猜你想问
这份研报主要分析了什么内容?
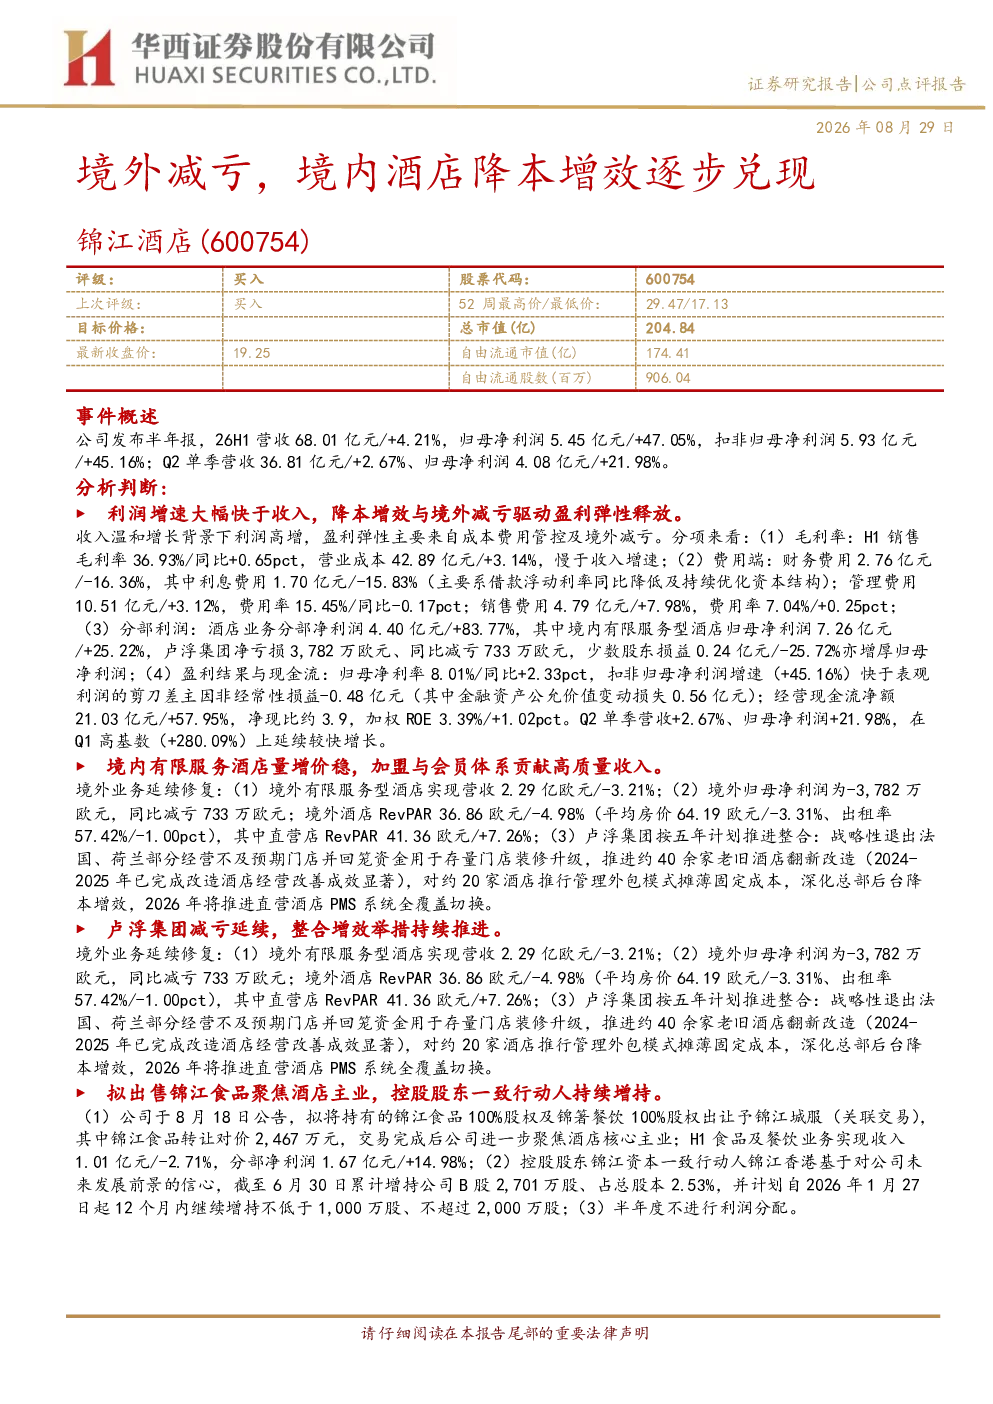
这份研报主要分析了锦江酒店2026年上半年的经营业绩,重点探讨了公司境外业务减亏和境内酒店降本增效的成效。报告显示,公司H1营收68.01亿元增长4.21%,归母净利润大幅增长47.05%,主要得益于降本增效措施和境外业务减亏。境外有限服务型酒店营收2.29亿欧元下降3.21%,但归母净利润同比减亏733万欧元。境内有限服务酒店量增价稳,加盟与会员体系贡献高质量收入。境外业务正按五年计划推进整合,包括退出部分经营不佳门店、翻新改造老旧酒店、推行管理外包等,以摊薄固定成本并提升盈利能力。
休闲服务行业未来发展趋势如何?
根据研报,休闲服务行业未来发展趋势主要体现在品牌连锁化、数字化转型和精细化运营方面。品牌连锁化有助于提升规模效应和品牌影响力;数字化转型通过会员体系、线上预订等手段增强客户粘性;精细化运营则通过成本控制和效率提升来增强盈利能力。锦江酒店作为行业龙头,正积极推动这些趋势,例如通过整合卢浮集团、优化门店结构、推进管理系统升级等,以适应市场变化和提升竞争力。这些举措有助于行业龙头在激烈的市场竞争中保持优势地位。
报告中重点分析了哪些方面?
报告中重点分析了锦江酒店的降本增效措施和境外业务整合成效。降本增效方面,公司通过优化费用结构、加强成本控制等方式,实现了利润增速快于收入增速的良好态势。费用端,财务费用大幅下降,管理费用率稳定,销售费用率略有上升。境外业务整合方面,报告详细介绍了卢浮集团的整合计划,包括退出部分门店、翻新改造、推行管理外包等,这些举措有助于改善卢浮集团的盈利能力。此外,报告还分析了境内有限服务酒店的发展情况,指出其量增价稳,加盟与会员体系贡献高质量收入。
当前市场对锦江酒店的评价如何?
当前市场对锦江酒店的评价较为积极。公司2026年上半年的业绩表现超出市场预期,特别是利润增速大幅快于收入,显示出公司有效的降本增效措施和境外业务整合成效。市场关注公司聚焦酒店核心主业的战略调整,以及境外业务的减亏进展。此外,控股股东锦江资本一致行动人锦江香港的增持行为,也表明了对公司未来发展前景的信心。综合来看,市场对锦江酒店的长期发展持乐观态度,认为其在行业竞争中的地位将得到进一步巩固。
研报提示了哪些风险因素?
研报提示了几个主要风险因素。首先,宏观消费恢复不及预期可能影响公司的经营业绩。其次,行业竞争加剧可能导致价格战和利润下滑。第三,境内RevPAR修复弱于预期可能影响境内酒店业务的收入增长。最后,海外业务减亏进度低于预期可能影响公司的整体盈利能力。这些风险因素需要投资者密切关注,以评估公司未来的发展前景。