猜你想问
2026年上半年公司业绩增长主要得益于哪些因素?
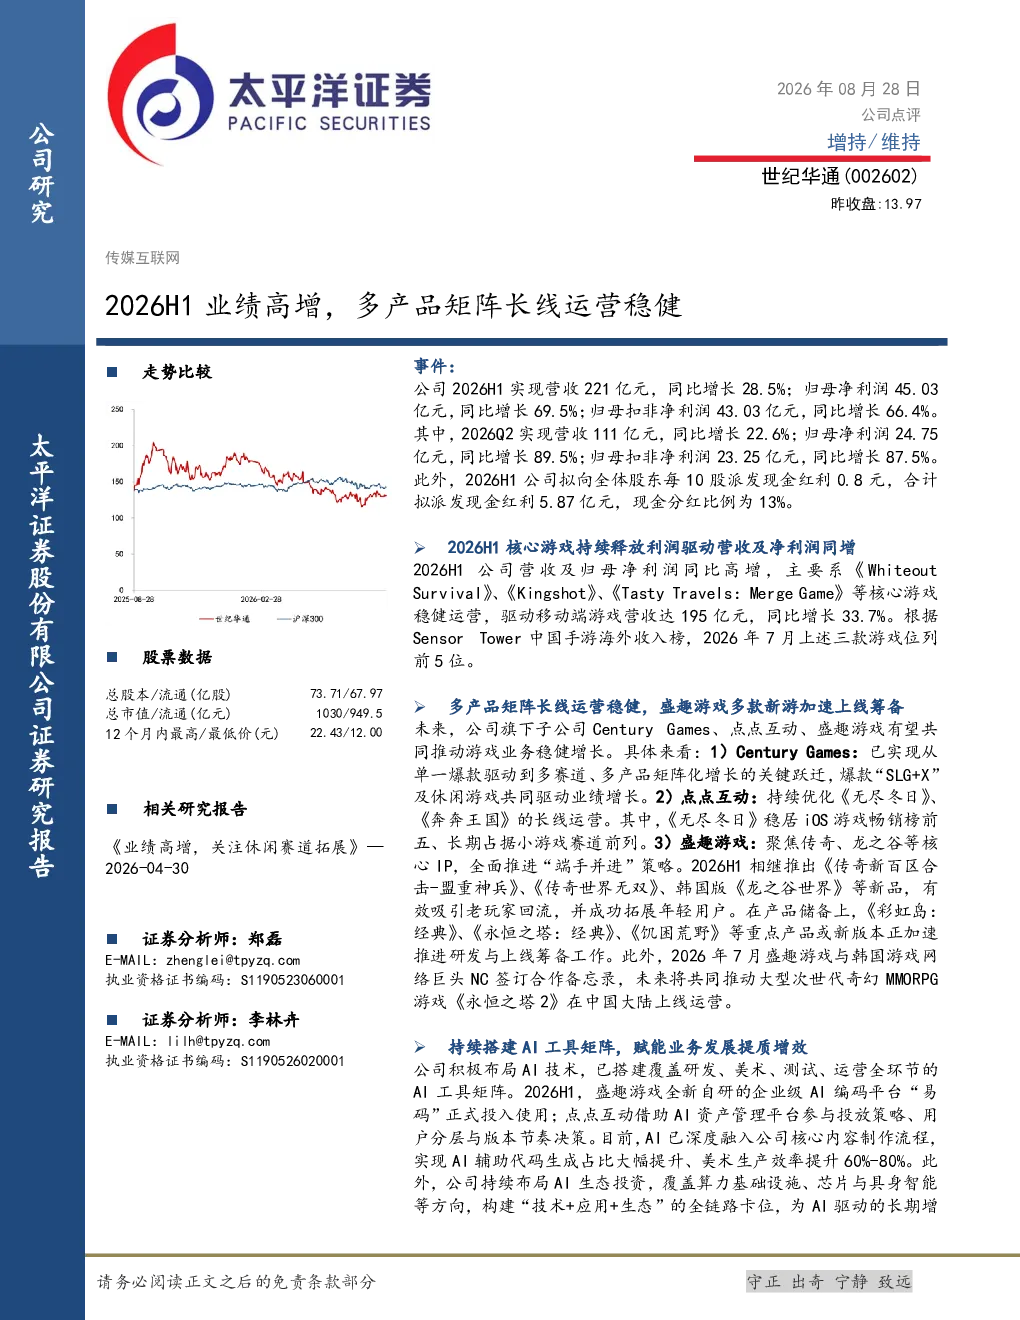
2026年上半年公司业绩增长主要得益于核心游戏《WhiteoutSurvival》、《Kingshot》、《Tasty Travels:Merge Game》在海外市场的强劲表现,推动移动端游戏营收同比增长33.7%。同时,公司拟派发现金红利0.8元/股,现金分红比例为13%,显示稳健的财务策略。
文化传媒赛道未来发展趋势如何?
文化传媒赛道未来发展趋势显示多产品矩阵化运营成为关键,公司通过Century Games、点点互动、盛趣游戏等子品牌协同发力,覆盖SLG、休闲游戏及经典IP续作等领域,实现多元化增长。AI技术赋能提升生产效率,如自研AI编码平台“易码”大幅提升美术生产效率,反映行业技术驱动方向。
研报重点分析了哪些业务方向?
研报重点分析了公司核心游戏的海外市场表现及多产品矩阵的长线运营策略。具体包括Century Games的多赛道布局、点点互动的《无尽冬日》长线运营优化、盛趣游戏的传奇与龙之谷IP新品推出及AI技术赋能业务提质增效等方向,展现公司业务协同发展路径。
当前游戏市场竞争现状如何?
当前游戏市场竞争激烈,头部效应明显,海外市场收入榜竞争尤为突出。公司通过核心游戏稳居SensorTower中国手游海外收入榜前5位,体现其市场竞争力。同时,行业面临政策监管、增速放缓等挑战,公司需持续创新以应对市场变化。
研报提示了哪些投资风险?
研报提示的主要投资风险包括政策监管风险,如游戏版号审批收紧可能影响新品上线;行业增速放缓风险,海外市场用户增长可能面临瓶颈;游戏流水不及预期风险,核心游戏表现若不及预期可能影响整体业绩。此外,AI技术投入的长期回报也存在不确定性。
你可能感兴趣
25Q2经营稳健,海外市场延续高增,产品矩阵持续丰富
国盛证券2025-09-04
游戏行业跟踪:网易2020Q2财务业绩报告点评,网易20Q2业绩高增,看好MMORPG游戏长线化运营
文化传媒民生证券2020-08-14
巨人网络 002558.SZ 26H1业绩预告高增 超自然行动组 长线运营与海外拓展同步推进
未知机构2026-07-14
2025年业绩高增,关注核心游戏长线运营及TapTap价值释放
太平洋证券2026-04-30
巨人网络26H1业绩高增 新品长线运营与出海落地
未知机构2026-07-14
港股公司信息更新报告:2026H1盈利高增超预期,秘鲁产能筑牢拉美成长线
文化传媒开源证券2026-07-23
蓝特光学 2026H1点评 高端光学产品放量驱动业绩高增 AI光学产业节奏加速
未知机构2026-08-21
GJDZ蓝特光学2026H1点评高端光学产品放量驱动业绩高增AI光学产业节奏加速
未知机构2026-08-20
比音勒芬2026H1业绩高增 多品牌战略加速
未知机构2026-08-28
国海商社 润本股份2026H1业绩点评 收入利润双提速 产品矩阵与线下渠道拓展打开成长空间
未知机构2026-08-21