猜你想问
淮北矿业2026年中报核心数据有哪些?
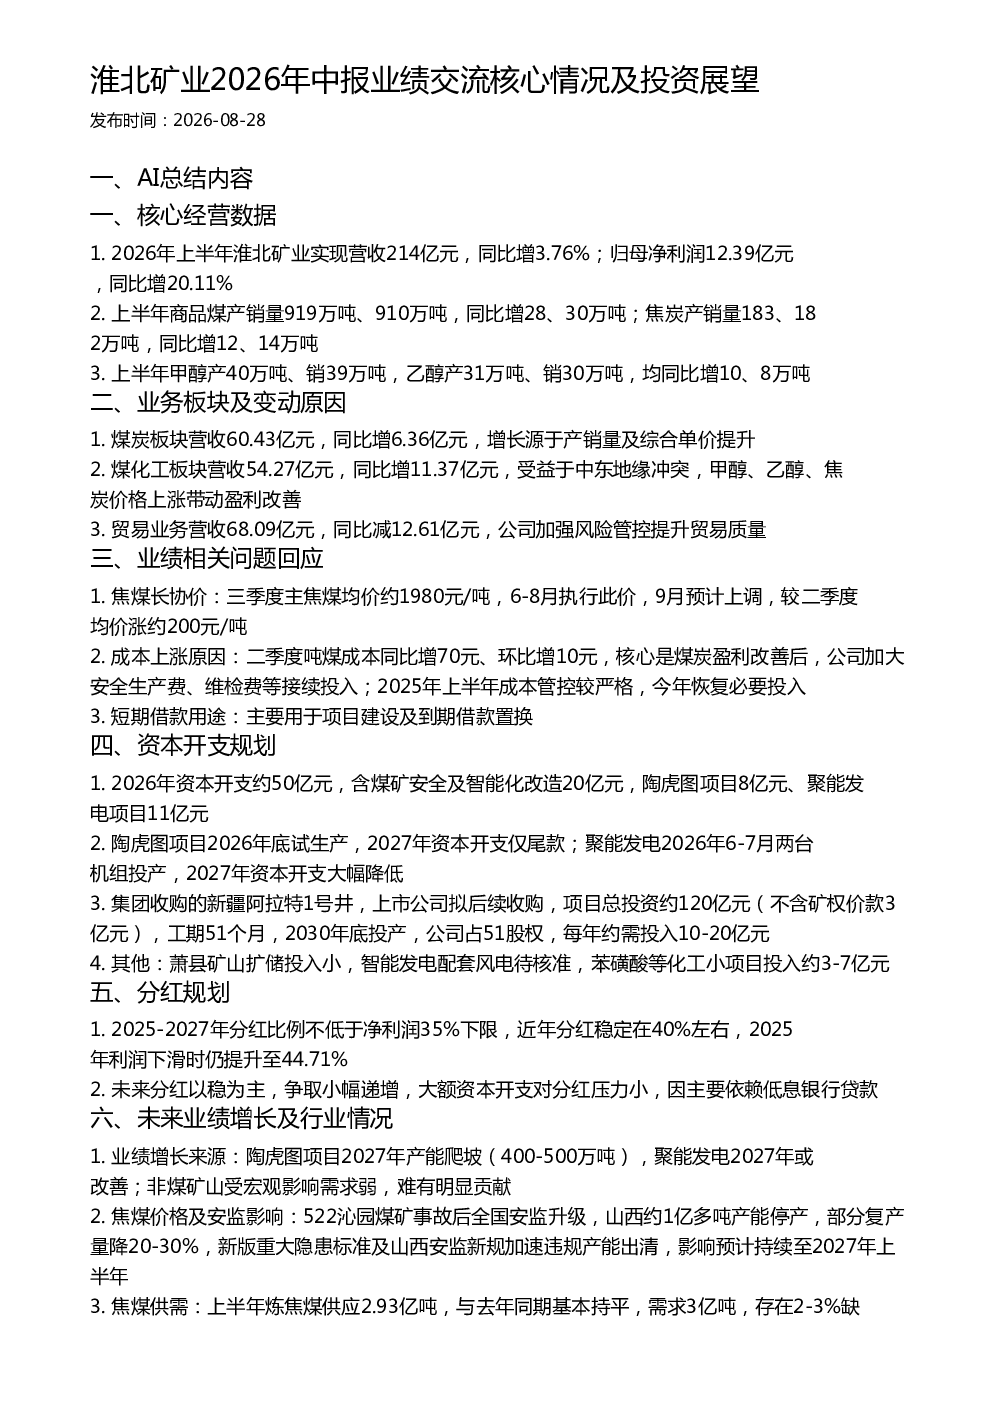
2026年上半年淮北矿业实现营收214亿元,同比增3.76%;归母净利润12.39亿元,同比增20.11%。商品煤产销量919万吨、910万吨,同比增28、30万吨;焦炭产销量183、182万吨,同比增12、14万吨。甲醇、乙醇产量销量均同比增10、8万吨。
煤化工板块营收增长主要受什么因素影响?
煤化工板块营收54.27亿元,同比增11.37亿元,主要受益于中东地缘冲突导致甲醇、乙醇、焦炭价格上涨,带动盈利改善。公司通过提升产品价格和优化成本结构,实现了板块营收的显著增长。
焦煤价格未来走势如何?
全国安监升级导致山西约1亿多吨产能停产,部分复产量降20-30%,新版重大隐患标准加速违规产能出清,影响预计持续至2027上半年。上半年炼焦煤供需存在2-3%缺口,下半年产量或降2000-3000万吨,进口难以替代优质主焦煤,优质主焦煤结构性短缺,价格中枢上移,弹性优于普通焦煤。
淮北矿业未来业绩增长点在哪里?
业绩增长主要来源于陶虎图项目2027年产能爬坡(400-500万吨)和聚能发电项目2027年的改善。陶虎图项目预计2030年底投产,每年约需投入10-20亿元。非煤矿山受宏观影响需求弱,难有明显贡献。
淮北矿业面临哪些风险?
主要风险包括焦煤价格波动、安监政策持续收紧影响产能释放、新疆阿拉特项目投资规模大且周期长,每年需投入10-20亿元。此外,资本开支较大可能对现金流产生一定压力。公司需关注行业政策变化和市场需求波动,确保项目按计划推进。
你可能感兴趣
国泰海通煤炭淮北矿业2026年中报业绩交流
未知机构2026-08-28
国联民生能源开采淮北矿业2026年中报业绩交流
未知机构2026-08-29
盘京投资创始人庄涛在小范围交流中对2026年股市的展望和投资策略分享核心观点可
未知机构2026-02-10
证券行业2026年中报总结及展望:交投活跃驱动费类业务攀升,科创投资带动业绩高增
金融东吴证券2026-09-02
证券行业2026年中报总结及展望交投活跃驱动费类业务攀升科创投资带动业绩高增
未知机构2026-09-03
西锐2026年中报业绩解读及投资展望
未知机构2026-08-30
淮北矿业2026年8月30日业绩与经营情况说明
未知机构2026-08-30
北交所青矩技术2026年上半年经营情况及投资线索交流纪要
未知机构2026-08-18
开源煤炭公用淮北矿业2026中报业绩交流纪要
未知机构2026-08-28