猜你想问
祥生医疗2026年中报主要业绩数据有哪些?
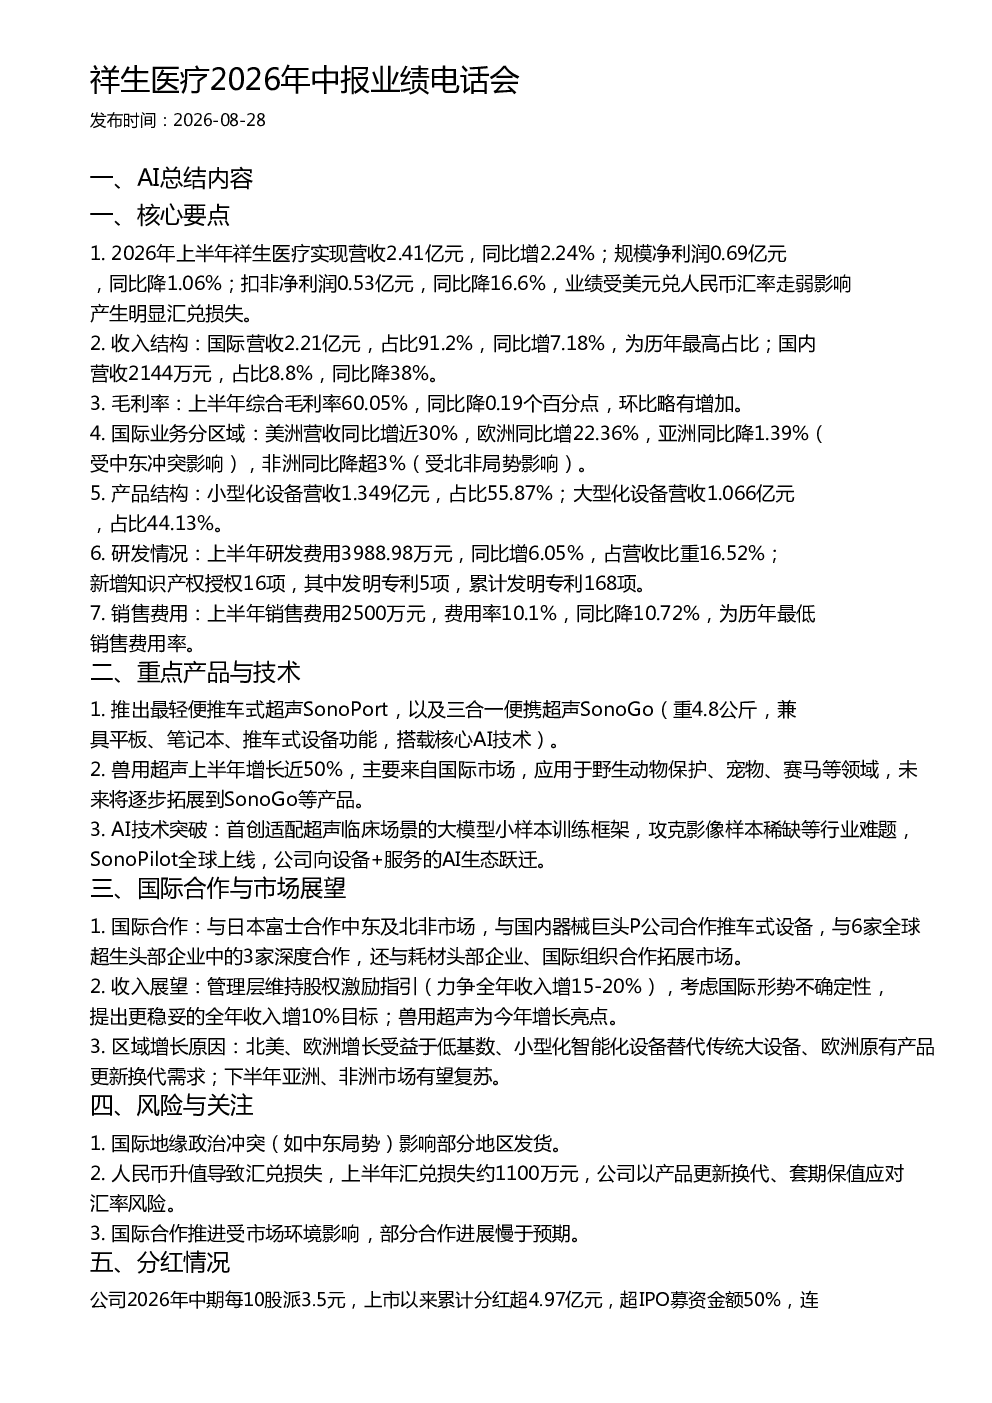
祥生医疗2026年上半年实现营收2.41亿元,同比增2.24%;净利润0.69亿元,同比降1.06%;扣非净利润0.53亿元,同比降16.6%,主要受汇兑损失影响。国际营收占比91.2%,同比增7.18%;国内营收占比8.8%,同比降38%。综合毛利率60.05%,同比降0.19个百分点。研发费用3988.98万元,同比增6.05%,占营收比重16.52%
祥生医疗2026年中报重点产品与技术有哪些亮点?
祥生医疗推出最轻便推车式超声SonoPort和三合一便携超声SonoGo,后者兼具多种设备功能并搭载核心AI技术。兽用超声增长近50%,应用于野生动物保护、宠物等领域。公司首创适配超声临床场景的大模型小样本训练框架,SonoPilot全球上线,向设备+服务的AI生态跃迁。
祥生医疗2026年中报国际合作与市场展望如何?
祥生医疗与日本富士、国内器械巨头P公司、全球超声头部企业等开展合作,拓展中东、北非及国际市场。管理层维持股权激励指引,力争全年收入增10-20%,兽用超声为增长亮点。北美、欧洲增长受益于低基数、产品迭代,下半年亚洲、非洲市场有望复苏。
祥生医疗2026年中报市场现状如何判断?
祥生医疗国际业务表现强劲,小型化智能化设备替代传统大设备,展现经营韧性。美洲、欧洲市场增长显著,兽用超声增长迅速。公司通过国际合作拓展市场,AI技术取得突破,向设备+服务的AI生态跃迁。但国际地缘政治冲突、人民币升值等风险需关注。
祥生医疗2026年中报有哪些风险提示?
祥生医疗面临国际地缘政治冲突影响发货、人民币升值导致汇兑损失等风险。上半年汇兑损失约1100万元,公司通过产品更新换代、套期保值应对。国际合作推进受市场环境影响,部分合作进展慢于预期,需关注汇率波动及地缘政治风险对公司业务的影响
你可能感兴趣
华创医药 中红医疗2026年中报业绩电话会
未知机构2026-08-26
华创医药 三鑫医疗2026年中报业绩电话会
未知机构2026-08-25
微泰医疗2026年中报业绩电话会
未知机构2026-08-23
沛嘉医疗2026年中报业绩电话会
未知机构2026-08-24
【太平洋医药】祥生医疗:中报业绩超预期,高端新品的市场认可度持续提升
未知机构2022-07-21
华创医药维力医疗2026年中报电话会纪要
未知机构2026-07-31