猜你想问
这份研报的核心内容是什么?
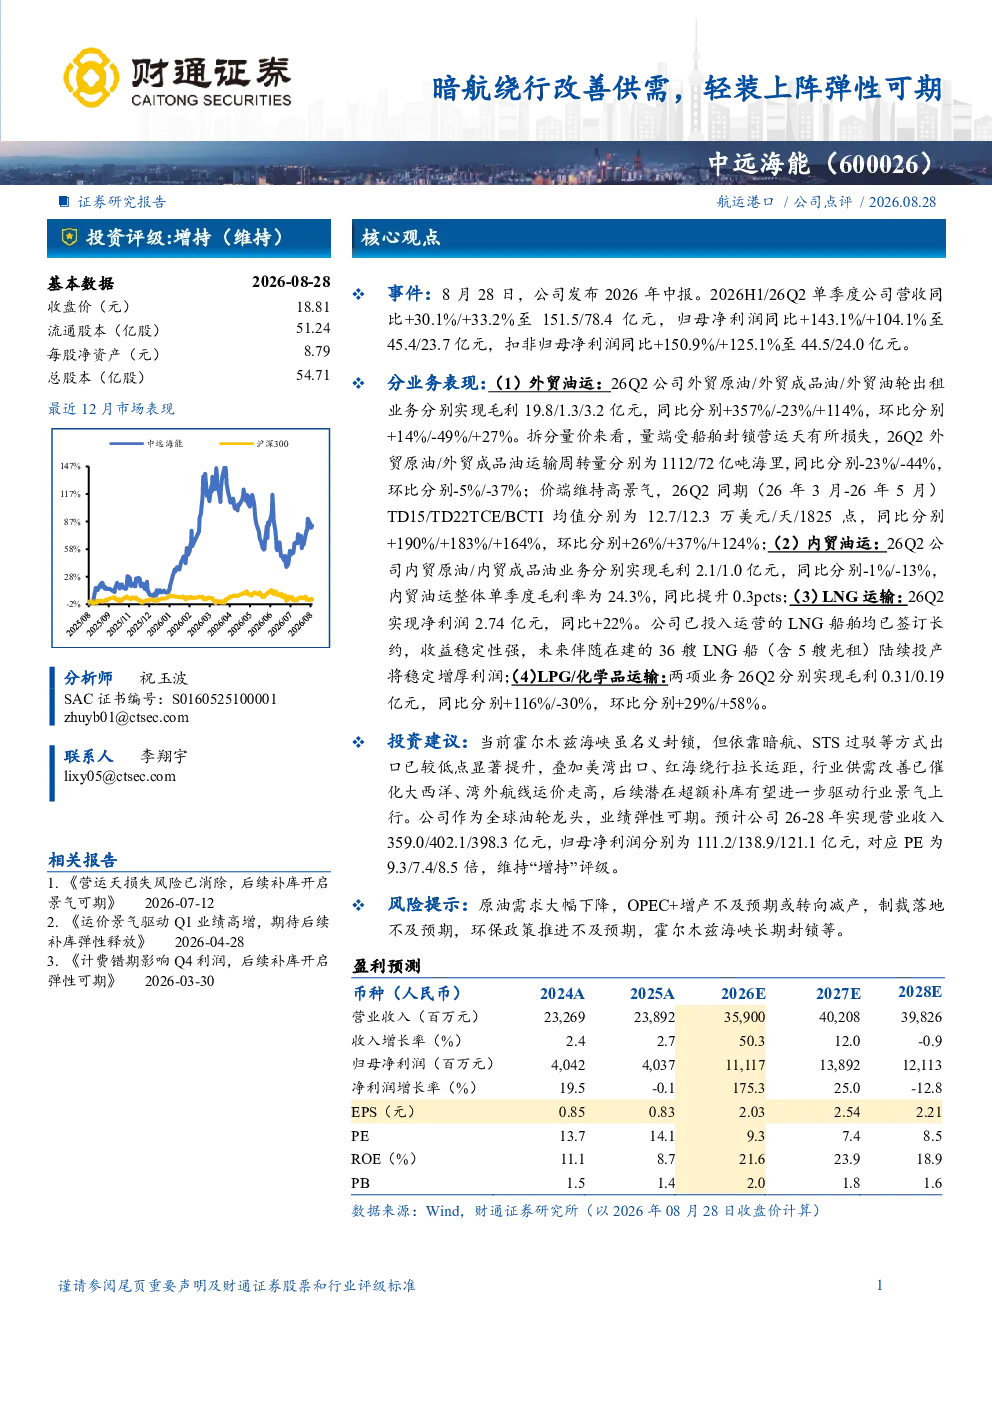
中远海能2026年中报显示公司业绩强劲增长。2026H1营收同比增长30.1%至151.5亿元,归母净利润同比增长143.1%至45.4亿元。外贸油运营收同比增长33.2%,毛利同比增长357%,主要得益于高运价。内贸油运毛利同比提升0.3pct至24.3%。LNG运输净利润同比增长22%,现有船舶均签订长约。LPG/化学品运输毛利同比分别+116%/-30%,环比有所改善。
油轮赛道的行业发展趋势如何?
当前霍尔木兹海峡虽封锁,但行业供需改善推动大西洋、湾外航线运价走高。后续补库有望进一步驱动景气上行。全球油轮行业正经历结构性变化,供需关系逐步改善,高运价周期有望持续,为行业带来发展机遇。
研报重点分析了哪些业务方向?
研报重点分析了中远海能的外贸油运、内贸油运、LNG运输及LPG/化学品运输业务。外贸油运表现突出,毛利大幅增长,内贸油运毛利有所提升,LNG运输利润稳定增长,LPG/化学品运输毛利同比改善。
当前油轮市场的现状是怎样的?
当前油轮市场面临霍尔木兹海峡封锁的挑战,但行业供需关系正在改善,推动大西洋、湾外航线运价走高。高运价周期为油轮公司带来盈利机会,市场整体呈现景气上行趋势。
研报提到了哪些风险提示?
研报提示的风险包括原油需求大幅下降、OPEC+增产不及预期、制裁落地不及预期、环保政策推进不及预期、霍尔木兹海峡长期封锁等。这些因素可能对油轮行业及公司业绩产生不利影响。
你可能感兴趣
绕行暗航袭船船东如何看待地缘新常态下的油运机遇20260913 导读
未知机构2026-09-13
红海局势升级对航运业影响更新报告:冲突或增油轮绕行,运价弹性验证供需
交通运输国泰君安证券2024-01-21
国金电新 振华股份再推荐 银河20万吨铬盐项目被叫停 铬供需改善价格弹性可期
未知机构2026-09-03
疫情反复经营承压,供需改善业绩弹性可期
华安证券2023-01-31
轻装上阵弹性可期,股东回报续创新高
国联民生证券2026-04-01
轻装上阵再出发,业绩弹性仍可期
食品饮料新时代证券2020-03-17
渠道去库存短暂承压,轻装上阵弹性可期
食品饮料西南证券2021-08-25
减值落地轻装上阵,25年业绩弹性可期
东吴证券2025-02-19
2024年报点评:OPM大超预期,25年轻装上阵弹性可期
东吴证券2025-03-30
国际航运即时点评:红海局势紧张,航司绕行运输成本及价格抬升
国元国际2023-12-18