猜你想问
美团2026年Q2业绩电话会核心内容有哪些?
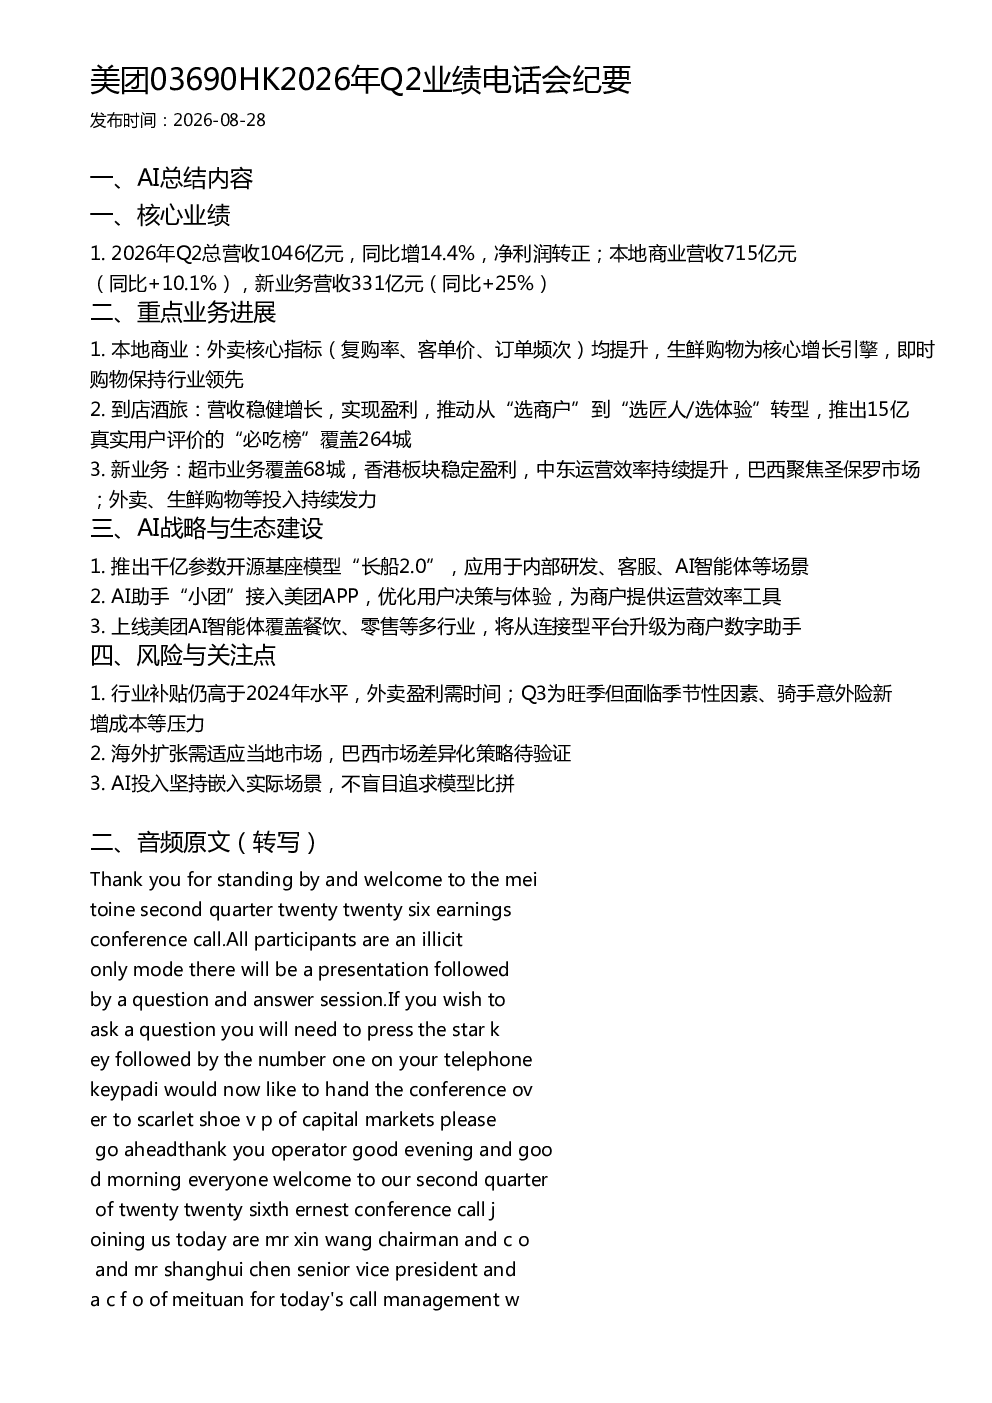
美团2026年Q2总营收1046亿元,同比增长14.4%,净利润转正。本地商业营收715亿元(同比+10.1%),新业务营收331亿元(同比+25%)。外卖核心指标提升,生鲜购物是增长引擎,即时购物保持行业领先。到店酒旅营收稳健增长并实现盈利,推动从“选商户”到“选匠人/选体验”转型。超市业务覆盖68城,香港板块稳定盈利,中东运营效率提升,巴西聚焦圣保罗市场。
食品配送行业发展趋势如何?
食品配送行业正转向关注营销和运营效率,竞争将回归质量、服务和创新。美团在用户结构、订单结构、运营效率方面具有优势,将继续保持领先地位。即时购物具有长期机会,美团将继续投资产品竞争力、供应链整合和供应多样性。食品配送的独特性将逐年改善,但季节性因素仍将产生影响。
报告重点分析了哪些业务板块?
报告重点分析了本地商业、到店酒旅和新业务。本地商业方面,外卖核心指标提升,生鲜购物为核心增长引擎,即时购物保持行业领先。到店酒旅营收稳健增长并实现盈利,推动从“选商户”到“选匠人/选体验”转型,推出“必吃榜”。新业务方面,超市业务覆盖68城,香港板块稳定盈利,中东运营效率提升,巴西聚焦圣保罗市场。
美团当前的市场地位如何?
美团在食品配送、到店酒旅、新业务等领域具有竞争优势,未来发展潜力巨大。食品配送行业竞争回归质量、服务和创新,美团在用户结构、订单结构、运营效率方面领先。即时购物具有长期机会,美团持续投资产品、供应链和供应多样性。到店酒旅营收稳健增长并实现盈利,推动体验转型。超市、香港、中东业务均表现良好,巴西市场聚焦圣保罗。
美团面临哪些风险提示?
行业补贴仍高于2024年水平,外卖盈利需时间;Q3面临季节性因素、骑手意外险新增成本等压力。海外扩张需适应当地市场,巴西市场差异化策略待验证。AI投入坚持嵌入实际场景,不盲目追求模型比拼。食品配送行业虽改善但季节性因素仍存影响。
你可能感兴趣
快手01024HK2026年Q2业绩电话会纪要
未知机构2026-08-19
冬海集团SE.US2026年Q2业绩电话会纪要
未知机构2026-08-11
Snap2026年Q2业绩电话会要点及投资线索梳理
未知机构2026-08-04
AST-SpaceMobile(ASTS.US)2026年Q2业绩电话会纪要
未知机构2026-08-11
AppLovin Corp.(APP.US)2026年Q2业绩电话会纪要
未知机构2026-08-06
唯品会2026年Q2业绩电话会核心纪要
未知机构2026-08-25
康宝莱2026年Q2业绩电话会纪要
未知机构2026-08-06
昂跑2026年Q2业绩电话会纪要
未知机构2026-08-11
腾讯音乐2026年Q2业绩电话会纪要
未知机构2026-08-11
世纪互联2026年Q2业绩电话会纪要
未知机构2026-08-18