猜你想问
这份研报的核心内容是什么?
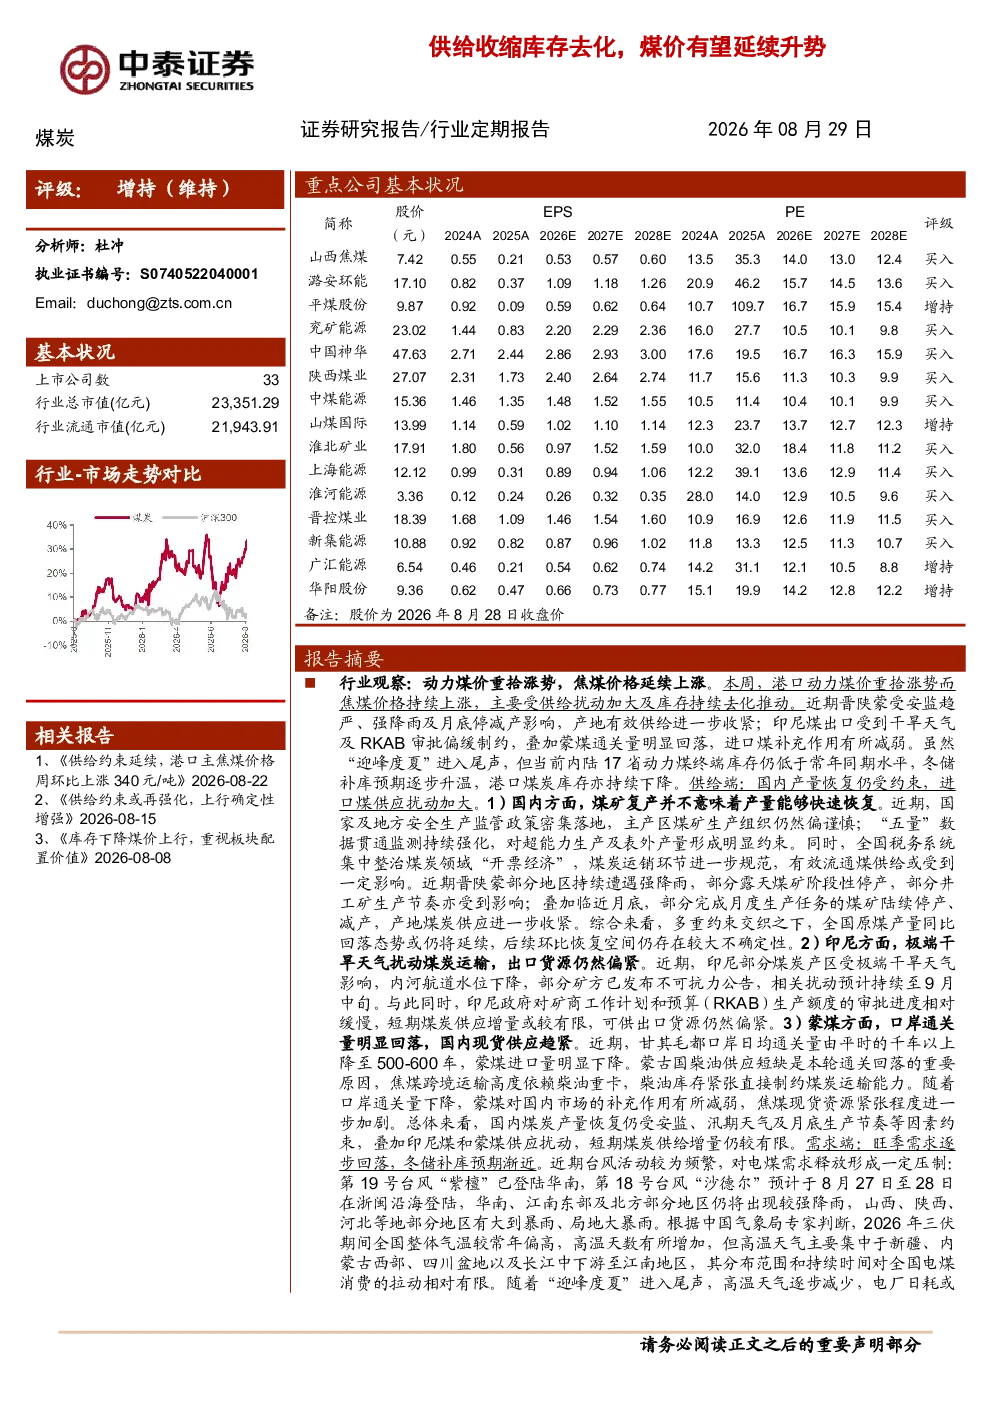
这份研报指出,动力煤和焦煤价格重拾涨势,主要受供给扰动加大及库存持续去化推动。近期晋陕蒙受安监趋严、强降雨及月底停减产影响,产地有效供给进一步收紧;印尼煤出口受到干旱天气及RKAB审批偏缓制约,叠加蒙煤通关量明显回落,进口煤补充作用有所减弱。同时,虽然“迎峰度夏”进入尾声,但当前内陆17省动力煤终端库存仍低于常年同期水平,冬储补库预期逐步升温,港口煤炭库存亦持续下降。港口库存结构已发生变化,长协锁定资源占比提升,可流通市场煤资源持续收缩。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示,国内煤炭供需格局向好,地缘冲突升级带动油价重回高位,进而带动煤炭及煤化工替代需求释放,煤价有望超预期运行。同时,煤炭板块高股息、低估值吸引力仍强,为行业投资提供支撑。从供给端看,矿难后安全监管强化对炼焦煤供给带来冲击,下半年焦煤价格上涨有望带动上市公司盈利释放。从需求端看,“迎峰度夏”与“迎峰度冬”需求持续释放,动力煤价格中枢上移确定性增强。
研报重点分析了哪些方向?
研报重点分析了供给收缩和库存去化对煤炭价格的影响。供给端,晋陕蒙地区安监趋严、强降雨及月底停减产导致产地有效供给收紧,印尼煤出口受限,蒙煤通关量回落,进口煤补充作用减弱。需求端,旺季需求逐步回落,但冬储补库预期渐近,内陆17省动力煤终端库存低于常年同期水平,港口煤炭库存持续下降。库存端,港口及终端库存持续去化,市场煤资源进一步收紧,长协锁定资源占比提升。
当前煤炭市场现状如何判断?
当前煤炭市场现状表现为供给收缩和库存去化。供给方面,产地有效供给收紧,进口煤补充作用减弱;需求方面,旺季需求逐步回落,但冬储补库预期升温,终端库存低于常年同期水平;库存方面,港口及终端库存持续下降,市场煤资源进一步收紧。这些因素共同推动煤炭价格重拾涨势。
研报提示了哪些风险?
研报提示的主要风险包括供给端的不确定性,如安监趋严可能导致的矿难对炼焦煤供给的持续冲击,以及天气因素对煤炭生产和进口的影响。需求端风险则在于旺季需求回落的速度和幅度,以及冬储补库的具体时间和规模。此外,地缘冲突和油价波动也可能对煤炭价格产生不确定性影响。