2Q26美国天然气中游基础设施行业业绩点评:需求扩张与项目兑现共振,基础设施投资周期延续
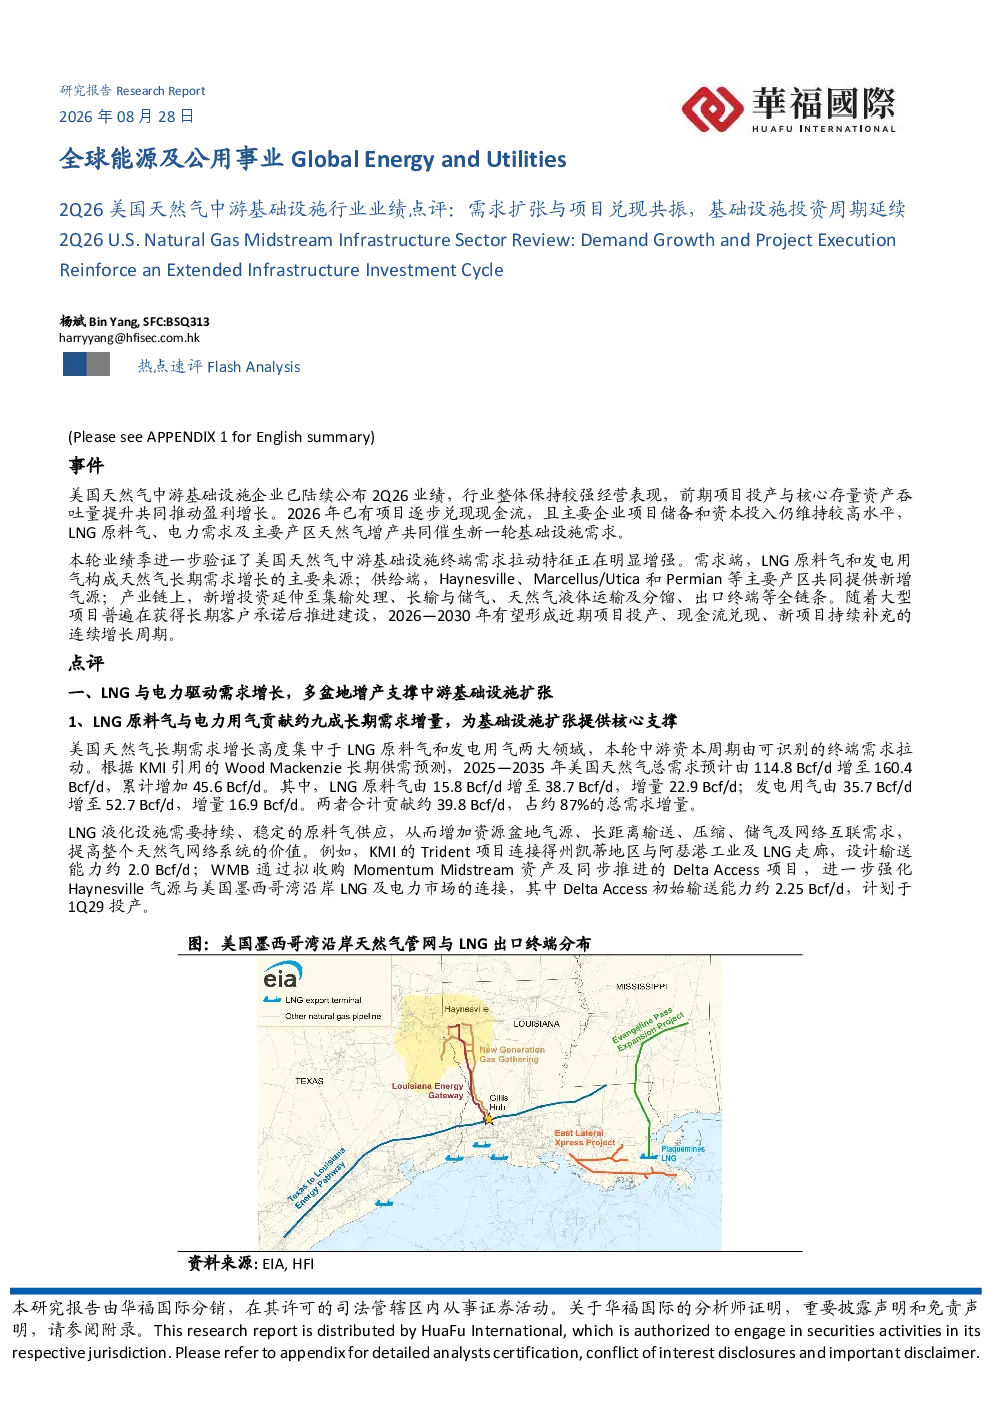
全球能源及公用事业GlobalEnergyandUtilities 2Q26美国天然气中游基础设施行业业绩点评:需求扩张与项目兑现共振,基础设施投资周期延续2Q26U.S.NaturalGasMidstreamInfrastructureSectorReview:DemandGrowthandProjectExecutionReinforceanExtendedInfrastructureInvestmentCycle 事件 美国天然气中游基础设施企业已陆续公布2Q26业绩,行业整体保持较强经营表现,前期项目投产与核心存量资产吞吐量提升共同推动盈利增长。2026年已有项目逐步兑现现金流,且主要企业项目储备和资本投入仍维持较高水平,LNG原料气、电力需求及主要产区天然气增产共同催生新一轮基础设施需求。 本轮业绩季进一步验证了美国天然气中游基础设施终端需求拉动特征正在明显增强。需求端,LNG原料气和发电用气构成天然气长期需求增长的主要来源;供给端,Haynesville、Marcellus/Utica和Permian等主要产区共同提供新增气源;产业链上,新增投资延伸至集输处理、长输与储气、天然气液体运输及分馏、出口终端等全链条。随着大型项目普遍在获得长期客户承诺后推进建设,2026—2030年有望形成近期项目投产、现金流兑现、新项目持续补充的连续增长周期。 点评 一、LNG与电力驱动需求增长,多盆地增产支撑中游基础设施扩张 1、LNG原料气与电力用气贡献约九成长期需求增量,为基础设施扩张提供核心支撑 美国天然气长期需求增长高度集中于LNG原料气和发电用气两大领域,本轮中游资本周期由可识别的终端需求拉动。根据KMI引用的WoodMackenzie长期供需预测,2025—2035年美国天然气总需求预计由114.8Bcf/d增至160.4Bcf/d,累计增加45.6Bcf/d。其中,LNG原料气由15.8Bcf/d增至38.7Bcf/d,增量22.9Bcf/d;发电用气由35.7Bcf/d增至52.7Bcf/d,增量16.9Bcf/d。两者合计贡献约39.8Bcf/d,占约87%的总需求增量。 LNG液化设施需要持续、稳定的原料气供应,从而增加资源盆地气源、长距离输送、压缩、储气及网络互联需求,提高整个天然气网络系统的价值。例如,KMI的Trident项目连接得州凯蒂地区与阿瑟港工业及LNG走廊,设计输送能 力 约2.0Bcf/d;WMB通 过拟 收 购MomentumMidstream资 产 及同 步 推 进 的DeltaAccess项 目,进 一 步 强化Haynesville气源与美国墨西哥湾沿岸LNG及电力市场的连接,其中DeltaAccess初始输送能力约2.25Bcf/d,计划于1Q29投产。 资料来源:EIA,HFI 美国本土与海外天然气持续存在显著价差,为美国LNG出口扩张提供了较低的原料气成本基础。2026年7月HenryHub天然气现货均价约为2.89美元/MMBtu,而同期欧洲TTF和东北亚JKM现货均价分别约为18.07和19.10美元/MMBtu。较大的区域价格差为美国LNG在考虑液化燃料、液化费用和运输成本后仍保留较大的成本缓冲。 资料来源:EIA,FRED,HFI 电力负荷增长也正在成为天然气基础设施需求重要来源之一,数据中心及工业负荷提高对全天候可靠电力的需求,进而增加燃气电源和天然气输送需求。企业项目已经开始验证电力需求由潜在负荷向实际天然气需求转化。ET已开始向Oracle位于得州Abilene附近的数据中心项目供应天然气,相关长期协议规划供气规模合计约900MMcf/d,且ET在2Q26进一步披露,得州两家电厂或数据中心客户合计新增约100MMcf/d天然气合同需求。WMB则通过PowerInnovation平台直接布局数据中心及大型电力负荷相关基础设施,黑石集团牵头的投资方已承诺投入53.4亿美元,以获得首批五个PowerInnovation项目49%的非控股权益。我们认为,在煤电持续退出、可再生能源占比提升的背景下,燃气发电兼具稳定供电、调峰和快速响应能力,其新增装机及利用率提升将进一步转化为电厂天然气接入、长输和高峰供气能力需求。 2、长期新增气源呈现多盆地共同扩张,Haynesville、Marcellus/Utica和Permian构成三大供给增量 美国天然气长期供给增量并非集中于单一盆地,Haynesville、Marcellus/Utica和Permian预计共同贡献约80%的2025—2035年新增供给。根据WoodMackenzie长期预测,2025—2035年Haynesville天然气供应量由14.5Bcf/d增至28.0Bcf/d,增加13.5Bcf/d;Marcellus/Utica由36.3Bcf/d增至49.0Bcf/d,增加12.7Bcf/d;Permian由23.1Bcf/d增至33.6Bcf/d,增加10.5Bcf/d。三大区域合计增加36.7Bcf/d,约占全美新增供给的80%。 不同气源区对应的中游基础设施投资侧重点不同,但整体均将带动集输处理及盆地外输能力扩张。Haynesville邻近路易斯安那州及得州墨西哥湾沿岸LNG需求中心,新增产量主要拉动当地集输处理和向美国墨西哥湾沿岸的输送能力;Marcellus/Utica当前天然气供应规模最大,其长期增量价值更依赖新增盆地外输能力、主干管网互联和储气设施,将东北部低成本气源输送至中大西洋、东南部等需求市场;Permian天然气具有较强伴生气属性,持续增产同时拉动集输处理、酸性气体处理、天然气液体运输与分馏,以及面向得州墨西哥湾沿岸和美国西南部需求中心的天然气外输能力建设。 3、盆地外输继续扩容,中游投资向集输处理、长输与储气及天然气液体全产业链延伸 天然气中游投资在供给增长和终端需求共同拉动下形成多环节基础设施扩建。上游新增天然气首先需要集气管网、压缩和天然气处理设施承接井口产量,处理后的干气需要通过长输管道和储气系统进入LNG、燃气电厂、本地燃气配送公司及工业需求中心,处理过程中分离出的天然气液体则进一步形成管输、分馏和出口需求。天然气产量增长和终端需求扩张会沿中游产业链逐级传导,推动多个基础设施环节同步扩容。 2Q26业绩亦表明主要中游企业的新增投资明显呈现跨环节、一体化特征。EPD和TRGP继续增加Permian天然气处理、天然气液体分馏及出口能力;MPLX同时推进Permian和Marcellus相关处理、长输及下游基础设施,并计划将2026年超过90%的有机增长资本投入天然气及天然气液体相关项目;ET亦同步推进天然气长输及天然气液体出口扩建。 二、2Q26财报验证行业景气,核心资产吞吐量增长,项目储备和资本投入仍处高位 天然气中游基础设施企业的2Q26业绩呈现一定共性,前期资本开支逐步转化为经营贡献,核心资产吞吐量整体保持较高水平;一批项目投入运营后,主要企业的项目储备和资本投入仍处高位;与此同时,大型新增项目普遍在获得较充分客户承诺后推进建设,合同覆盖和客户信用进一步提高了未来现金流的可见度。 1、新增项目投产与核心资产吞吐量提升共同推动当期业绩增长 前期资本开支逐步转化为经营贡献,同时多数核心天然气及天然气液体资产吞吐量保持增长或处于较高水平,是2Q26行业盈利增长的主要基础。长输及储气类资产方面,KMI2Q26天然气运输量同比增长7%、集输量增长26%,并在季度内投运约6.6亿美元扩建项目;WMB则主要受益于天然气输送和美国墨西哥湾沿岸项目投产、储气收入以及集输业务增长。集输处理和一体化中游平台体现出更高的吞吐量弹性。TRGP的Permian入口气量、天然气液体运输、分馏和液化石油气出口量均创季度纪录;EPD管道等效运输量同比增长8%、海运终端吞吐量增长33%;MPLX集输量增长5%、天然气液体分馏量增长7%,但天然气处理量同比下降2%。 2、主要中游企业的项目储备和资本投入仍处高位 2026年一批项目进入运营后,主要中游企业仍保持较大规模的项目储备或资本投入,中期投资机会仍在持续补充。KMI在2Q26约6.6亿美元项目投入运营后,季末项目储备由1Q26的101亿美元降至96亿美元,但另有接近4亿美元项目已获得有条件批准,因合同尚未最终执行而暂未纳入正式项目储备;期末储备中约92%为天然气项目,超过60%服务于发电和本地燃气配送公司需求。根据WMB在2026年2月披露,WMB拥有约7.1Bcf/d正在执行的长输扩建项目,同时还有约14.3Bcf/d的潜在长输项目机会和超过6GW潜在电力项目。综合型中游平台亦维持较高投资强度。EPD约有65亿美元有机增长项目处于建设阶段;TRGP将2026年净增长资本开支提高至约50亿美元;MPLX将2026年增长资本开支提高至29亿美元;ET最新预计2026年增长资本开支为56—59亿美元。 3、较高合同覆盖和客户信用质量提升项目现金流确定性 大型天然气长输等资本密集型基础设施项目通常在获得较充分客户承诺后才进入最终投资决策和大规模建设阶段,且天然气长输项目通常通过长期固定容量运输协议、先例协议或照付不议安排锁定基础收入,集输处理项目则更多采用长期收费协议、区块专属承诺和最低处理量承诺,从而降低项目对未来产量或需求预测的依赖。KMI2026年1月业务更新显示,其14个投资规模超过1亿美元的主要天然气项目约占当时天然气管道业务项目储备的90%,超过90%的项目容量已经签约,按资本加权的平均合同期限超过20年。WMB的州际天然气管道容量预订收入主要依据客户预订能力和合同期限确认,不取决于实际运输或储存的天然气数量。较高的合同覆盖率以及固定容量收费机制,使大型项目在投产前即具备较明确的需求和收入基础,提高了未来现金流的可见度。 较高客户信用质量及相应担保措施进一步降低合同违约风险。KMI披露,按2026年预算净收入计算,约82%的客户为投资级或具有实质性信用支持;考虑抵押及容量再营销等风险缓释措施后,B-及以下评级客户对应收入仅约1%。 三、2026—2030年项目持续投产,近期兑现与中期项目储备形成增长接力 行业已经进入持续数年的项目分批投产期,2026—2027年前期项目陆续转化为经营贡献,2028—2030年仍有一批长输、处理及下游项目继续接力。2026—2027年,KMI的GulfCoastExpress扩建已投入运营,ET的HughBrinson一期进入商业服务并预计达到1.5Bcf/d一期满负荷,MPLX的2.5Bcf/dBlackcomb预计4Q26投入运营;TRGP的Train11分馏设施和DelawareExpress天然气液体管道扩建亦已在2Q26投产,前期资本开支正在逐步转化为新增输送量、处理量和现金流。 2028—2030年仍有一批大型项目集中投产,新增能力进一步覆盖Permian及Haynesville外输、天然气处理以及美国东南部和西南部电力需求连接。KMI、WMB、TRGP、EPD、MPLX和ET均有大型项目计划在此期间投入运营。连续的项目投产节奏使近期盈利兑现与中期项目储备形成接力,提高了2026—2030年的增长可见度,若LNG、电力和工业天然气需求继续兑现,现有项目投产后仍有望推动新一轮基础设施投资。 四、网络区位与一体化能力决定头部企业竞争优势 美国天然气中游基础设施具有较强的网络和区位属性,项目兑现质量最终仍取决于企业的网络区位、合同基础和资产协同能力。管道、储气和处理设施形成网络后,既有路权、互联节点、客户关系和下游连接能够降低后续扩建成本,并提高新增项目获取客户承诺的能力。长输和储气更依赖稀缺路径和主干网络,集输处理更看重区域资产密度和井口连接能力,天然气液体运输、分馏和出口则更强调全产业链协同。 天然气长输和储气环节进入壁垒相对较高,竞争优势主要来自既有主干网络、储气资源和多市场连接能力。此类资产投资规模大、审批周期长,优质路由、互联节