猜你想问
这份研报主要分析了什么内容?
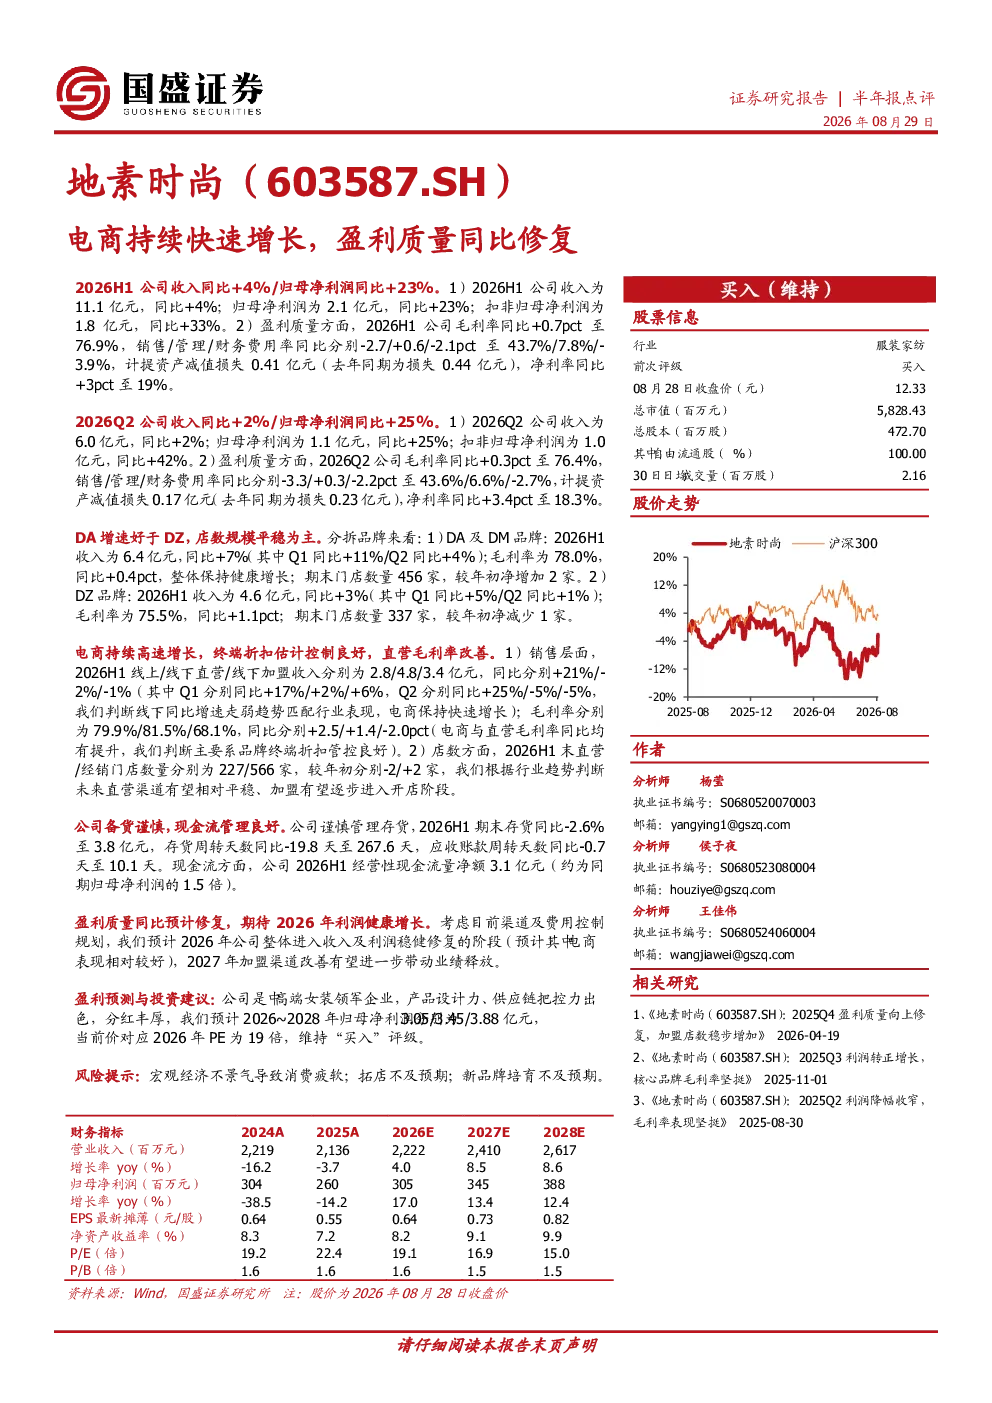
这份研报主要分析了地素时尚2026年上半年的经营情况,包括收入、净利润、毛利率等关键财务指标的同比变化,以及公司电商业务的增长情况、品牌分拆数据、现金流管理以及未来业绩的预测。报告显示公司收入和利润均实现同比增长,盈利质量有所修复,电商业务表现突出,但同时也提示了宏观经济、拓店和新品牌培育等方面的风险。
纺织服装行业目前的发展趋势如何?
纺织服装行业目前呈现电商持续高速增长的趋势,线上线下渠道融合发展。报告指出电商渠道收入同比增长21%,直营毛利率改善,显示出品牌对终端折扣的控制力增强。同时,行业内部品牌分拆和渠道优化成为重要方向,不同品牌如DA、DM、DZ的增速和毛利率表现各异,反映了市场对不同风格品牌的差异化需求。未来,加盟渠道的改善可能进一步带动行业整体业绩释放。
研报重点分析了哪些方面?
研报重点分析了地素时尚的收入利润增长情况、盈利质量修复、电商业务表现以及品牌分拆数据。具体包括:2026年H1和Q2的收入、净利润、扣非净利润等核心财务数据同比变化;毛利率、费用率等盈利质量指标的提升;线上收入占比和增长情况;DA、DM、DZ三个品牌的收入、毛利率和门店数量变化;以及存货周转天数、应收账款周转天数等现金流管理数据。
当前市场对地素时尚的判断是怎样的?
当前市场对地素时尚的判断是公司经营情况有所改善,盈利质量同比修复。报告数据显示,公司2026年上半年收入和利润均实现同比增长,毛利率和净利率均有所提升,电商业务增长迅速,现金流管理良好。分拆品牌来看,DA和DM品牌表现优于DZ品牌。整体而言,公司进入收入及利润稳健修复的阶段,但宏观经济、拓店和新品牌培育等因素仍需关注。
研报中提示了哪些风险?
研报提示了宏观经济不景气导致消费疲软、拓店不及预期以及新品牌培育不及预期等风险。具体来说,宏观经济波动可能影响消费者购买力,进而影响公司业绩;拓店计划若未能按预期执行,可能影响收入增长;新品牌如DZ品牌的培育若进展缓慢,可能无法有效提升整体业绩。此外,市场竞争加剧也可能对公司盈利能力造成压力。