猜你想问
申能股份二季度业绩表现如何?
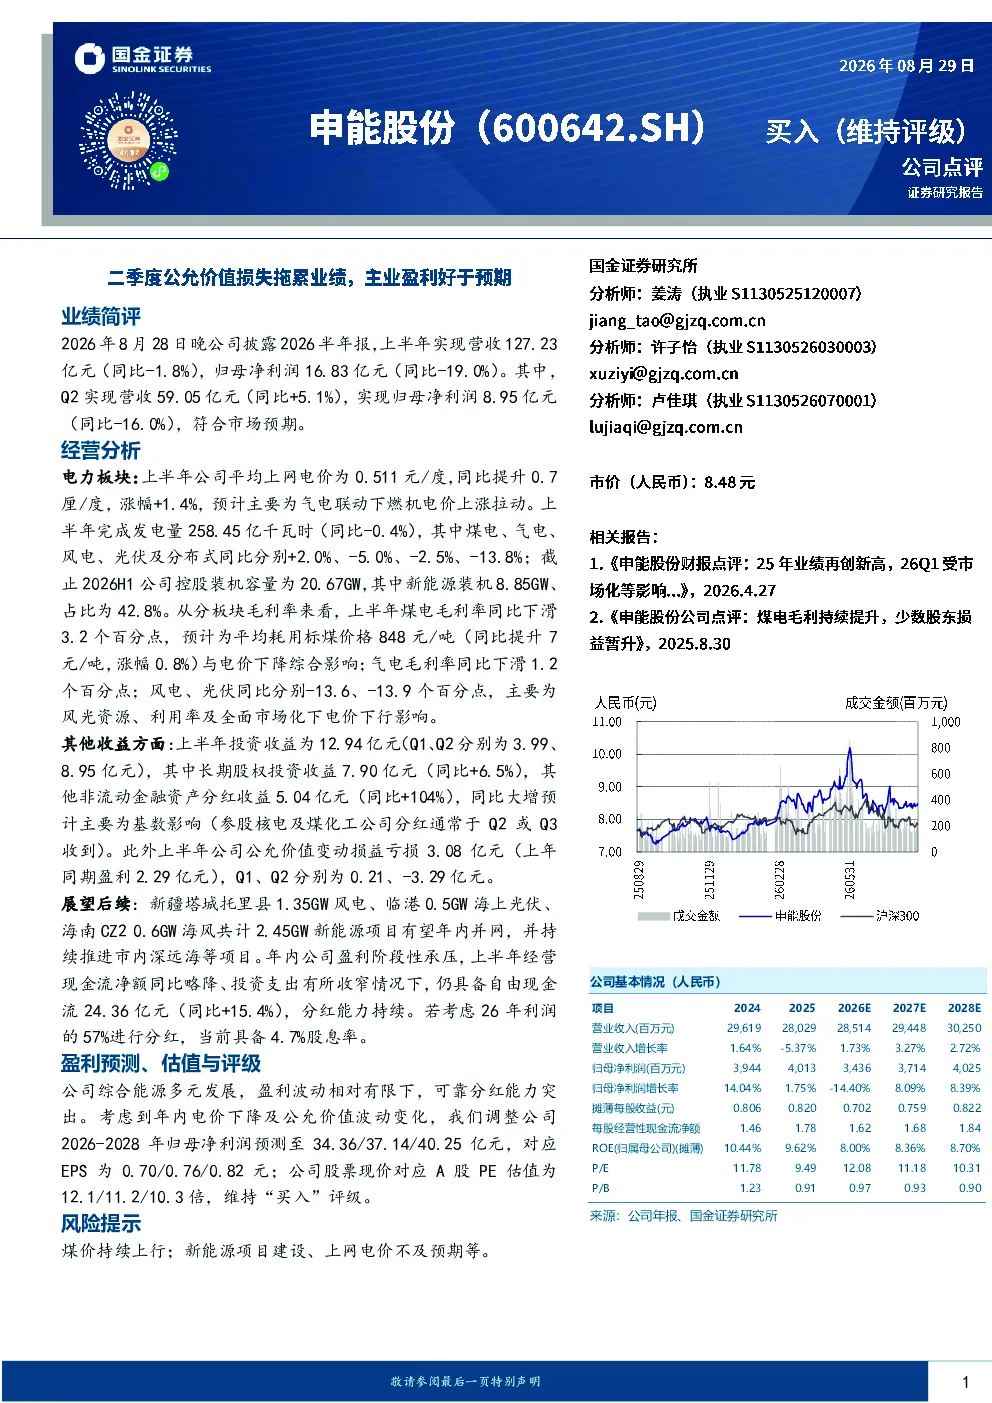
申能股份2026年半年报显示,公司上半年营收127.23亿元(同比-1.8%),归母净利润16.83亿元(同比-19.0%),其中Q2营收59.05亿元(同比+5.1%),归母净利润8.95亿元(同比-16.0%),符合市场预期。电力板块方面,上半年平均上网电价0.511元/度(同比提升0.7厘/度),发电量258.45亿千瓦时(同比-0.4%),其中煤电、气电、风电、光伏及分布式同比分别+2.0%、-5.0%、-2.5%、-13.8%。控股装机容量20.67GW,新能源占比42.8%。分板块毛利率方面,煤电毛利率下滑3.2个百分点,气电毛利率下滑1.2个百分点,风光毛利率分别下滑13.6、13.9个百分点。投资收益12.94亿元,公允价值变动损益亏损3.08亿元。
电力行业发展趋势如何?
电力行业正经历结构性转型,新能源占比持续提升。申能股份控股装机容量20.67GW,新能源占比已达42.8%,但风电、光伏毛利率分别下滑13.6、13.9个百分点,主要受资源、利用率及市场化电价下行影响。煤电、气电毛利率也出现下滑,煤电受耗用标煤价格上涨及电价下降影响下滑3.2个百分点,气电毛利率下滑1.2个百分点。行业整体面临成本压力与市场化电价调整的双重挑战,但新能源发展仍是长期趋势。
申能股份报告重点分析了哪些方面?
申能股份报告重点分析了电力板块各细分业务的盈利能力变化,指出煤电、气电毛利率下滑,风光业务受资源、利用率及市场化电价影响显著。同时报告关注了公司投资收益与公允价值变动损益情况,上半年投资收益12.94亿元,公允价值变动损益亏损3.08亿元。此外,报告还展望了公司新能源项目并网计划及未来盈利预测,维持“买入”评级。
当前电力市场状况如何?
当前电力市场呈现煤电、气电盈利能力承压,风光业务增速放缓但仍是发展方向的特点。申能股份报告显示,上半年平均上网电价同比提升0.7厘/度,但发电量同比仅下降0.4%,供需关系相对稳定。然而,市场化电价下行和成本上涨压缩了火电企业利润空间,同时新能源项目建设和上网电价不及预期也带来不确定性。行业整体处于转型期,竞争格局正在重塑。
申能股份报告提示了哪些风险?
申能股份报告提示的主要风险包括煤价持续上行可能进一步压缩火电利润空间,新能源项目建设进度和上网电价不及预期会影响公司长期发展。此外,市场化电价波动和资源利用率变化也对公司盈利产生直接影响。报告指出,风电、光伏毛利率大幅下滑反映出行业竞争加剧和成本压力,投资者需关注这些风险因素对公司未来业绩的潜在影响。