猜你想问
山东黄金2026年中报核心数据有哪些?
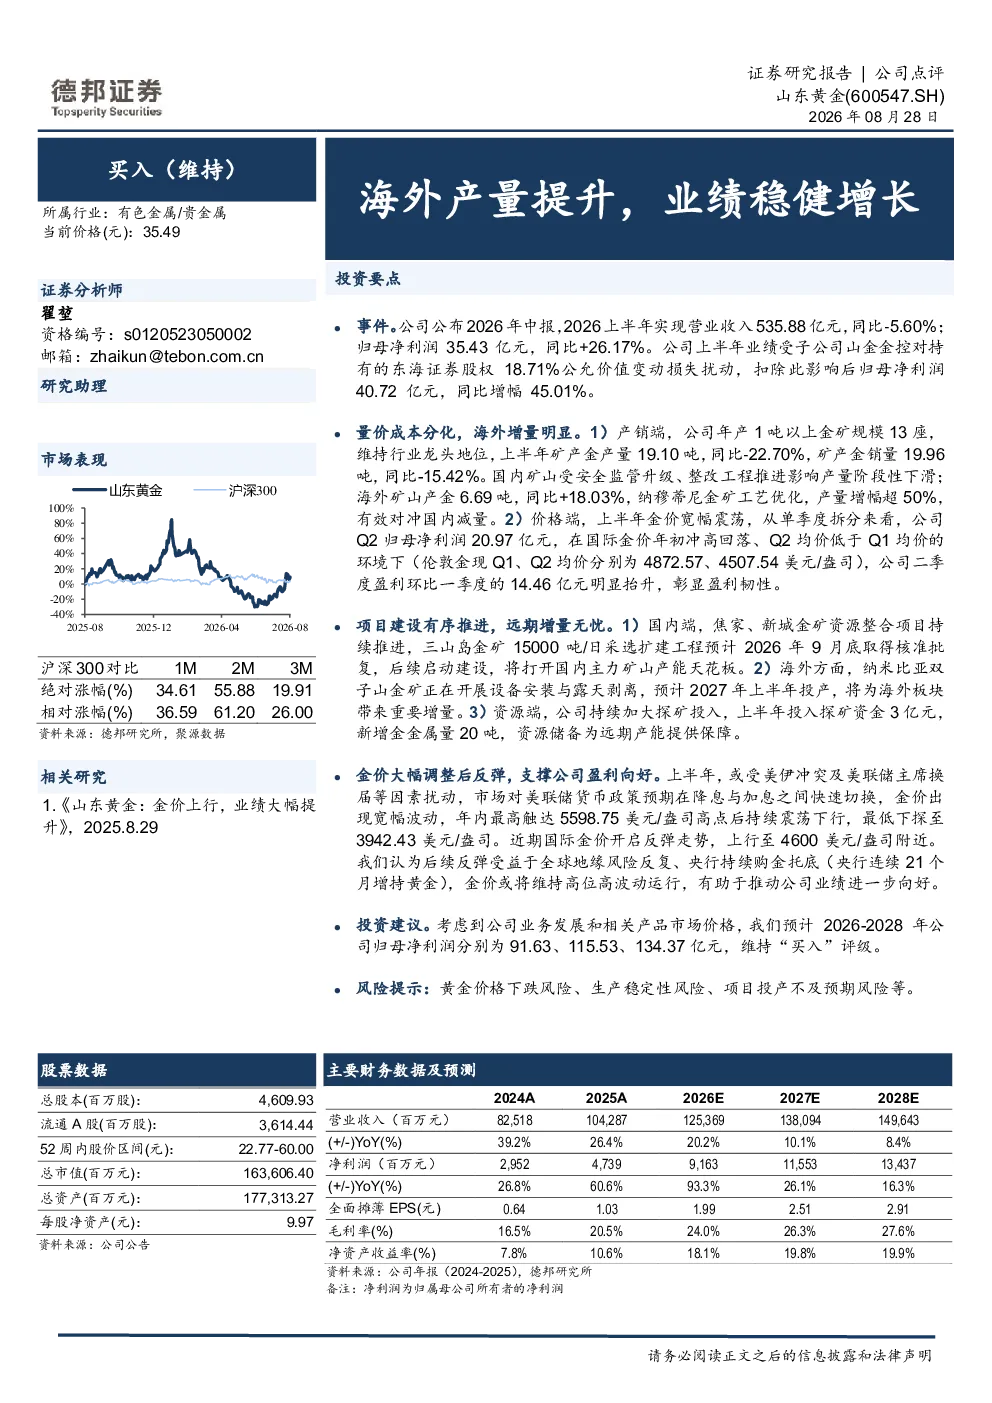
山东黄金2026年中报显示,上半年营业收入535.88亿元(同比-5.60%),归母净利润35.43亿元(同比+26.17%)。扣除山金金控对东海证券股权公允价值变动损失后,归母净利润40.72亿元,同比增幅45.01%。业绩受国内矿山安全监管影响产量下滑,但海外矿山产量提升18.03%(6.69吨),纳穆蒂尼金矿产量增幅超50%,有效对冲减量。Q2归母净利润20.97亿元,环比提升,显示盈利韧性。
有色金属行业发展趋势如何?
山东黄金作为有色金属行业龙头企业,通过海外产量提升有效对冲国内减量。全球金价高位高波动,受地缘风险、央行购金等因素影响,为行业带来机遇。公司持续推进国内焦家、新城金矿资源整合及三山岛金矿扩建,并布局纳米比亚双子山金矿等海外项目,强化资源储备,展现行业前瞻性布局。
报告重点分析了哪些方面?
报告重点分析了山东黄金的产销端分化、价格端抗风险能力、项目建设与资源储备、金价走势与盈利预期。公司维持13座年产1吨以上金矿的行业龙头地位,海外矿山产金6.69吨(同比+18.03%),国内矿产金产量19.10吨(同比-22.70%)。焦家、新城金矿资源整合及纳米比亚双子山金矿投产将提升长期产能。
当前黄金市场现状如何?
上半年金价宽幅波动(最高5598.75美元/盎司,最低3942.43美元/盎司),近期反弹至4600美元/盎司附近。山东黄金Q2盈利环比提升,体现金价波动下的经营韧性。全球地缘政治风险及央行购金需求支撑金价高位运行,但价格波动仍需关注。
研报提示哪些风险?
研报提示的主要风险包括黄金价格下跌、生产稳定性问题、项目投产不及预期等。国内矿山安全监管持续影响产量,海外项目推进存在不确定性,需关注地缘政治对金价及供应链的影响。公司需平衡国内外产能布局,强化安全生产管理以应对潜在风险。
你可能感兴趣
业绩稳健增长,电解铝产量显著提升
有色金属太平洋证券2025-03-27
正极材料产量大幅增长,海外业务提升盈利水平
建筑建材华安证券2020-10-28
一季度煤炭产量增长支撑盈利水平稳健提升
信达证券2023-04-28
业绩稳健增长,马必产量快速爬坡提供增长动能
公用事业信达证券2024-04-28
2024年三季度生产经营报告点评:业绩稳健增长,产量有所下滑
民生证券2024-10-23
Q3业绩符合预期,矿山产量稳健增长
有色金属华安证券2024-10-29
精煤产量迭创新高,带动业绩稳健增长
化石能源国盛证券2019-10-27
业绩稳健增长下即将开启产量集中释放期
化石能源信达证券2018-08-10
有色金属海外季报:嘉能可发布2024Q1业绩报告,自产铜产量23.97万吨,同比增长2%
有色金属华西证券2024-05-08
Q1业绩稳健增长,煤层气产量有望进一步释放
公用事业信达证券2025-04-30