猜你想问
东方雨虹上半年业绩如何?
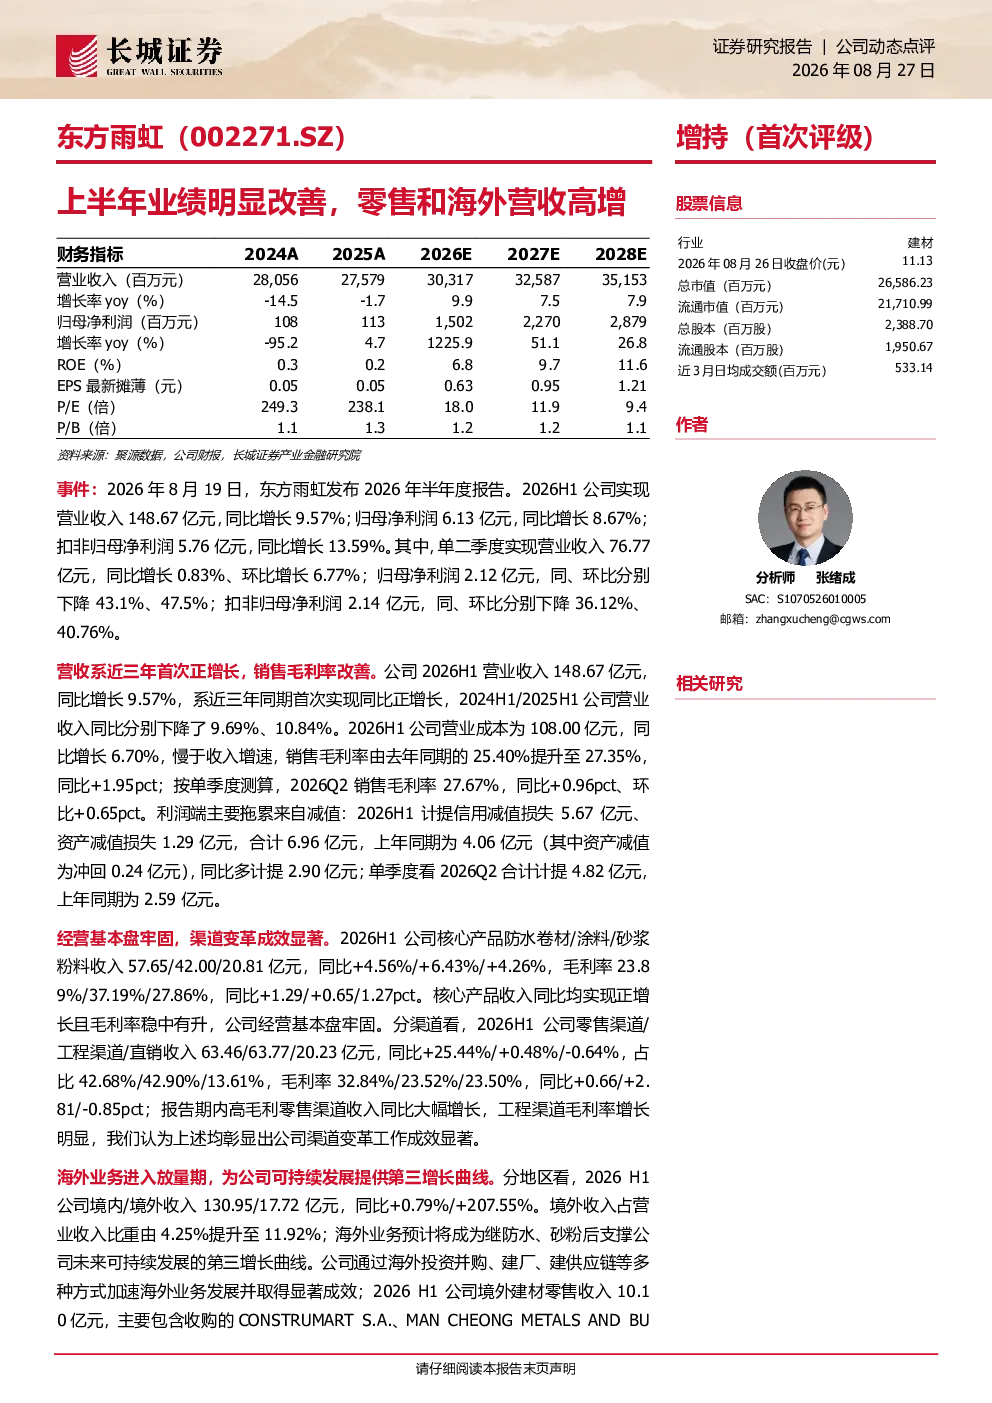
2026年上半年,东方雨虹实现营业收入148.67亿元,同比增长9.57%,系近三年首次正增长;归母净利润6.13亿元,同比增长8.67%。销售毛利率由去年同期的25.40%提升至27.35%。利润端主要受减值拖累,2026H1计提信用减值损失5.67亿元、资产减值损失1.29亿元,合计6.96亿元,同比多计提2.90亿元。经营基本盘牢固,渠道变革成效显著。核心产品防水卷材/涂料/砂浆粉料收入同比均实现正增长且毛利率稳中有升。零售渠道收入同比大幅增长,工程渠道毛利率增长明显,彰显出公司渠道变革工作成效。海外业务进入放量期,2026H1公司境外收入占营业收入比重由4.25%提升至11.92%,为公司可持续发展提供第三增长曲线。
防水材料行业发展趋势如何?
东方雨虹核心产品防水卷材/涂料/砂浆粉料收入同比均实现正增长且毛利率稳中有升,彰显出防水材料行业持续增长态势。公司通过渠道变革和海外业务拓展,积极应对市场变化,未来有望在收入增量与盈利结构改善两个维度持续为公司贡献弹性。海外建材零售收入高毛利属性,为行业提供了新的增长点。
研报重点分析了哪些方面?
研报重点分析了东方雨虹上半年业绩改善情况,包括营业收入和净利润的同比增长,销售毛利率的提升,以及渠道变革和海外业务拓展的成效。报告还分析了核心产品的增长情况,以及海外业务放量对公司可持续发展的贡献。
当前防水材料市场现状如何?
当前防水材料市场经营基本盘牢固,东方雨虹核心产品收入同比均实现正增长且毛利率稳中有升。公司通过渠道变革和海外业务拓展,积极应对市场变化。海外业务进入放量期,为公司可持续发展提供第三增长曲线,市场前景良好。
研报有哪些风险提示?
2026H1东方雨虹利润端主要受减值拖累,计提信用减值损失5.67亿元、资产减值损失1.29亿元,合计6.96亿元,同比多计提2.90亿元。这提示投资者需关注公司减值风险。此外,海外业务拓展也存在一定的不确定性,需持续关注其发展情况。