猜你想问
嘉友国际Q2归母净利增长35%的原因是什么?
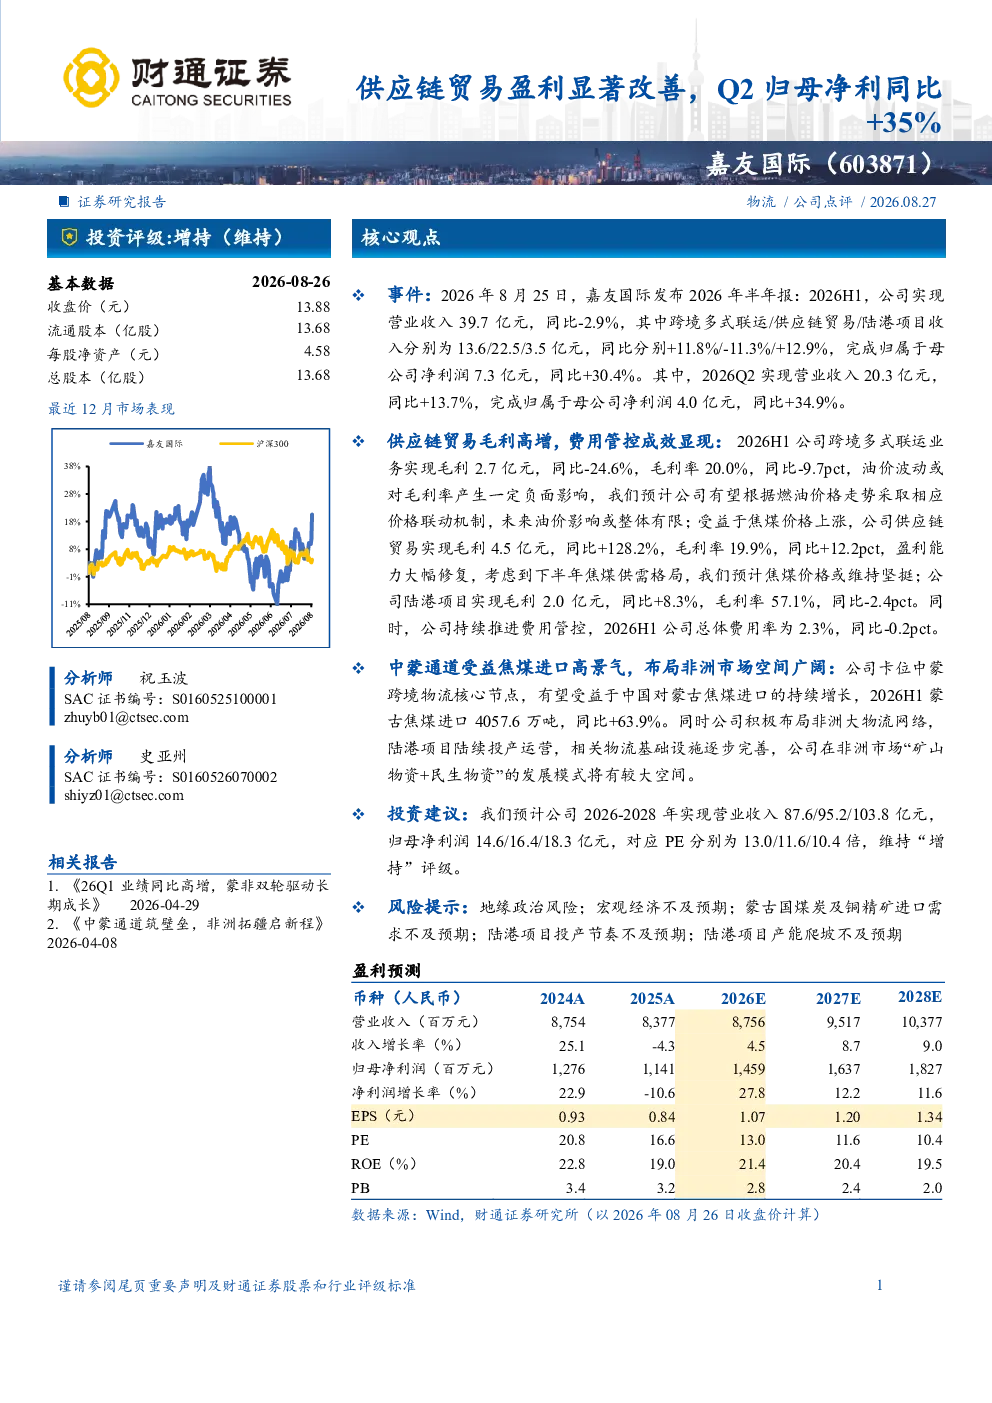
嘉友国际2026年上半年供应链贸易盈利显著改善,主要得益于焦煤价格上涨推动供应链贸易业务毛利大幅增长。虽然跨境多式联运业务受油价波动影响毛利率有所下降,但公司持续推进费用管控,总体费用率同比下降,最终实现归母净利润同比增长35%。具体来看,供应链贸易毛利同比增长128.2%,毛利率提升12.2个百分点至19.9%
嘉友国际未来几年业绩预期如何?
根据研报预测,嘉友国际预计2026-2028年实现营业收入87.6/95.2/103.8亿元,归母净利润14.6/16.4/18.3亿元,对应PE分别为13.0/11.6/10.4倍。中蒙通道受益焦煤进口高景气,非洲市场布局空间广阔,为公司未来增长提供支撑
嘉友国际供应链贸易业务的优势在哪里?
嘉友国际供应链贸易业务的优势主要体现在焦煤进口方面。中蒙通道受益焦煤进口高景气,2026H1蒙古焦煤进口量同比增长63.9%,推动公司供应链贸易毛利大幅增长。公司持续推进费用管控,总体费用率同比下降,进一步提升了盈利能力
当前供应链贸易行业的发展趋势是什么?
当前供应链贸易行业的发展趋势主要体现在跨境多式联运和资源型产品贸易方面。随着全球贸易格局变化和资源型产品需求增长,跨境多式联运业务迎来发展机遇。同时,焦煤等资源型产品价格上涨,推动供应链贸易业务毛利提升,行业整体盈利能力增强
嘉友国际面临哪些主要风险?
嘉友国际面临的主要风险包括地缘政治风险、宏观经济不及预期、蒙古国煤炭及铜精矿进口需求不及预期、陆港项目投产节奏不及预期、陆港项目产能爬坡不及预期等。这些风险可能影响公司业务发展和盈利能力,需密切关注
你可能感兴趣
通富微电(002156)Q2归母净利同比+347%,景气度上行利润弹性显著
中泰证券2026-08-31
2025Q1业绩预告点评:归母净利润同比+25%到+35%超预期,看好2025年盈利能力继续改善
机械设备东吴证券2025-04-13
国金电新 TCL中环 Q2归母净利减亏 组件业务显著改善
未知机构2026-07-13
国金电新 TCL中环 预计Q2归母净利-16.53 -13.53亿元 同环比改善 组件业务显著
未知机构2026-07-14
2024年中报点评:Q2归母净利同比-48.7%毛利率改善明显
交通运输东吴证券2024-08-24
2023年年报点评:归母净利同比增长174.6%,盈利能力显著提升
信达证券2024-03-21
2022年中报预增点评:还原股权处置收益影响后Q2单季归母净利预增35%-44%,净利率提升逻辑持续验证
交通运输华创证券2022-07-14
国金电新 福斯特 预计Q2归母净利5.58亿元 同增489 环增79 光伏胶膜盈利改善 电
未知机构2026-07-13
扣非归母净利同比+50%,B2C业务盈利能力显著提升
纺织服装国金证券2019-08-29
Q2营收、归母业绩表现亮眼,净利率和现金流同比改善显著
建筑建材安信证券2023-08-21