猜你想问
这份研报的核心内容是什么?
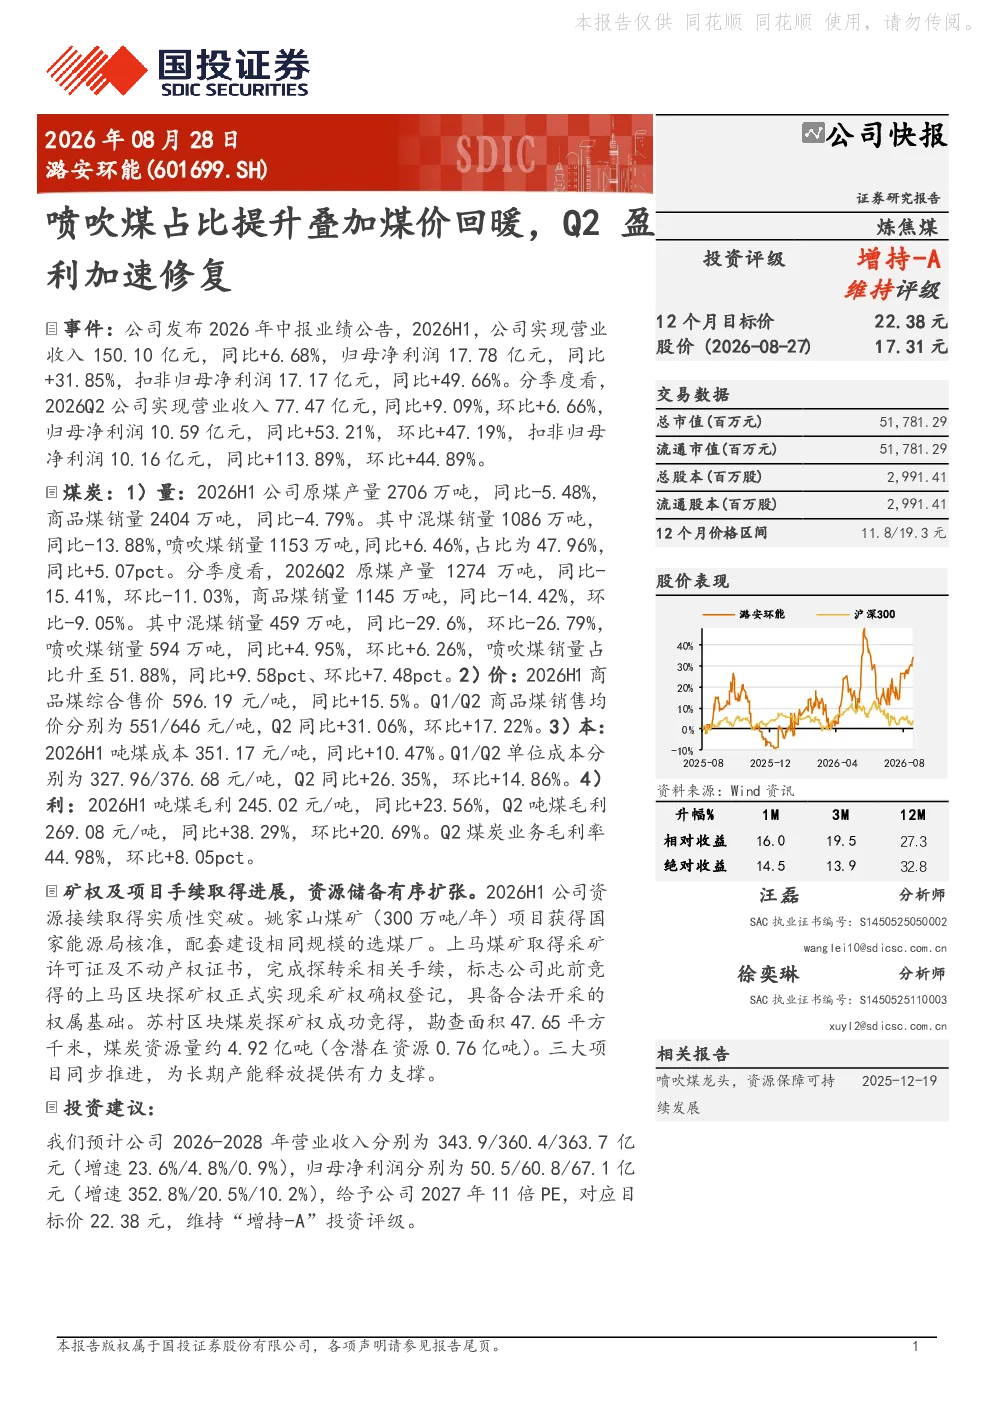
这份研报的核心内容是分析潞安环能2026年中报,指出公司盈利加速修复主要得益于喷吹煤占比提升和煤价回暖。2026H1营业收入150.10亿元,同比增长6.68%;归母净利润17.78亿元,同比增长31.85%。Q2营业收入77.47亿元,同比增长9.09%;归母净利润10.59亿元,同比增长53.21%。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势方面,报告指出潞安环能通过提升喷吹煤占比和适应煤价变化,实现了盈利修复。喷吹煤销量占比从47.96%提升至51.88%,显示出结构性调整的成效。同时,商品煤综合售价和吨煤毛利均实现增长,表明行业在价格传导和成本控制上具备一定韧性。长期来看,资源拓展项目如姚家山煤矿等将为产能释放提供支撑,但需关注煤价波动和下游需求变化带来的风险。
报告中重点分析了哪些方向?
报告中重点分析了潞安环能的产量销量结构变化、价格成本趋势以及资源拓展进展。具体包括喷吹煤销量占比提升、混煤销量下降、商品煤售价和吨煤毛利增长等经营数据,以及姚家山煤矿项目核准、上马煤矿许可获取和苏村区块探矿权竞得等资源拓展成果。这些分析揭示了公司在行业调整中的应对策略和长期发展潜力。
当前煤炭市场处于什么状态?
当前煤炭市场状态表现为价格回暖和结构性调整。报告数据显示,2026H1商品煤综合售价同比增长15.5%,Q2销售均价同比增加31.06%,显示出市场供需关系有所改善。同时,吨煤成本也呈现上升趋势,但吨煤毛利同步增长,表明企业盈利能力得到修复。不过,市场仍面临煤价波动和下游需求不确定性的挑战。
研报提示了哪些风险?
研报提示的主要风险包括煤价下跌超预期、钢焦耗煤量不及预期以及资源拓展不及预期。煤价波动直接影响煤炭企业盈利水平,钢焦行业需求疲软会削弱煤炭下游需求,而资源拓展项目的推进速度和效果则关系到企业长期发展潜力。这些风险因素可能对潞安环能的未来业绩产生不利影响。
你可能感兴趣
Q2喷吹煤产销环比略增,煤价大幅下滑拖累业绩
中泰证券2023-08-17
财报点评:喷吹煤销量占比提升 山西国改落地可期
化石能源东兴证券2018-08-24
喷吹煤占比仍可提高,产能逐步释放
化石能源中泰证券2013-08-29
公司信息更新报告:Q2业绩环比改善,关注煤矿成长和喷吹煤弹性
开源证券2025-09-01
优质喷吹煤龙头,业绩环比继续提升
化石能源中泰证券2018-02-05
煤炭行业周报:秦港煤价小幅下跌喷吹煤稳中有升
化石能源大同证券2010-09-15
煤炭行业周报: 国际煤价大幅上涨,国内喷吹煤上涨
化石能源大同证券2010-04-28
煤炭行业周报:国内喷吹煤表现良好,国际煤价大跌
化石能源大同证券2010-08-18
喷吹煤龙头企业,煤价上涨中有望释放高弹性
化石能源安信证券2018-06-22
公司信息更新报告:煤价回落业绩承压,关注成长性和喷吹煤弹性
化石能源开源证券2024-10-31