猜你想问
影石创新2026H1收入和利润表现如何?
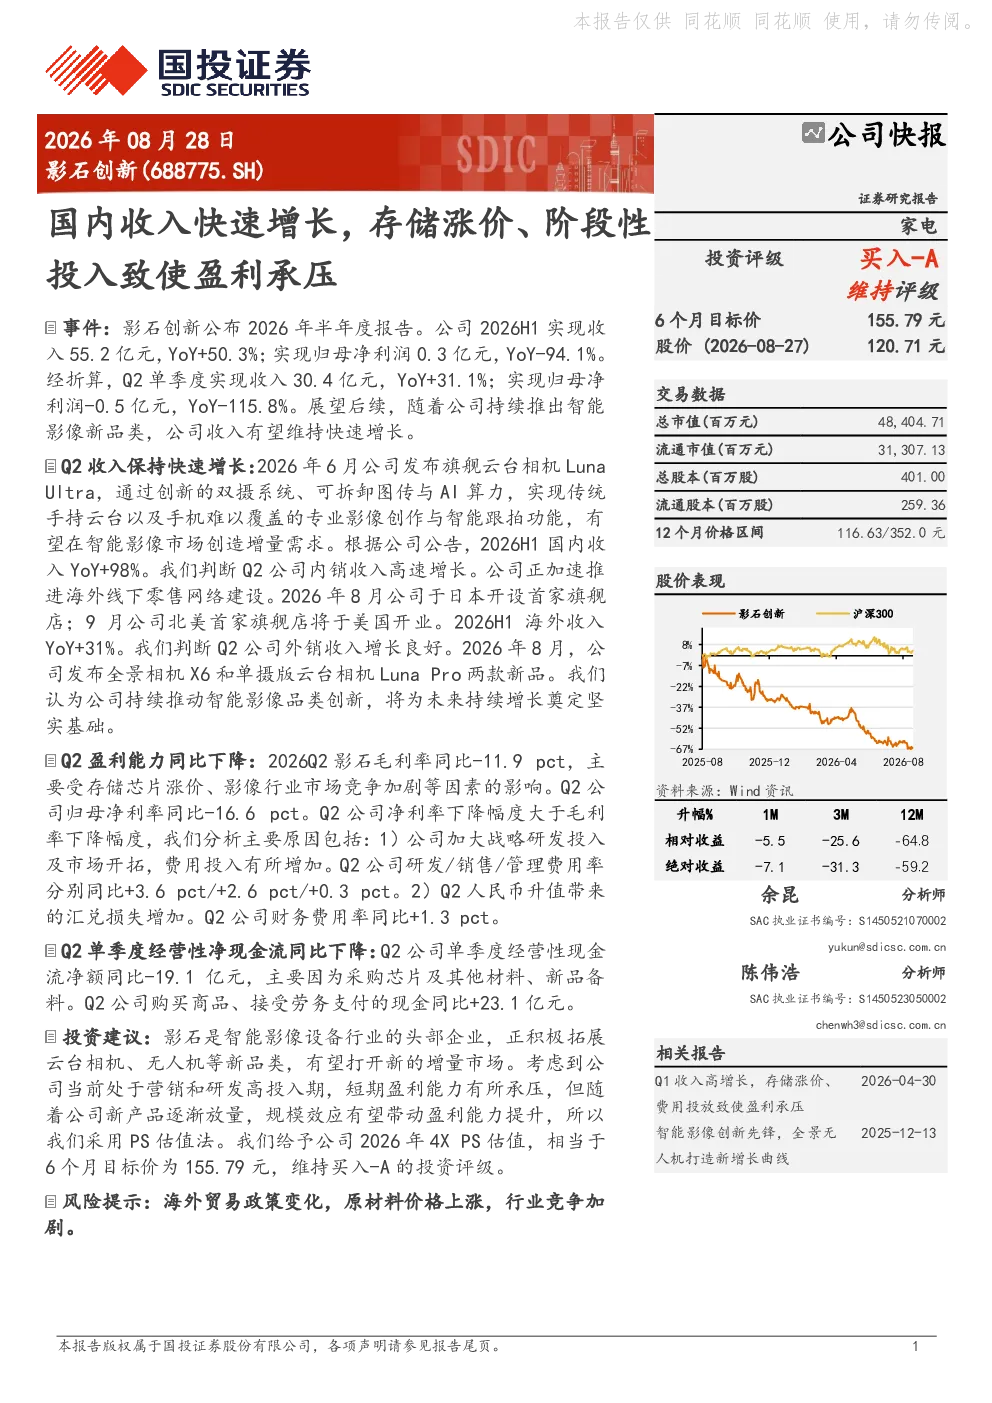
影石创新2026H1实现收入55.2亿元,同比增长50.3%,但归母净利润仅为0.3亿元,同比大幅下降94.1%。Q2单季度收入30.4亿元,同比增长31.1%,但归母净利润为-0.5亿元,同比下降115.8%。公司持续推出智能影像新品类,收入有望维持快速增长。
影石创新智能影像产品线有哪些创新?
公司发布旗舰云台相机Luna Ultra、全景相机X6和单摄版云台相机Luna Pro等新品,推动智能影像品类创新。国内收入YoY增长98%,外销收入YoY增长31%。海外市场加速拓展,于日本和美国开设旗舰店。新品类有望打开增量市场。
影石创新Q2盈利能力受哪些因素影响?
毛利率同比下降11.9 pct,主要受存储芯片涨价和市场竞争加剧影响。归母净利率同比下降16.6 pct,净利率下降幅度大于毛利率,主要因研发、销售、管理费用增加,以及人民币升值带来的汇兑损失。短期盈利承压。
智能影像设备行业发展趋势如何?
智能影像设备行业正经历快速发展,新品类不断涌现,市场竞争加剧。头部企业积极拓展新品类,有望打开增量市场。行业规模效应将逐步提升盈利能力,但原材料价格波动和海外贸易政策变化仍是主要挑战。
影石创新面临哪些投资风险?
主要风险包括海外贸易政策变化、原材料价格上涨、行业竞争加剧。存储芯片涨价和阶段性投入导致短期盈利承压。公司需关注成本控制和新品放量进度,以提升长期盈利能力。
你可能感兴趣
影石创新国内收入快速增长,存储涨价、阶段性投入致使盈利承压
国投证券2026-08-28
新品上市表现优异,但原材料涨价及投入加大致使利润承压
电子设备山西证券2023-04-07
收入稳健增长,新业务投入期致使利润承压
太平洋证券2025-04-25
2025年三季报点评:新品投入致使业绩承压,期待未来盈利能力修复
华创证券2025-11-05
2024年第一季度收入恢复正增长,费用增投致使盈利承压
食品饮料国信证券2024-04-28
2019年业绩快报点评:收入稳健增长,投入加大导致利润阶段性承压
食品饮料西南证券2020-01-12
国内收入保持快速增长,费用投入影响盈利
基础化工太平洋证券2022-04-27
2025Q3经营阶段性承压,水上用品预计快速增长且盈利爬坡顺利
轻工制造山西证券2025-11-20
2024年三季报业绩点评:短期投入较大致使公司利润承压,战略格局清晰着眼于中长期发展
机械设备东方财富2024-10-31
内外因素致使业绩阶段性承压,看好长期价值
信息技术华创证券2022-04-22