猜你想问
新华保险2026年中报核心数据有哪些?
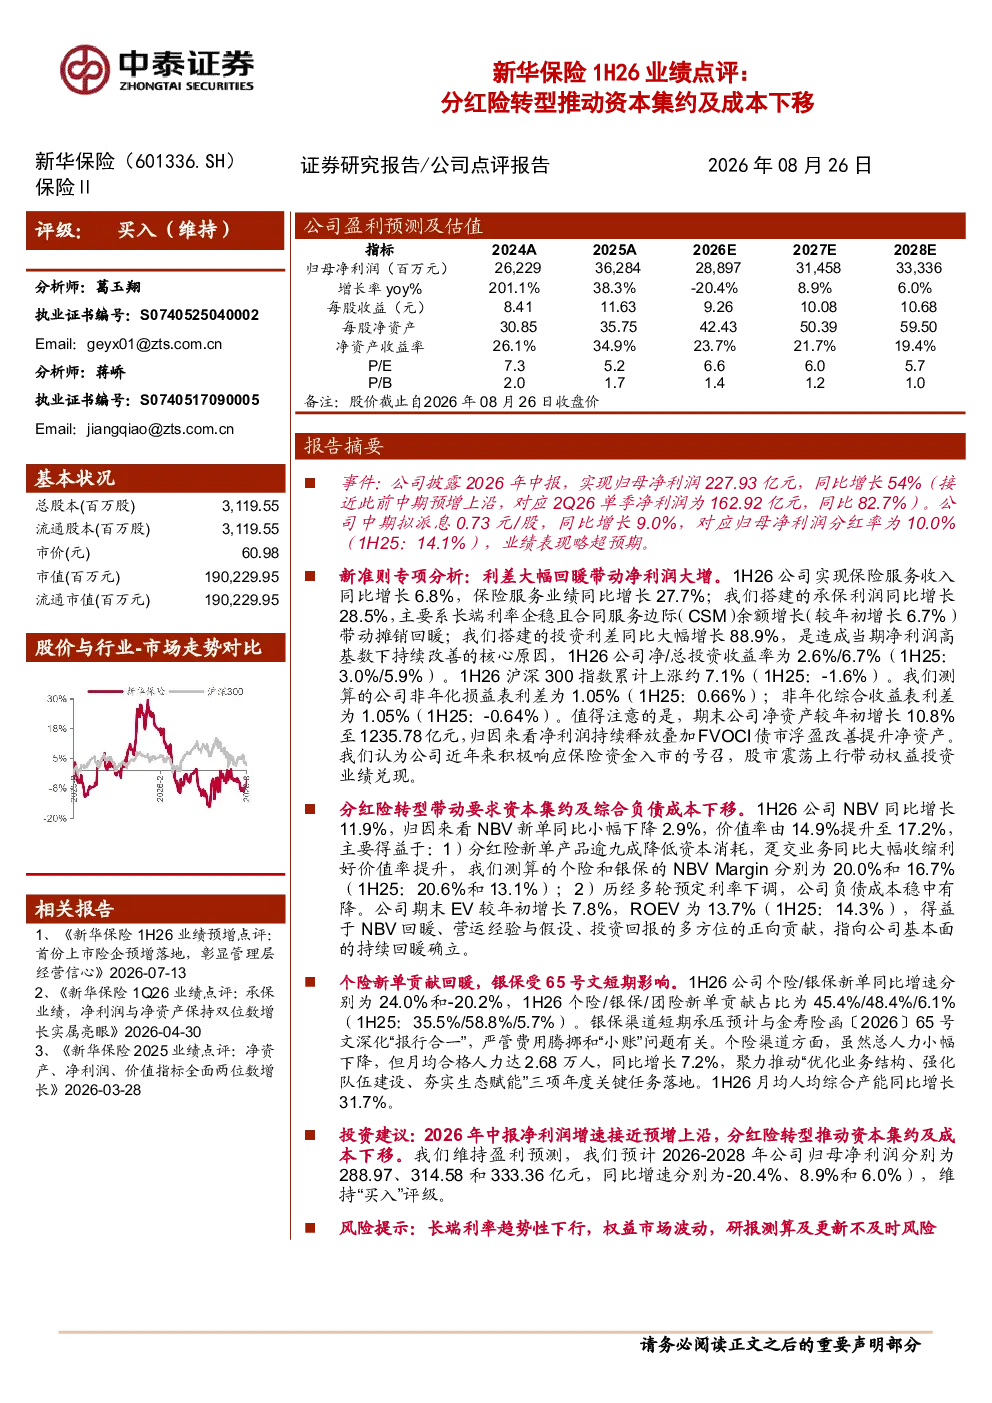
新华保险2026年中报实现归母净利润227.93亿元,同比增长54%,略超预期;中期拟派息0.73元/股,同比增长9.0%,分红率为10.0%。保险服务收入同比增长6.8%,保险服务业绩同比增长27.7%。承保利润同比增长28.5%,主要因长端利率企稳及合同服务边际(CSM)余额增长带动摊销回暖。投资利差同比大幅增长88.9%,净/总投资收益率为2.6%/6.7%,主要得益于股市上涨带动权益投资业绩兑现。期末净资产较年初增长10.8%至1235.78亿元。
分红险转型对新华保险有何影响?
新华保险分红险转型推动资本集约及成本下移,NBV同比增长11.9%,新单同比小幅下降2.9%,价值率提升至17.2%。分红险新单产品逾九成降低资本消耗,趸交业务同比大幅收缩利好价值率提升。公司负债成本稳中有降,期末EV较年初增长7.8%,ROEV为13.7%。
新华保险银保渠道表现如何?
新华保险个险新单同比增长24.0%,银保受65号文短期影响同比下降20.2%。银保渠道短期承压与金寿险函〔2026〕65号文深化“报行合一”有关。个险渠道月均合格人力达2.68万人,同比增长7.2%,月均人均综合产能同比增长31.7%
新华保险未来发展趋势如何?
新华保险基本面持续回暖,NBV回暖、营运经验与假设、投资回报等多方位贡献ROEV。公司维持盈利预测,预计2026-2028年归母净利润分别为288.97、314.58和333.36亿元,同比增速分别为-20.4%、8.9%和6.0%。
新华保险研报有哪些风险提示?
新华保险研报提示风险包括长端利率趋势性下行、权益市场波动、研报测算及更新不及时等。需关注利率下行和权益市场波动等风险。
你可能感兴趣
新华保险(601336)2026年中报点评:持续增配权益,分红险转型成效显著
华创证券2026-08-26
业绩增速转正,持续推动分红险转型-2025年中报点评
华创证券2025-08-29
2023年年报点评:成本下移推动业绩改善,产能扩张助力公司成长
基础化工东吴证券2024-03-26
2Q24中报业绩点评:业绩略低于预期,尚待成本集约效应
食品饮料国泰君安证券2024-08-15
积极推动分红险转型,新业务价值快速增长
兴证国际2025-11-05
新华保险1H26业绩简评 利润与NBV较快增长 投资高杠杆β属性明确
未知机构2026-08-27
中国人寿2025年一季报点评:业绩增长超预期,分红险转型成效明显
金融开源证券2025-04-30
中国太平(0966.HK)2026年中期业绩公告点评:权益投资收益高增驱动业绩向好,分红险转型继续深化
国联民生证券2026-08-25
英美资源 AAL-LN 1H26业绩及分析师会议精要 下调资本开支指引 资产优化持续推进
未知机构2026-07-31
2025年报点评:业绩增速遥遥领先,分红险转型成效显著
金融华创证券2026-03-27