猜你想问
白云机场2026年半年报核心数据有哪些?
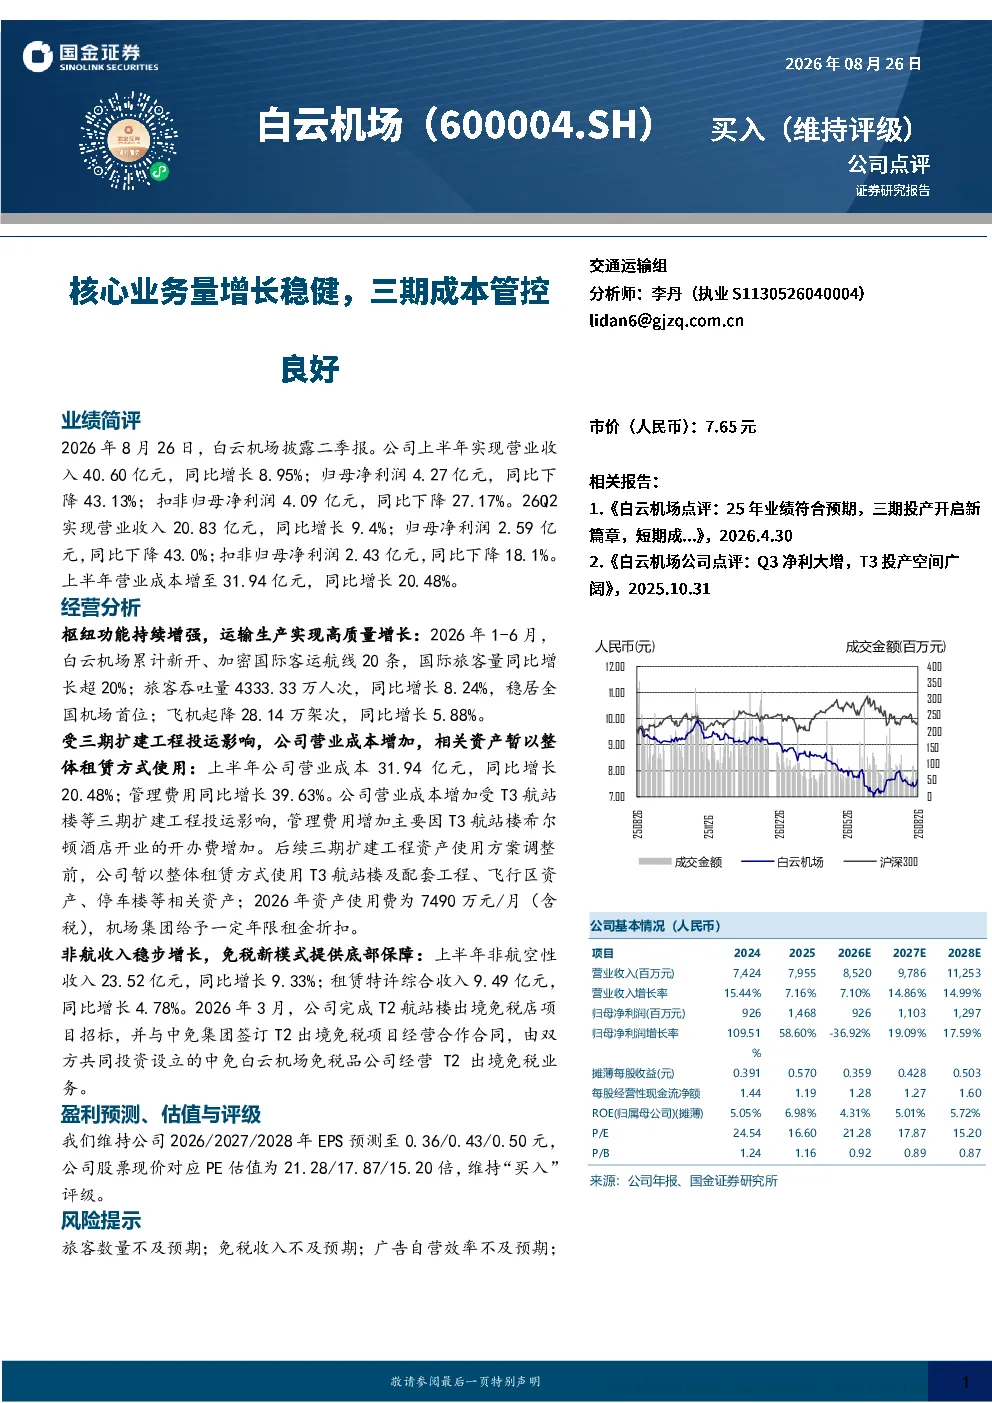
白云机场2026年半年报显示,公司上半年实现营业收入40.60亿元,同比增长8.95%;归母净利润4.27亿元,同比下降43.13%;扣非归母净利润4.09亿元,同比下降27.17%。26Q2实现营业收入20.83亿元,同比增长9.4%;归母净利润2.59亿元,同比下降43.0%;扣非归母净利润2.43亿元,同比下降18.1%。上半年营业成本增至31.94亿元,同比增长20.48%。
白云机场2026年半年报行业发展趋势如何?
白云机场2026年半年报显示,公司枢纽功能持续增强,运输生产实现高质量增长。2026年1-6月,白云机场累计新开、加密国际客运航线20条,国际旅客量同比增长超20%;旅客吞吐量4333.33万人次,同比增长8.24%,稳居全国机场首位;飞机起降28.14万架次,同比增长5.88%。非航收入稳步增长,上半年非航空性收入23.52亿元,同比增长9.33%,租赁特许综合收入9.49亿元,同比增长4.78%。
白云机场2026年半年报重点分析了哪些方面?
白云机场2026年半年报重点分析了公司成本增加、非航收入增长及免税新模式。成本增加主要受三期扩建工程投运影响,上半年营业成本31.94亿元,同比增长20.48%;管理费用同比增长39.63%。非航收入稳步增长,上半年非航空性收入23.52亿元,同比增长9.33%;租赁特许综合收入9.49亿元,同比增长4.78%。公司完成T2航站楼出境免税店项目招标,并与中免集团合作经营T2出境免税业务。
白云机场2026年半年报市场现状如何判断?
白云机场2026年半年报市场现状显示,公司经营稳健,但面临成本上升压力。公司上半年旅客吞吐量稳居全国机场首位,国际旅客量增长超20%,非航收入增长9.33%。然而,受三期扩建工程投运影响,公司营业成本和费用显著增加,归母净利润同比下降43.13%。公司维持2026/2027/2028年EPS预测至0.36/0.43/0.50元,PE估值为21.28/17.87/15.20倍,市场相关报告评级平均得分为1.00,对应“买入”评级。
白云机场2026年半年报有哪些风险提示?
白云机场2026年半年报提示了三方面风险:一是旅客数量不及预期,二是免税收入不及预期,三是广告自营效率不及预期。公司需关注市场变化,提升运营效率,确保旅客吞吐量和免税业务增长目标达成,同时优化广告自营业务效率,以应对潜在的市场风险。