猜你想问
药明合联2026年中报核心内容有哪些?
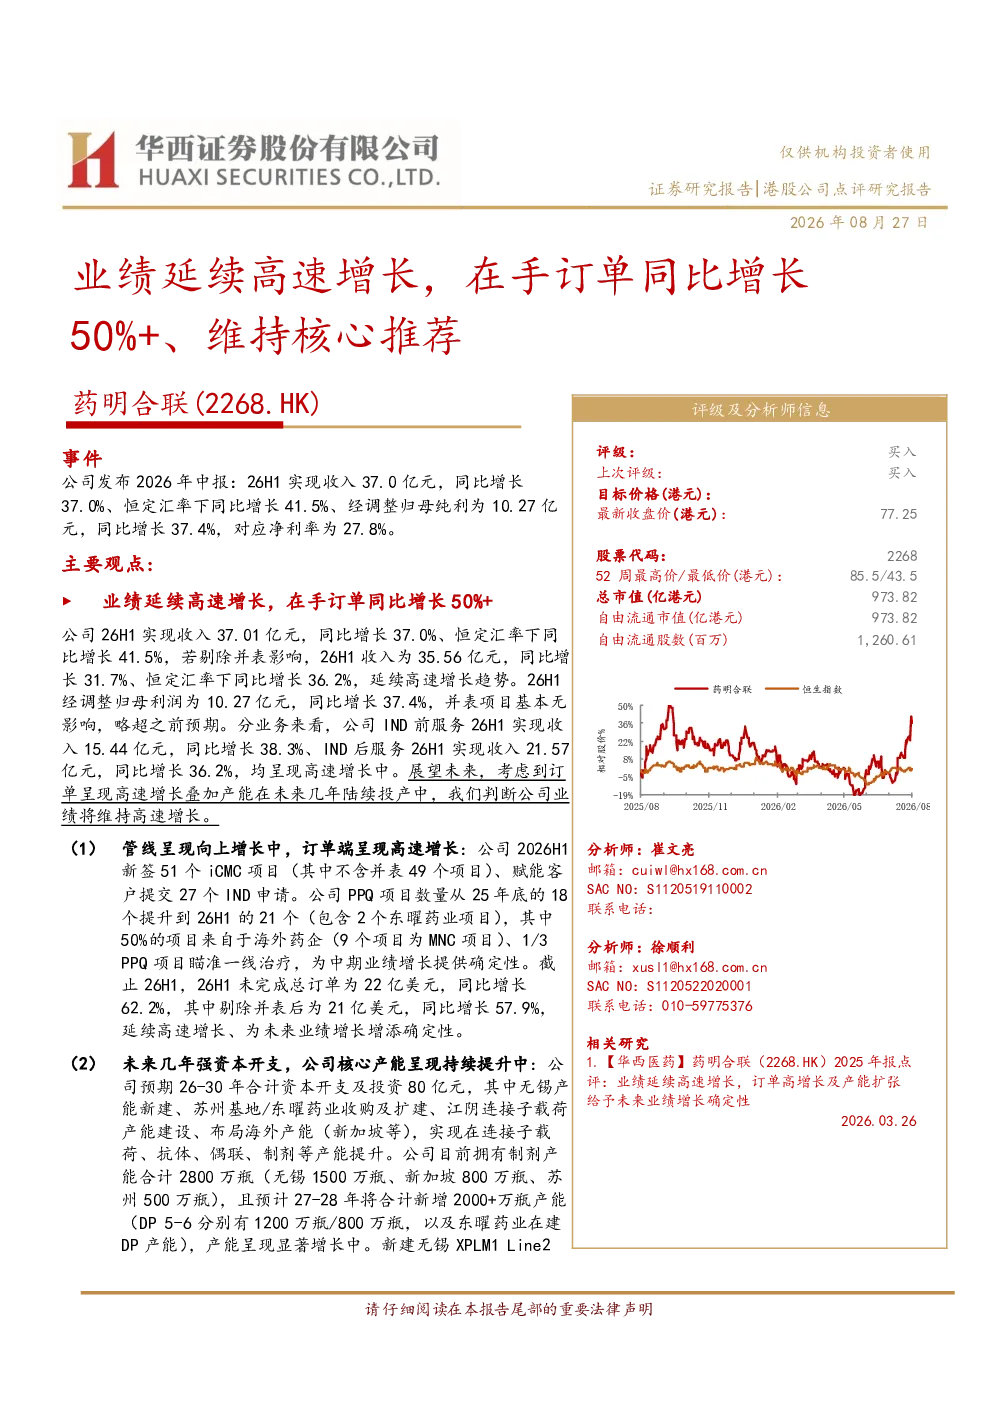
药明合联2026年中报显示业绩延续高速增长,26H1实现收入37.01亿元,同比增长37.0%;经调整归母净利润为10.27亿元,同比增长37.4%。剔除并表影响后,收入同比增长31.7%,利润同比增长36.2%。IND前服务和IND后服务业务均呈现高速增长,分别同比增长38.3%和36.2%
生物偶联药物赛道发展趋势如何?
生物偶联药物赛道正快速发展,药明合联持续深耕前沿技术,围绕偶联技术、连接子、新型有效载荷等布局,赋能下一代ADC及新型生物偶联药物。WuXiTecan-2™技术平台已与2家公司达成合作,执行3个iCMC项目,显示行业对创新技术的强烈需求
报告重点分析了哪些业务方向?
报告重点分析了药明合联的订单与产能扩张情况,公司2026H1新签51个iCMC项目,赋能客户提交27个IND申请。未完成总订单为22亿美元,同比增长62.2%。同时,公司计划2026-2030年合计资本开支80亿元,无锡产能新建、苏州基地扩建等将显著提升连接子载荷、抗体、偶联、制剂等产能
当前生物制药CDMO市场现状如何?
当前生物制药CDMO市场呈现高速增长态势,药明合联作为行业领先者,其IND前服务和IND后服务业务均呈现高速增长,分别同比增长38.3%和36.2%。未完成总订单为22亿美元,同比增长62.2%,显示市场需求旺盛,行业竞争激烈
研报提示了哪些风险因素?
研报提示的风险因素包括核心服务管线进展不确定性、药品关税、美国政策改革、地缘政治风险等。这些因素可能对公司业务发展产生不利影响,需持续关注行业政策变化及国际政治经济环境
你可能感兴趣
药明合联(2268.HK)业绩延续高速增长,在手订单同比增长50%+、维持核心推荐
华西证券2026-08-27
业绩延续快速增长,在手订单维持高速增长
华西证券2025-07-30
国泰海通医药 凯莱英2026H1业绩点评 在手及新签订单均同比增长超50
未知机构2026-08-24
跟踪报告:核心业务高速增长,在手订单充足全年业绩有保障
机械设备万联证券2020-08-27
业绩增长超市场预期,在手订单继续维持高速增长
医药生物华西证券2021-03-30
业绩延续高速增长,在手订单和新签订单继续保持高速增长
医药生物华西证券2021-08-30
业绩延续高速增长,在手订单继续呈现向上趋势
华西证券2023-04-27
业绩延续高速增长,新签订单同比增长超70%
医药生物华西证券2021-10-31
业绩延续高速增长,21年新签订单同比增长约66%
医药生物华西证券2022-03-31
业绩延续高速增长,全年新签订单同比增长约88%
医药生物华西证券2022-01-18