猜你想问
兴瑞科技2026年半年度业绩表现如何?
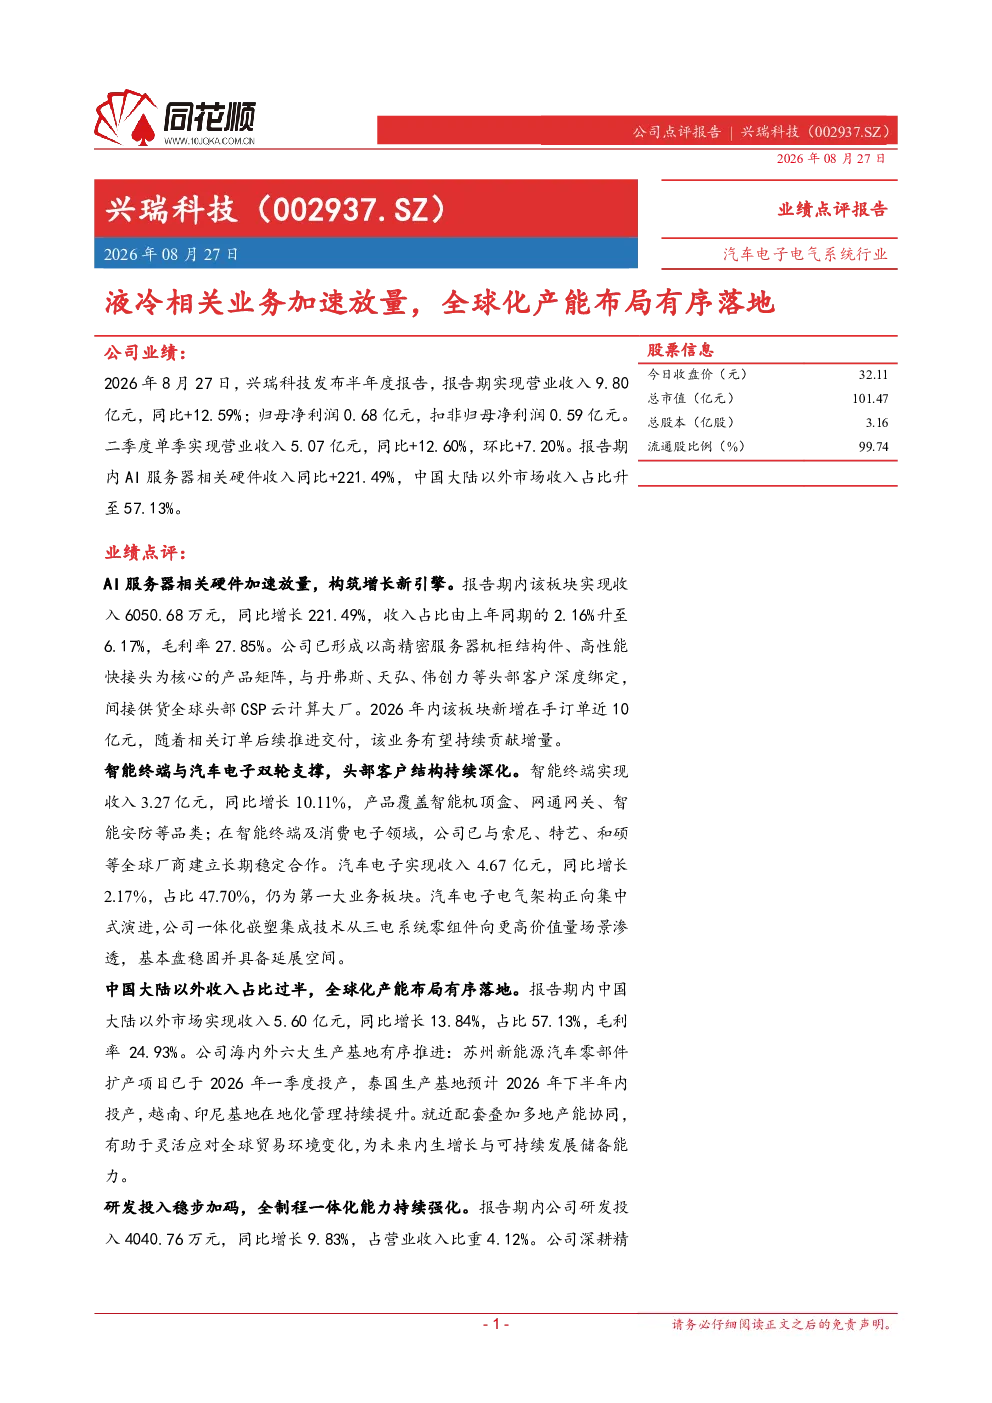
兴瑞科技2026年半年度报告显示,实现营业收入9.80亿元,同比增长12.59%;归母净利润0.68亿元,扣非归母净利润0.59亿元。二季度单季营收5.07亿元,同比增长12.60%,环比增长7.20%。AI服务器相关硬件收入同比+221.49%,中国大陆以外市场收入占比升至57.13%。
兴瑞科技液冷相关业务发展情况如何?
兴瑞科技液冷相关业务,即AI服务器硬件板块,收入6050.68万元,同比增长221.49%,收入占比6.17%,毛利率27.85%。新增在手订单近10亿元,有望持续贡献增量。公司通过一体化嵌塑集成技术向高价值量场景渗透,推动液冷业务加速放量。
兴瑞科技全球化产能布局进展如何?
兴瑞科技全球化布局持续推进,中国大陆以外市场收入占比57.13%,同比增长13.84%,毛利率24.93%。海内外六大生产基地有序推进,包括苏州扩产项目、泰国生产基地(预计2026年下半年投产)及越南、印尼基地,就近配套和多地产能协同提升灵活性和可持续发展能力。
兴瑞科技当前市场竞争力如何?
兴瑞科技具备全制程综合生产服务能力,包括精密模具与零部件制造、同步研发、自动化组装等,为切入算力硬件等新赛道奠定基础。公司在智能终端与汽车电子领域也表现亮眼,与索尼、特艺等全球厂商合作,一体化嵌塑集成技术提升产品竞争力。
兴瑞科技面临哪些风险因素?
兴瑞科技面临的风险包括下游需求不及预期、国际贸易政策不确定性、汇率波动风险、原材料价格波动、海外工厂管理风险等。公司需关注这些风险因素,加强风险管理,确保业务稳定发展。
你可能感兴趣
首次覆盖报告巨胎项目有序推进,全球化产能布局加速
国泰海通证券2026-08-10
自有品牌放量,全球化产能有序落地
食品饮料山西证券2026-04-27
鼎通科技中报业绩点评 液冷业务进入放量期 下半年业绩有望加速
未知机构2026-08-19
季报点评:推进全球化布局,前瞻卡位机器人、液冷等业务
交运设备国盛证券2025-10-31
2025年三季报点评:Q3业绩承压,机器人+液冷业务加速布局
华创证券2025-11-09
2025年三季报点评:Q3业绩承压,机器人+液冷业务加速布局
华创证券2025-11-09
业绩体现经营韧性,元宇宙相关布局有序落地
文化传媒安信证券2022-08-25
领导好兴瑞科技调研更新慈溪新产能已开始爬坡服务器业务快速增长
未知机构2024-06-17
瑞丰新材(300910.SZ):产销放量产能持续扩张,红海布局加速海外成长
国投证券2026-06-14