猜你想问
PP日报核心内容是什么?
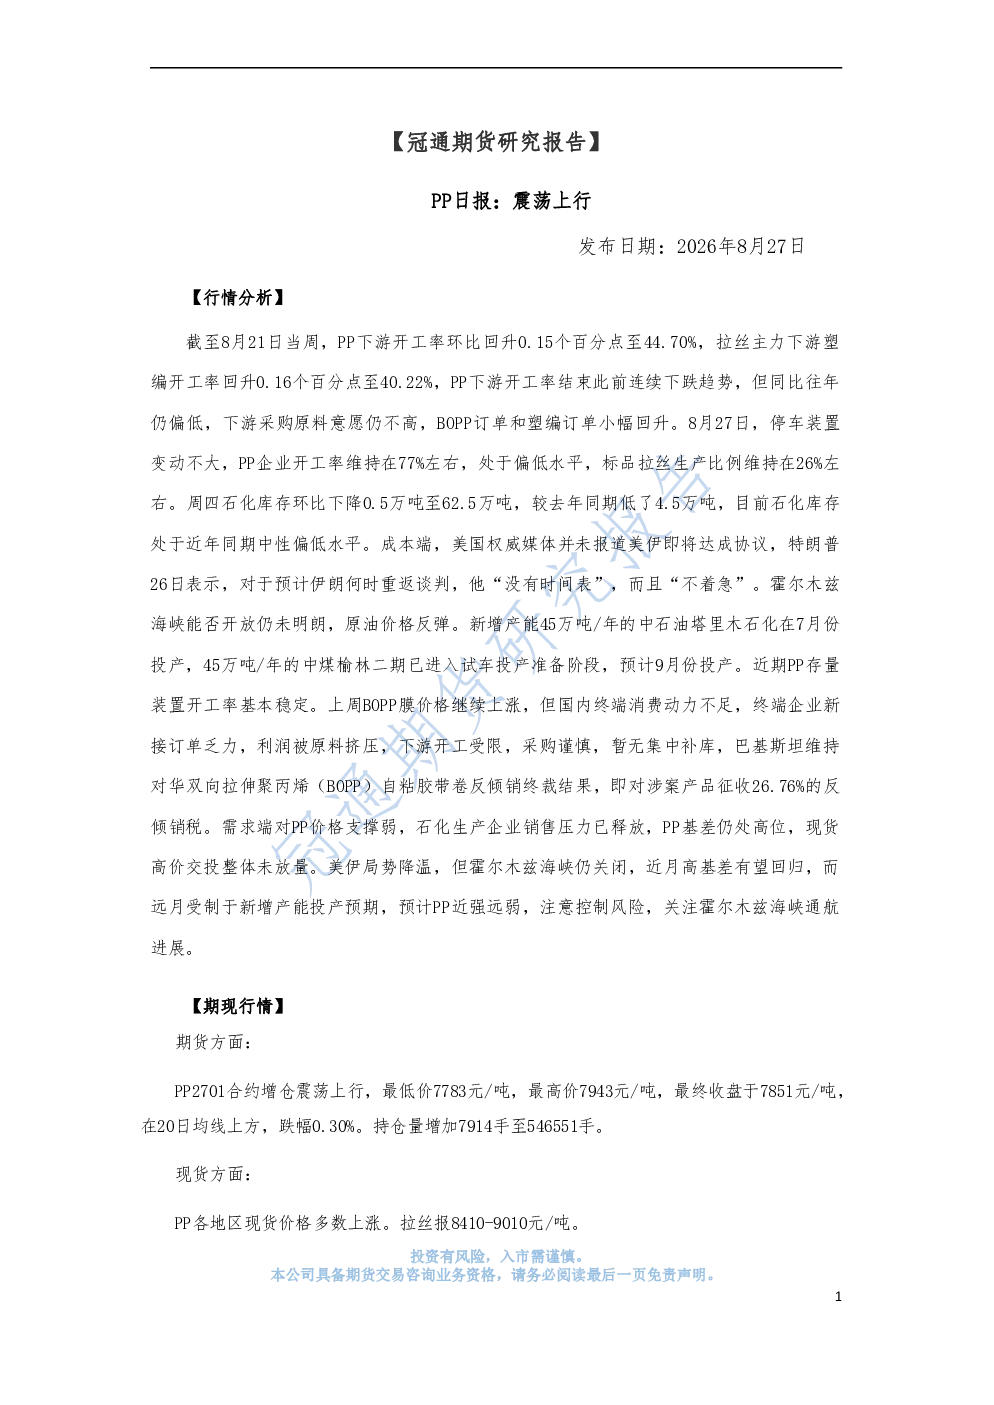
本报告分析PP行业震荡上行行情。截至8月21日当周,PP下游开工率环比回升0.15个百分点至44.70%,但同比仍偏低,下游采购意愿不高,BOPP和塑编订单小幅回升。8月27日,PP企业开工率维持在77%,标品拉丝生产比例26%,停车装置变动不大。石化库存环比下降0.5万吨至62.5万吨,较去年同期低4.5万吨,处于中性偏低水平。成本端,美伊局势未明朗,原油价格反弹。新增产能45万吨/年的中石油塔里木石化7月投产,中煤榆林二期预计9月投产,近期存量装置开工率稳定。BOPP膜价格上涨但终端消费乏力,巴基斯坦对华BOPP反倾销税维持26.76%。需求端对PP价格支撑弱,石化销售压力释放,基差高位,现货高价交投未放量。美伊局势降温但霍尔木兹海峡关闭,近月高基差有望回归,远月受新增产能预期影响,预计近强远弱,需关注霍尔木兹海峡通航进展。
PP赛道行业发展趋势如何?
PP行业近期呈现震荡上行态势。供应端,新增产能投放压力增大,中石油塔里木石化7月投产,中煤榆林二期预计9月投产,但近期存量装置开工率稳定。需求端,下游开工率44.70%,同比偏低,采购意愿不高,BOPP和塑编订单小幅回升。库存方面,石化库存环比下降0.5万吨至62.5万吨,较去年同期低4.5万吨,处于中性偏低水平。成本端,美伊局势影响原油价格波动,布伦特原油10合约涨至86美元/桶上方,CFR丙烯1100美元/吨。BOPP膜价格上涨但终端消费乏力,巴基斯坦对华BOPP反倾销税维持26.76%。整体看,PP近强远弱,近月高基差有望回归,远月受新增产能预期影响。需关注霍尔木兹海峡通航进展及美伊局势变化。
报告重点分析了哪些方向?
本报告重点分析了PP行业的基本面供需平衡及期现行情。供应端关注PP企业开工率、标品拉丝比例及停车装置变动情况,显示近期供应端稳定,但新增产能投放带来长期压力。需求端分析下游开工率、采购意愿及BOPP和塑编订单变化,显示下游需求恢复缓慢。库存方面,石化库存下降至62.5万吨,同比减少4.5万吨。成本端追踪美伊局势对原油及丙烯价格的影响。期现行情方面,PP2701合约增仓震荡上行,收盘7851元/吨,跌幅0.30%,持仓量增7914手至546551手。现货价格多数上涨,拉丝报8410-9010元/吨。研究结论指出PP近强远弱,需关注霍尔木兹海峡通航及美伊局势。
当前PP市场现状如何判断?
当前PP市场呈现震荡上行但供需偏弱格局。供应端,新增产能投放带来压力,但近期存量装置开工率稳定,整体供应维持高位。需求端,下游开工率44.70%,同比偏低,采购意愿不高,显示需求恢复缓慢。库存方面,石化库存处于中性偏低水平,但需求疲软制约价格上行空间。成本端,原油及丙烯价格受美伊局势影响波动,但BOPP膜价格上涨而终端消费乏力。期现方面,期货合约增仓震荡,现货价格多数上涨但高价交投未放量。整体看,近月高基差有望回归,但远月受新增产能预期影响,市场近强远弱。需关注霍尔木兹海峡通航进展。
本研报有哪些风险提示?
本报告提示PP行业相关风险:首先,新增产能投放可能超预期,中石油塔里木石化及中煤榆林二期项目将加剧行业竞争,长期压制价格。其次,霍尔木兹海峡通航受阻可能引发供应中断风险,需密切关注该地区局势变化。第三,美伊局势紧张可能持续影响原油价格波动,增加成本端不确定性。第四,下游需求恢复不及预期,若经济活动放缓将导致采购意愿下降,对价格形成压制。第五,BOPP反倾销税维持高位可能影响出口,需关注政策变化。以上风险因素可能对PP价格及行业盈利能力产生不利影响。