猜你想问
华夏航空2026年半年报核心数据有哪些?
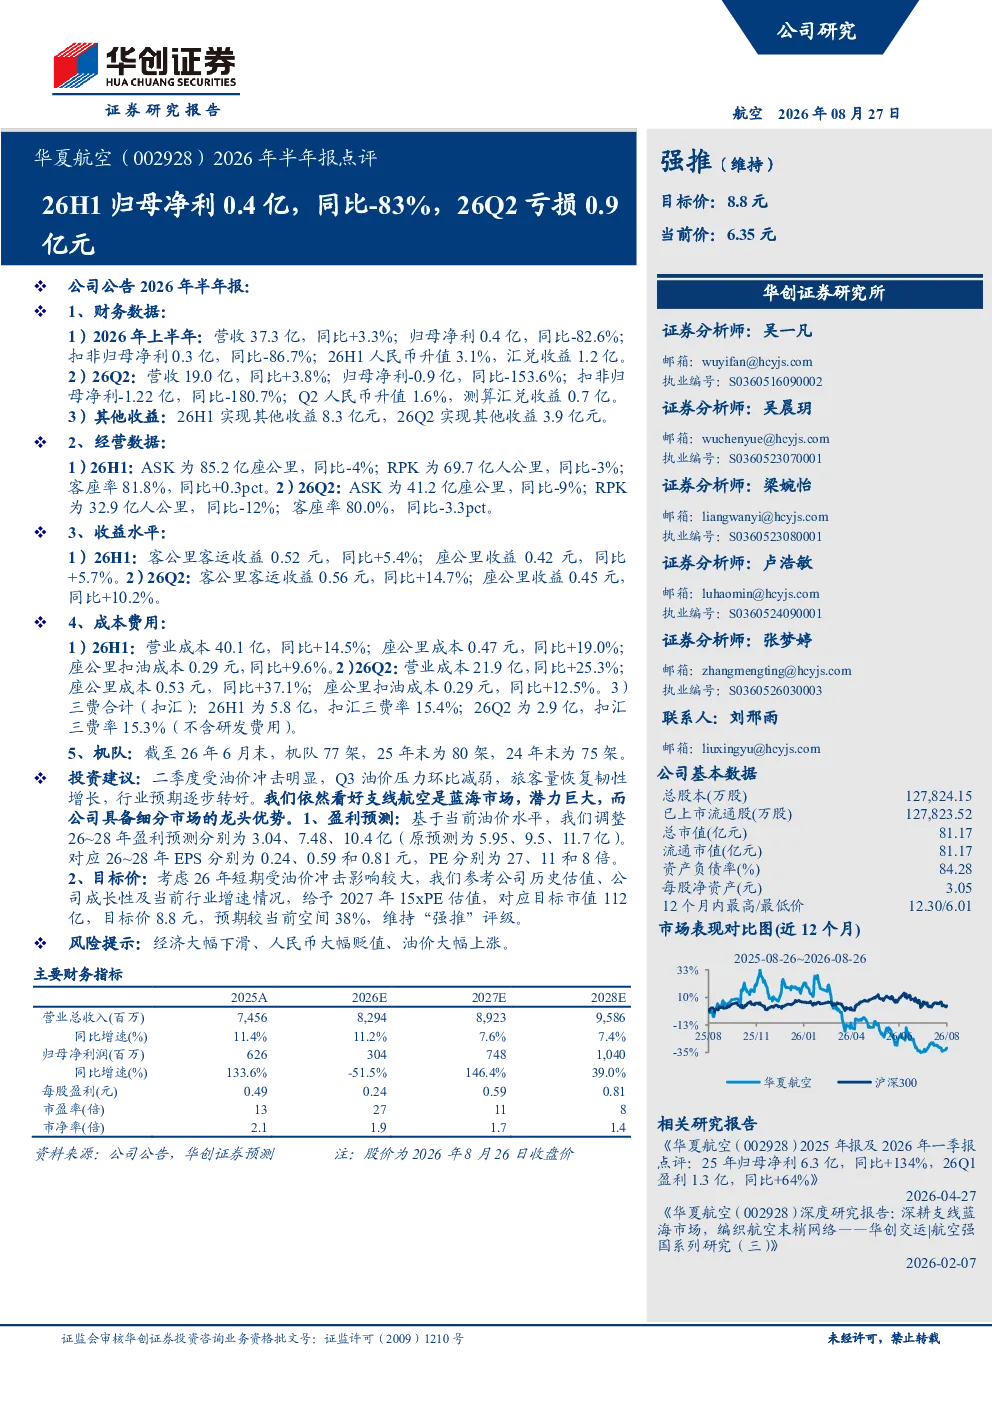
华夏航空2026年半年报显示,上半年营收37.3亿,同比增长3.3%,但归母净利0.4亿,同比大幅下降83%。主要原因是人民币升值导致汇兑损失1.2亿。Q2单季度亏损0.9亿元,同比恶化。客座率方面,H1为81.8%,Q2为80.0%。收益水平方面,客公里客运收益和座公里收益均有所提升,H1分别为0.52元和0.42元,Q2分别为0.56元和0.45元。成本费用方面,H1营业成本40.1亿,同比增长14.5%,座公里成本0.47元,同比+19.0%。机队规模方面,截至2026年6月末,机队77架,较2025年末减少3架。
支线航空行业发展趋势如何?
支线航空行业正受益于市场细分化和区域经济发展,蓝海市场潜力较大。随着国内经济复苏和消费升级,旅客对便捷性、性价比的需求提升,支线航空在短途运输中具备优势。同时,政策支持航空业发展,推动支线网络完善。但行业仍面临油价波动、成本上升等挑战,头部企业通过规模效应和运营优化提升竞争力。
研报对华夏航空的分析重点是什么?
研报重点分析了华夏航空的成本费用结构,指出H1营业成本同比增长14.5%,座公里成本同比+19.0%,成本压力显著。收益端,客公里客运收益和座公里收益均提升,但利润受汇兑损失影响大幅下降。报告关注公司机队规模调整和细分市场龙头地位,认为其具备一定竞争优势。
当前航空市场现状如何?
当前航空市场处于复苏阶段,但面临油价上涨、供需关系变化等挑战。客座率虽保持较高水平,但成本端压力持续存在。支线航空受益于区域经济带动,需求韧性较强。行业整体预期逐步转好,但经济波动、汇率变化等因素仍需关注。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济大幅下滑可能导致航空需求疲软,人民币大幅贬值将加剧汇兑损失,油价大幅上涨将推高运营成本。这些风险可能影响公司盈利能力和财务表现,投资者需关注宏观经济环境和行业政策变化。
你可能感兴趣
华夏航空(002928):经营恢复持续向好,Q3业绩略超预期
交通运输中泰证券2024-10-30
华夏航空:2026年半年度报告
财报2026-08-27
华创交运 华夏航空2026年半年度业绩预告
未知机构2026-07-15
华夏航空2026半年报点评 国联民生交运
未知机构2026-08-27
鼎胜新材2026年半年报预告点评 Q2业绩再超预期 涂炭结构 涨价落地 钠电期权共驱价值重估 继
未知机构2026-07-15
2026年半年报业绩预告点评:收入或双位数增长,盈利能力创新高
国联民生证券2026-07-10
长江电新 诺德股份2026年半年报业绩预告点评 主业量价齐升 AI弹性可期 继续推荐
未知机构2026-07-13
2026年半年报点评:氨纶与己二酸修复共振,公司业绩显著回升
基础化工西南证券2026-08-05
2026年半年报点评延续调整,期待改善
国泰海通证券2026-08-09
2026年半年报点评:天然碱龙头资源禀赋,以量补价展现经营韧性
基础化工西南证券2026-08-07