猜你想问
7月工业企业利润增速放缓的原因是什么?
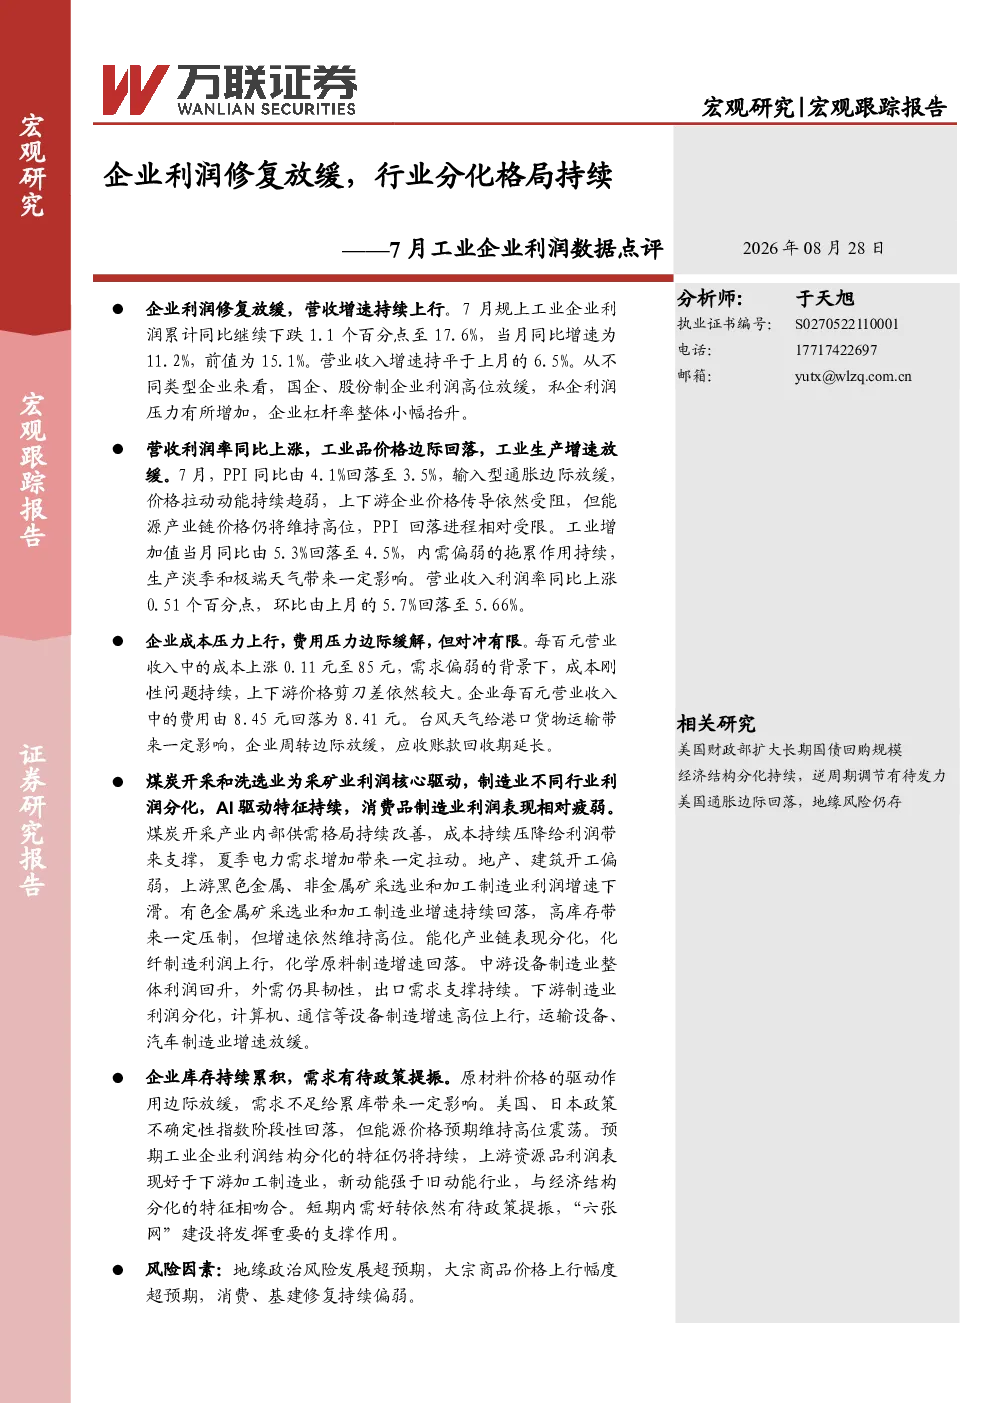
7月工业企业利润增速放缓主要受工业品价格边际回落影响。PPI同比由4.1%降至3.5%,导致企业产品售价下降。同时,工业增加值当月同比由5.3%降至4.5%,显示生产活动增速放缓。采矿业利润增速继续上行,煤炭开采和洗选业为核心驱动,但制造业利润增速放缓,尤其是消费品制造业利润表现疲弱。这些因素共同作用导致整体利润增速下降。
制造业利润增速放缓有哪些行业表现突出?
制造业利润增速放缓中,采矿业表现突出,煤炭开采和洗选业利润增速继续上行,成为主要支撑。制造业内部,AI驱动特征持续,部分高科技制造业利润保持韧性。但多数传统制造业利润承压,特别是消费品制造业利润表现疲弱。这种分化格局显示制造业内部结构性调整,部分领域仍具备增长潜力,但整体面临成本和需求的双重压力。
报告如何分析企业成本和费用压力?
报告显示企业成本压力上行,主要来自原材料价格上涨和供应链紧张。费用压力边际缓解,但成本刚性问题持续存在,上下游价格剪刀差较大,即上游成本传导顺畅但下游价格承压。国企、股份制企业利润高位放缓,私企利润压力增加,反映不同所有制企业在成本压力下表现差异。企业杠杆率整体小幅抬升,显示部分企业通过加杠杆应对成本压力,但长期可持续性存疑。
报告对工业领域需求有何判断?
报告指出企业库存持续累积,显示当前工业领域需求相对疲软。工业增加值增速放缓进一步印证了这一点。需求疲软主要受消费和基建修复偏弱影响,政策刺激效果尚未完全显现。预期短期内需求好转有待政策进一步提振,特别是“六张网”建设等政策将发挥重要支撑作用,但需求完全恢复仍需时间。
报告提示哪些风险因素?
报告提示的地缘政治风险可能加剧供应链不确定性,大宗商品价格上行将进一步挤压企业利润空间。消费和基建修复偏弱可能导致工业需求持续承压,影响企业盈利前景。此外,企业库存累积也可能引发未来去库存压力,对经济造成二次冲击。这些风险因素相互交织,可能影响工业企业利润的持续改善,需要密切关注。
你可能感兴趣
2026年7月工业企业利润点评:工业企业利润增长边际放缓,结构持续分化
开源证券2026-08-31
7月工业企业利润数据点评:企业利润表现分化,上游逐步走弱
万联证券2021-09-05
7月工业企业利润数据点评:企业利润大幅修复趋势有望延续
申港证券2020-08-31
增速实质放缓,分化持续:5月工业企业利润数据点评
国泰海通证券2026-06-27
工业企业利润数据点评:需求放缓价格涨幅收窄,企业盈利能力将持续回落
西南证券2017-12-27
工业企业利润数据点评:企业盈利非典型回升,未来面临持续放缓压力
西南证券2017-10-28
2018年1~10月工业企业利润数据点评:价格持续回落,企业盈利增长放缓
上海证券2018-11-28
2026年7月工业企业利润数据点评:宏观经济循环关键环节持续修复
德邦证券2026-08-27
2021年1-5月工业企业利润数据点评:利润修复持续分化
招商银行2021-06-27
7月工业企业利润数据点评:利润小幅上行,行业表现分化
万联证券2024-08-28