猜你想问
2026年7月工业企业利润数据点评报告主要说了什么?
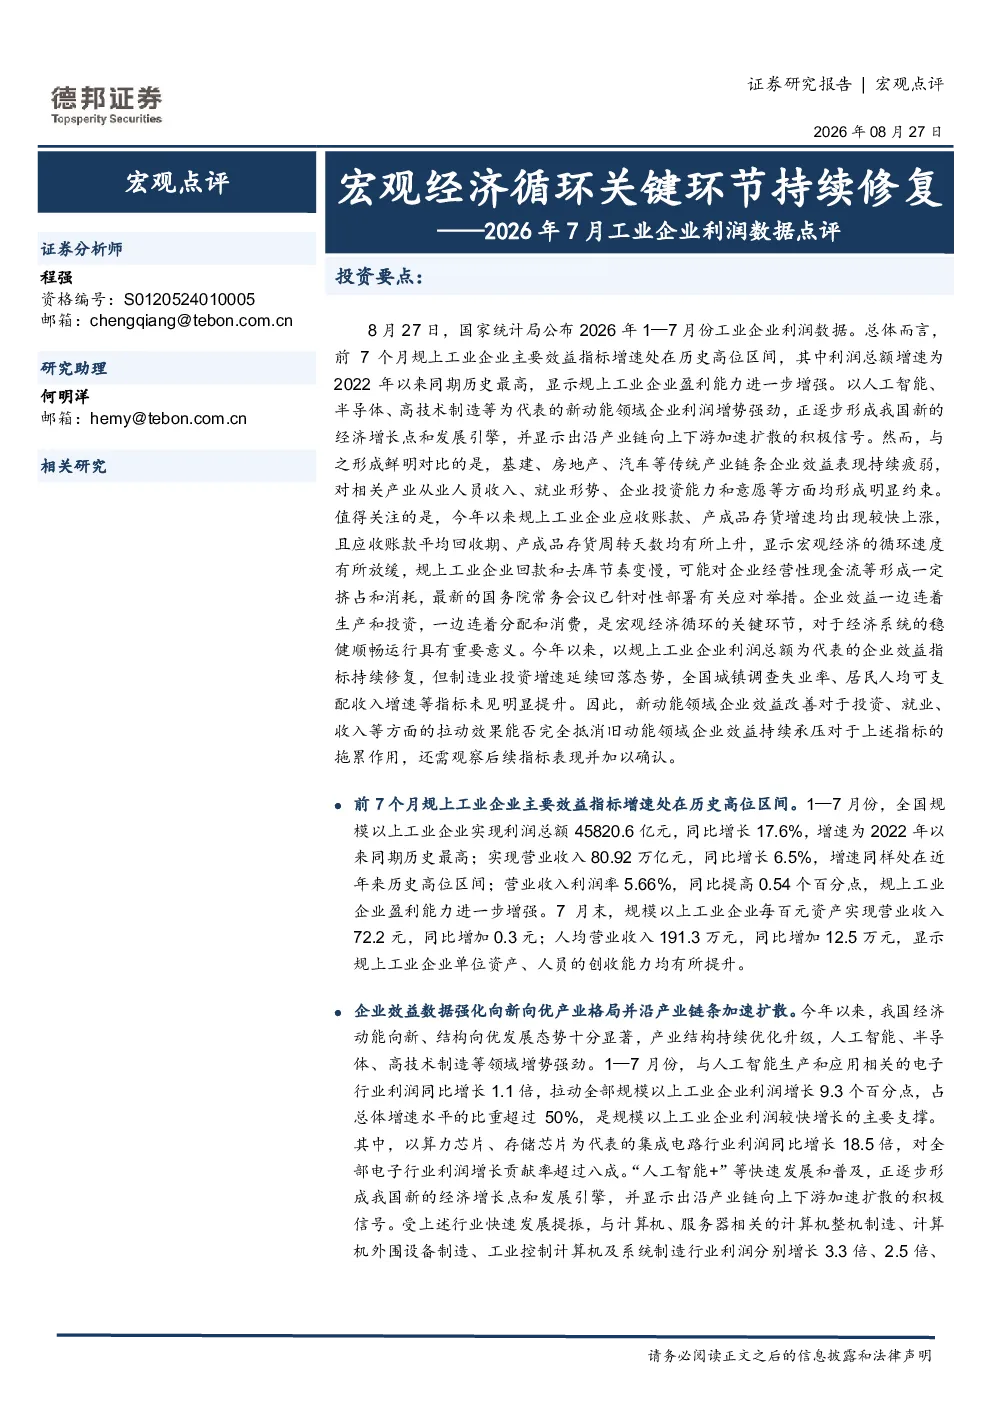
报告显示2026年前7个月规模以上工业企业利润总额同比增长17.6%,为2022年以来同期最高增速。营业收入同比增长6.5%,利润率提高0.54个百分点,显示企业盈利能力增强。新动能领域如人工智能、半导体、高技术制造利润增势强劲,电子行业利润同比增长1.1倍,集成电路行业利润同比增长18.5倍。但传统产业链条如基建、房地产、汽车效益持续疲弱,黑色金属冶炼和压延加工业利润同比下降51.2%,汽车制造业利润同比下降20.4%。宏观循环放缓迹象显现,应收账款和产成品存货同比分别增长8.5%和10.8%,周转天数上升。国务院已部署清理拖欠企业账款工作,提出用好专项债券、专项再贷款等政策。新旧动能转换能否稳定顺畅仍需观察,需关注应收账款和存货上涨问题及新动能效益扩散程度。
哪些赛道在2026年7月工业企业利润中表现突出?
新动能领域表现突出,人工智能、半导体、高技术制造等领域利润增势强劲。电子行业利润同比增长1.1倍,对整体利润增长贡献9.3个百分点。集成电路行业利润同比增长18.5倍,显示高技术制造业发展势头良好。这些领域的企业效益改善对投资、就业、收入的拉动效果仍需持续观察,但已显现出较强的增长潜力。传统产业链条如基建、房地产、汽车则面临效益持续疲弱的问题,需要关注其调整压力。
报告重点分析了哪些方向?
报告重点分析了工业企业效益指标的修复情况、新旧动能转换的进展、宏观循环的放缓迹象以及政策应对措施。具体包括:1)企业效益指标修复,利润和收入增速均有所提升;2)新旧动能转换,新动能领域表现强劲但旧动能领域承压;3)宏观循环放缓,应收账款和存货增长显示经济循环速度放缓;4)政策应对,国务院部署清理拖欠企业账款工作并提出相关政策措施。报告强调需关注新旧动能转换的稳定性及宏观风险问题。
当前工业企业市场现状如何判断?
当前工业企业市场呈现新旧分化格局。一方面,新动能领域如高技术制造业、电子行业利润大幅增长,显示经济结构优化和产业升级趋势明显。另一方面,传统产业链条如基建、房地产、汽车行业效益持续疲弱,部分行业利润大幅下滑,反映经济下行压力仍存。宏观层面,应收账款和存货增长较快,周转天数上升,显示经济循环有所放缓。整体来看,经济修复过程中新旧动能转换加速,但宏观环境仍存在不确定性,需关注相关风险。
报告提示了哪些风险?
报告提示的主要风险包括:1)新旧动能转换能否稳定顺畅,新动能领域效益改善能否持续并带动整体经济增长仍需观察;2)宏观循环放缓风险,应收账款和存货较快上涨可能导致企业资金链压力加大,需关注经济循环速度放缓的影响;3)传统产业链条调整风险,基建、房地产、汽车等传统行业效益持续疲弱可能拖累整体经济表现;4)政策效果不确定性,清理拖欠账款等政策能否有效缓解企业资金压力仍需时间验证。需持续关注这些风险因素的变化情况。