猜你想问
南华期货2026年半年报核心内容是什么?
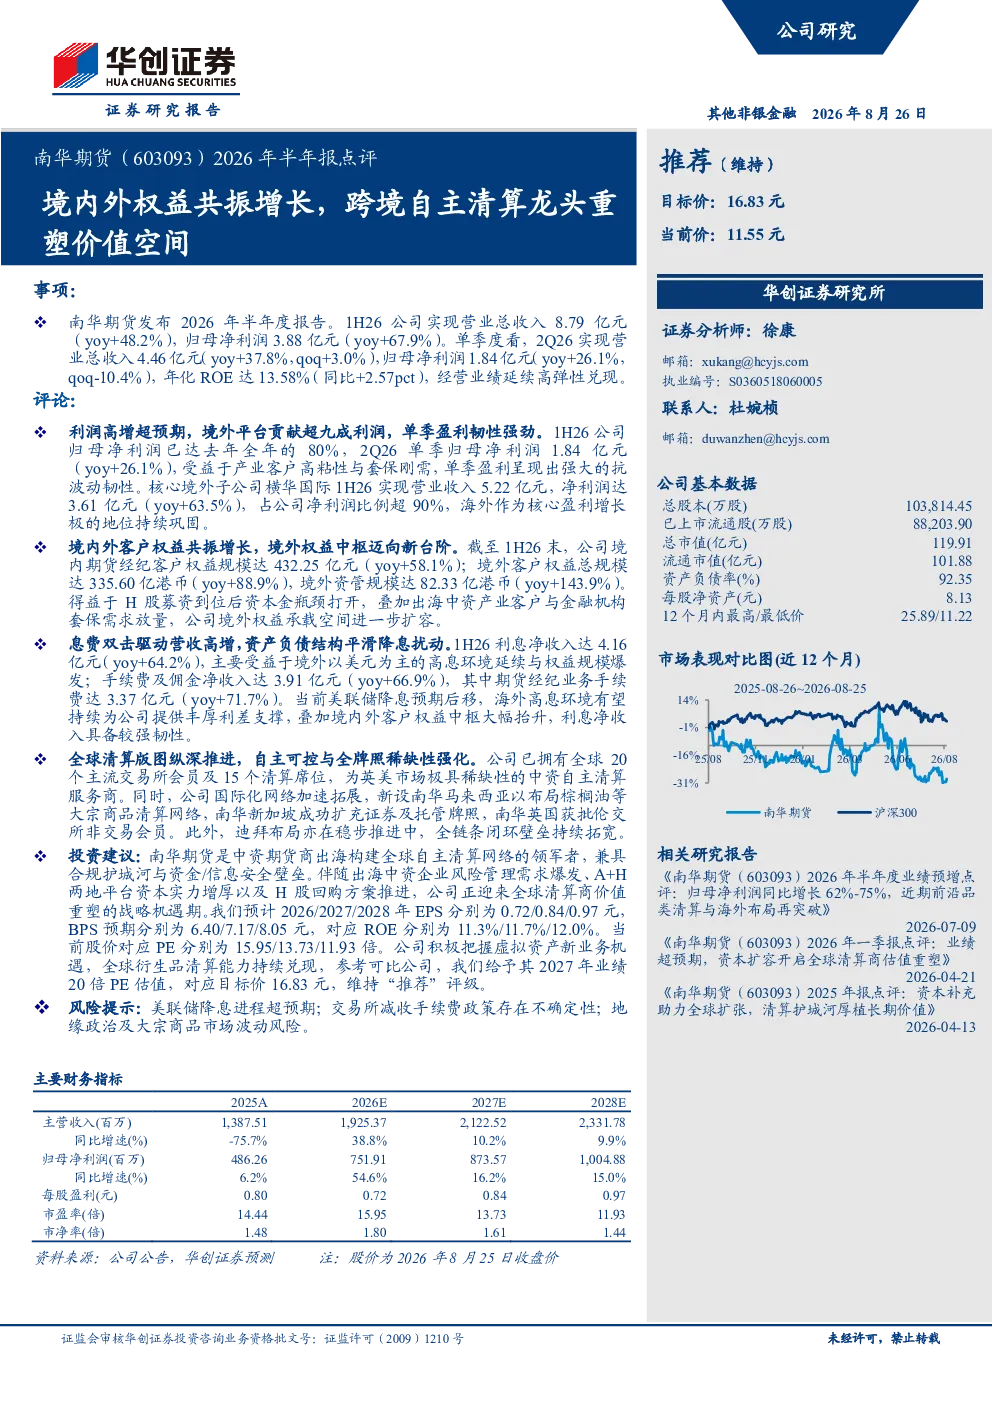
南华期货2026年半年度报告显示,公司业绩表现强劲,实现营业总收入8.79亿元(同比增长48.2%),归母净利润3.88亿元(同比增长67.9%)。境外子公司横华国际贡献了公司超90%的净利润,海外市场作为核心盈利增长极的地位持续巩固。境内外客户权益共振增长,境外权益中枢迈向新台阶。利息净收入和手续费及佣金净收入均实现高增长,海外高息环境为公司提供丰厚利差支撑。公司全球清算版图纵深推进,已拥有全球20个主流交易所会员及15个清算席位,国际化网络加速拓展。
跨境自主清算行业发展趋势如何?
跨境自主清算行业发展趋势向好,中资期货商出海构建全球自主清算网络成为重要方向。随着出海中资企业风险管理需求爆发,合规护城河与资金/信息安全壁垒赋予中资服务商独特优势。A+H两地平台资本实力增厚及H股回购方案推进,进一步强化中资自主清算服务商的稀缺性。全球清算版图拓展和虚拟资产新业务机遇为行业带来增长潜力。
研报重点分析了南华期货的哪些方面?
研报重点分析了南华期货的境外平台盈利贡献、境内外客户权益增长、息费双击驱动营收高增、全球清算版图拓展及自主可控优势。报告指出,境外子公司横华国际贡献超90%净利润,海外市场是核心增长极;境内外客户权益规模均实现高增长,境外资管规模同比增长143.9%;利息和手续费收入双轮驱动,海外高息环境提供利差支撑;公司已拥有20个交易所会员和15个清算席位,国际化网络加速拓展。
当前市场对南华期货的整体判断是什么?
市场对南华期货的整体判断是积极。公司作为中资期货商出海构建全球自主清算网络的领军者,兼具合规护城河与资金/信息安全壁垒。伴随出海中资企业风险管理需求爆发、A+H两地平台资本实力增厚以及H股回购方案推进,公司正迎来全球清算商价值重塑的战略机遇期。公司积极把握虚拟资产新业务机遇,全球衍生品清算能力持续兑现,估值和成长性获得认可。
研报提示了哪些风险因素?
研报提示了三方面风险:美联储降息进程超预期可能影响海外利差环境;交易所减收手续费政策存在不确定性可能影响公司收入;地缘政治及大宗商品市场波动风险可能影响公司经营业绩。这些风险因素需关注,但报告同时强调公司具备较强的风险抵御能力。