猜你想问
这份研报主要讲了什么内容?
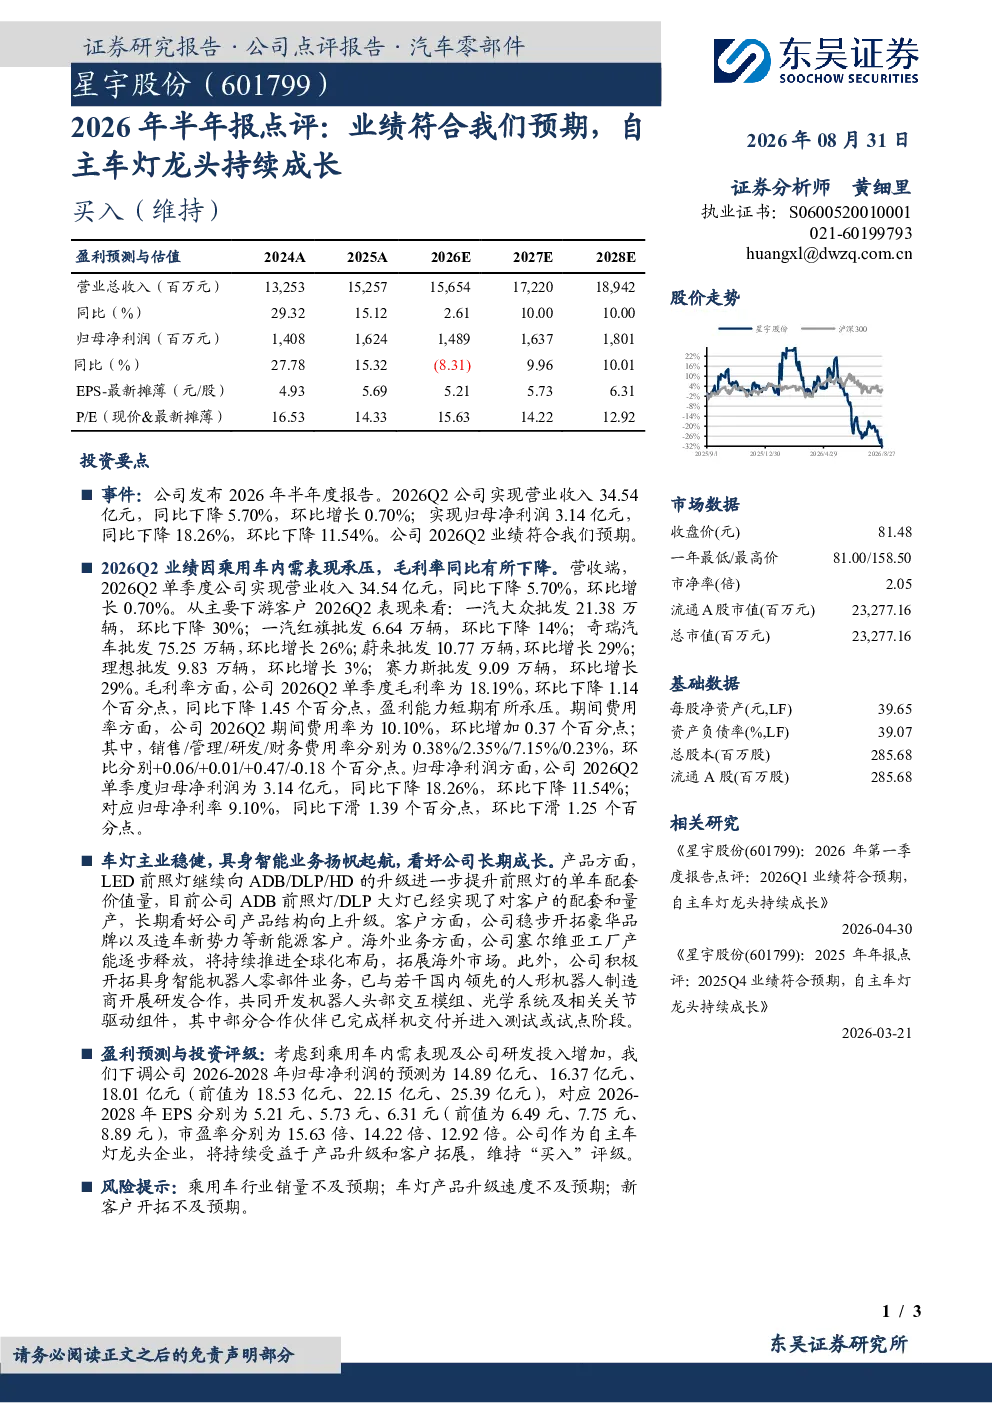
这份研报主要分析了星宇股份发布的2026年半年报告。报告显示,2026年Q2公司实现营业收入34.54亿元,同比下降5.70%,环比增长0.70%;归母净利润3.14亿元,同比下降18.26%,环比下降11.54%,整体业绩符合预期。毛利率为18.19%,环比和同比均有所下降;期间费用率为10.10%,环比上升。报告还分析了业绩下降的主要原因是乘用车内需表现不佳,导致毛利率下降和期间费用率上升。公司LED前照灯业务正向ADB/DLP/HD等高端技术升级,同时积极开拓豪华品牌和新能源客户市场,并在塞尔维亚建立工厂以推进全球化布局。此外,公司还在积极开拓具身智能机器人零部件业务,与领先制造商合作研发。
车灯行业未来发展趋势如何?
车灯行业未来发展趋势主要体现在技术升级和市场需求变化上。随着汽车智能化、网联化的发展,LED前照灯技术正逐步向ADB(自适应远光灯)、DLP(数字光处理)和HD(高分辨率)等更高级别技术升级,这将显著提升单车价值量。同时,新能源汽车的快速发展也为车灯行业带来新的增长点,因为新能源车通常配置更高级、功能更丰富的车灯系统。此外,全球汽车市场的竞争格局变化,以及各国对汽车安全性和智能化要求的提高,都将推动车灯行业的技术创新和产品升级。公司作为自主车灯龙头,有望在技术升级和市场需求变化中受益。
研报对星宇股份的业务发展有哪些重点分析?
研报对星宇股份的业务发展进行了重点分析,主要关注以下几个方面:首先,公司LED前照灯业务正向ADB/DLP/HD等高端技术升级,以提升产品竞争力和单车价值量;其次,公司在豪华品牌和新能源客户市场方面稳步开拓,以扩大市场份额;第三,公司在塞尔维亚建立工厂,逐步释放产能,推进全球化布局,以降低生产成本并提升国际竞争力;最后,公司积极开拓具身智能机器人零部件业务,与领先制造商合作研发,以探索新的业务增长点。这些业务发展策略显示了公司对未来市场趋势的把握和战略布局的清晰。
当前车灯市场的市场状况如何?
当前车灯市场的市场状况呈现以下几个特点:首先,随着汽车产业的快速发展,车灯市场需求持续增长,但增速有所放缓。其次,市场竞争日益激烈,国内外车灯企业纷纷加大研发投入,推出更先进的产品。第三,技术升级成为市场的主要驱动力,ADB、DLP、HD等高端车灯技术逐渐成为市场主流。第四,新能源汽车的快速发展为车灯市场带来新的增长点,因为新能源车通常配置更高级、功能更丰富的车灯系统。最后,全球汽车市场的竞争格局变化,以及各国对汽车安全性和智能化要求的提高,都对车灯市场产生重要影响。公司作为自主车灯龙头,在当前市场状况下仍具备较强的竞争优势。
研报提示了哪些主要风险?
研报提示了以下几个主要风险:首先,乘用车行业销量不及预期,如果汽车行业整体销量下滑,将直接影响车灯市场需求,对公司业绩造成负面影响。其次,车灯产品升级速度不及预期,如果公司无法及时推出符合市场需求的更高级车灯产品,将失去市场竞争优势。第三,新客户开拓不及预期,如果公司在豪华品牌和新能源客户市场开拓过程中遇到困难,将影响公司市场份额的提升。这些风险因素需要公司密切关注并及时应对,以确保业务的稳定发展。