猜你想问
这份研报的核心内容是什么?
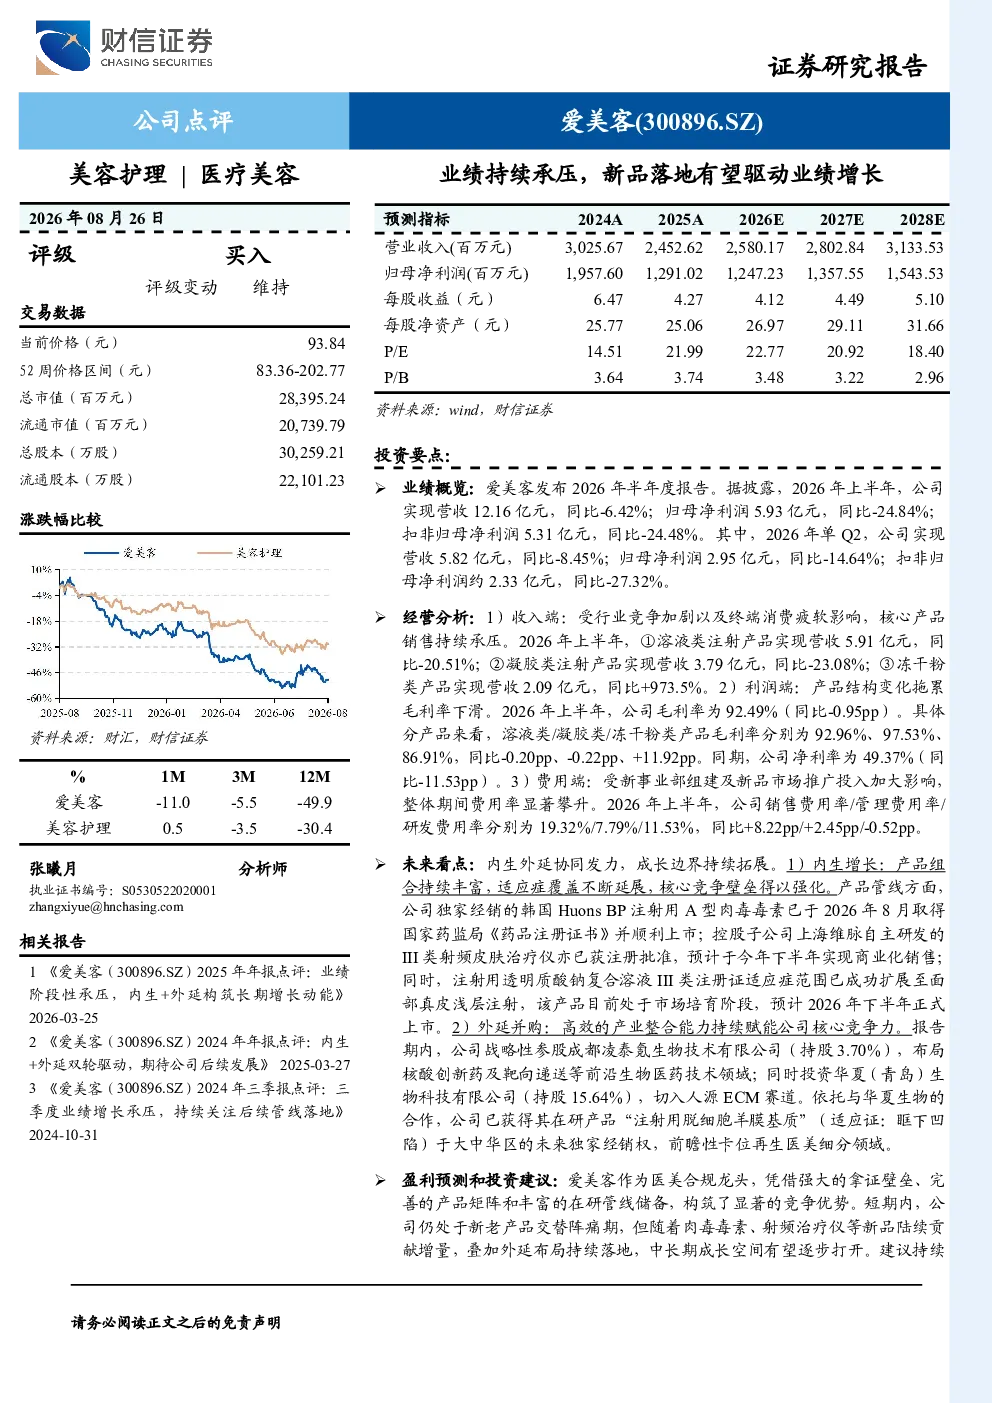
这份研报指出爱美客2026年半年度业绩承压,但新品落地和未来看点有望驱动业绩增长。报告分析了公司2026年上半年营收和净利润同比下滑的情况,以及各产品线的收入和毛利率变化。同时,报告强调了公司丰富的产品管线、适应症延展和核心壁垒强化,以及韩国HuonsBP肉毒毒素上市、上海维脉射频皮肤治疗仪商业化等未来看点。此外,报告还提及公司通过参股和投资布局核酸创新药、人源ECM赛道等外延并购动作。
医药生物行业发展趋势如何?
医药生物行业正经历转型升级,竞争加剧和消费疲软影响部分产品线表现。注射美容领域产品迭代加速,冻干粉类产品增长显著,而传统溶液类和凝胶类产品面临挑战。行业政策变化、技术壁垒和市场需求成为关键影响因素。企业需通过产品创新、适应症拓展和并购整合提升竞争力,同时关注宏观经济波动对行业的影响。
研报重点分析了哪些方向?
研报重点分析了爱美客的收入结构变化、利润率情况以及费用端压力。报告详细拆解了溶液类、凝胶类和冻干粉类产品的收入同比变化及毛利率差异,并指出期间费用率显著攀升,尤其是销售费用率。此外,报告聚焦公司内生增长潜力,包括韩国肉毒毒素上市、射频皮肤治疗仪商业化计划以及注射用透明质酸钠复合溶液适应症扩展等关键事件。同时,外延并购策略如参股成都凌泰氪生物和投资华夏生物也被重点提及。
当前市场对爱美客的判断是什么?
当前市场对爱美客的评价呈现分化,一方面公司面临业绩短期承压的挑战,另一方面其新品布局和未来增长点受到关注。市场关注点集中在下半年新品上市放量节奏、AestheFill终端表现及海外业务整合进展。公司冻干粉类产品的高增长为市场提供了积极信号,但整体行业竞争和消费疲软的环境仍需警惕。投资者需关注公司产品管线进展和并购协同效应的兑现情况。
研报提到了哪些风险提示?
研报提示了多项风险因素,包括宏观经济波动可能影响行业整体需求,政策变化可能对注射美容领域产生监管影响,市场竞争加剧可能压缩利润空间。此外,产品质量风险和产品研发注册的不确定性也是重要风险点。公司依赖核心产品线可能面临替代风险,而并购整合的效果也存在不确定性。投资者需关注这些风险因素对公司长期发展的影响,并结合公司自身战略布局进行综合评估。