猜你想问
这份研报的核心内容是什么?
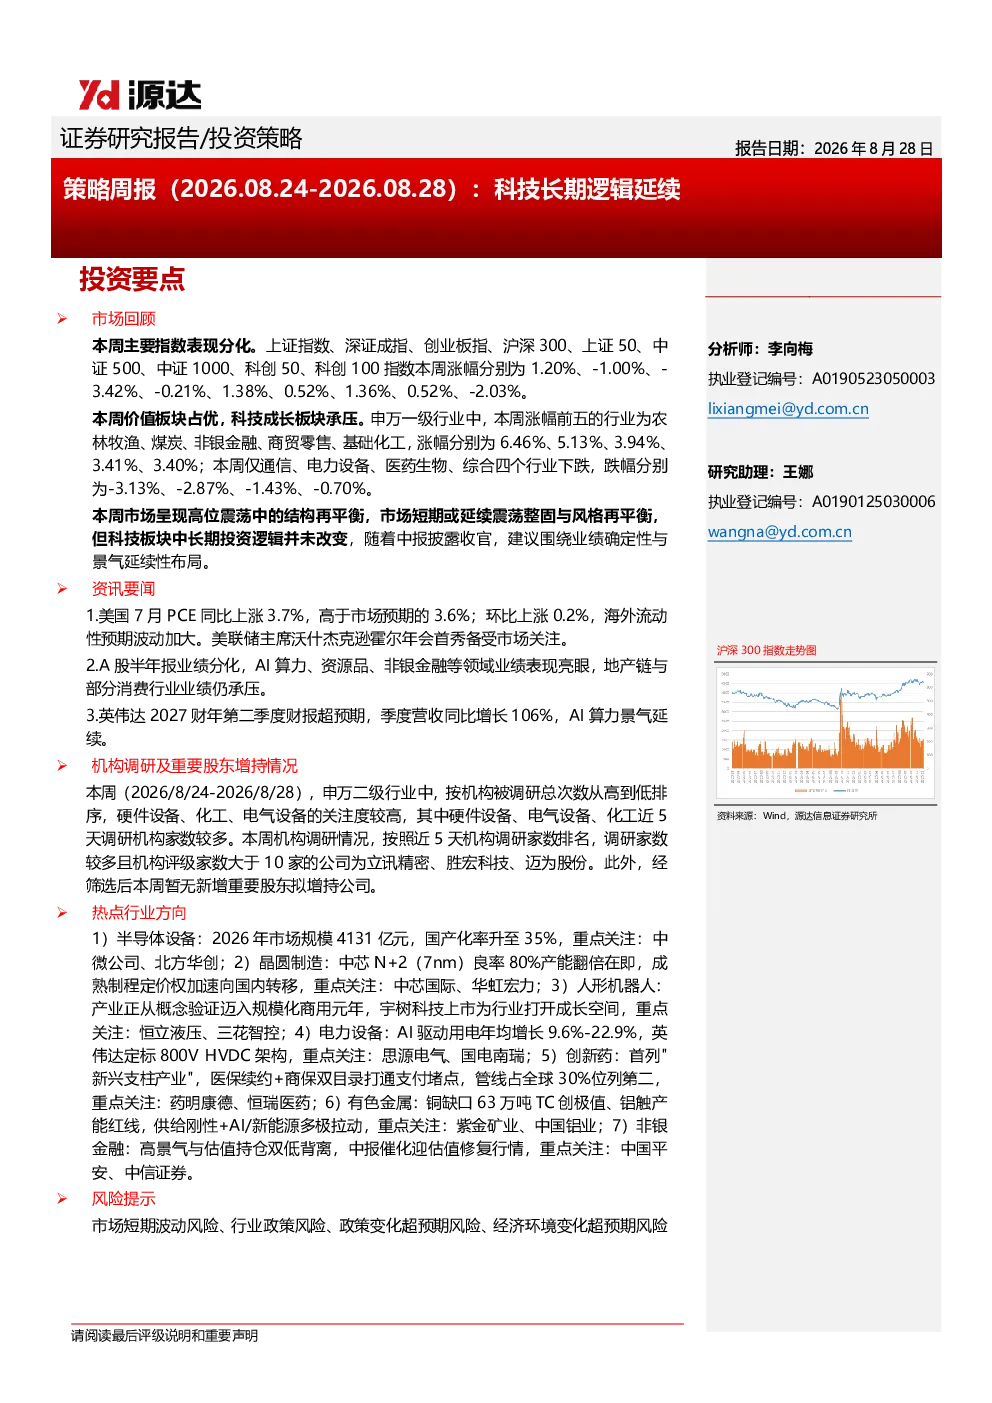
本报告分析了当前市场表现,指出价值板块占优而科技成长板块承压。报告强调科技板块中长期投资逻辑未变,建议围绕业绩确定性与景气延续性布局。同时,报告梳理了机构调研情况,提及硬件设备、化工、电气设备是本周调研热点,并关注了美国通胀、美联储政策、A股半年报业绩分化、英伟达财报等关键资讯。此外,报告重点分析了半导体设备、晶圆制造、人形机器人、电力设备、创新药、有色金属、非银金融等热点行业方向,提供了相关公司建议。最后,提示了市场短期波动、行业政策、政策变化超预期、经济环境变化等风险。
报告主要分析了哪些赛道或行业发展趋势?
报告重点关注了半导体设备行业,预计2026年中国市场规模达4131亿元,国产化率升至35%,建议关注中微公司、北方华创。在晶圆制造方面,中芯国际N+2(7nm)良率80%产能将翻倍,成熟制程定价权加速向国内转移,建议关注中芯国际、华虹宏力。人形机器人产业正从概念验证迈入规模化商用元年,宇树科技上市为行业打开成长空间,建议关注恒立液压、三花智控。电力设备受益于AI驱动用电增长及英伟达定标800V HVDC架构,建议关注思源电气、国电南瑞。创新药被列为新兴支柱产业,医保续约+商保双目录打通支付堵点,管线占全球30%,建议关注药明康德、恒瑞医药。有色金属方面,铜缺口63万吨TC创极值,铝触产能红线,供给刚性+AI/新能源多极拉动,建议关注紫金矿业、中国铝业。非银金融高景气与估值持仓双低背离,中报催化迎估值修复行情,建议关注中国平安、中信证券。
报告重点分析了哪些方向?
报告重点分析了科技板块的中长期投资逻辑,指出尽管短期承压,但围绕业绩确定性与景气延续性的布局仍是关键。具体行业方向包括半导体设备、晶圆制造、人形机器人、电力设备、创新药、有色金属、非银金融等。半导体设备关注国产化率提升与市场规模增长,晶圆制造关注产能扩张与定价权转移,人形机器人关注规模化商用元年,电力设备关注AI驱动用电增长,创新药关注新兴支柱产业地位与支付堵点打通,有色金属关注供给刚性与新能源拉动,非银金融关注高景气与估值修复。报告还梳理了机构调研热点,如硬件设备、化工、电气设备等。
当前市场现状如何判断?
当前市场表现为主要指数分化,上证指数上涨,深证成指、创业板指下跌,价值板块占优,科技成长板块承压。申万一级行业涨跌各异,农林牧渔、煤炭等涨幅居前,通信、电力设备等下跌。市场短期或延续震荡整固与风格再平衡,但科技板块中长期投资逻辑未变。海外方面,美国通胀数据高于预期,美联储政策预期波动加大。A股半年报业绩分化,AI算力、资源品等领域表现亮眼,地产链与部分消费行业承压。英伟达财报超预期,AI算力景气延续。整体看,市场短期波动风险需关注,但长期结构性机会依然存在。
研报提示了哪些风险?
本报告提示了多项风险,包括市场短期波动风险,价值与成长风格切换的不确定性可能影响板块表现;行业政策风险,如半导体、医药等行业的监管政策变化可能带来影响;政策变化超预期风险,国内外宏观政策调整可能对市场产生冲击;经济环境变化超预期风险,全球经济复苏不确定性可能传导至A股市场。此外,还需关注各行业自身的经营风险,如原材料价格波动、技术迭代风险等。投资者需对这些风险保持警惕,合理配置资产。