猜你想问
TCL与索尼合资公司具体业务范围是什么?
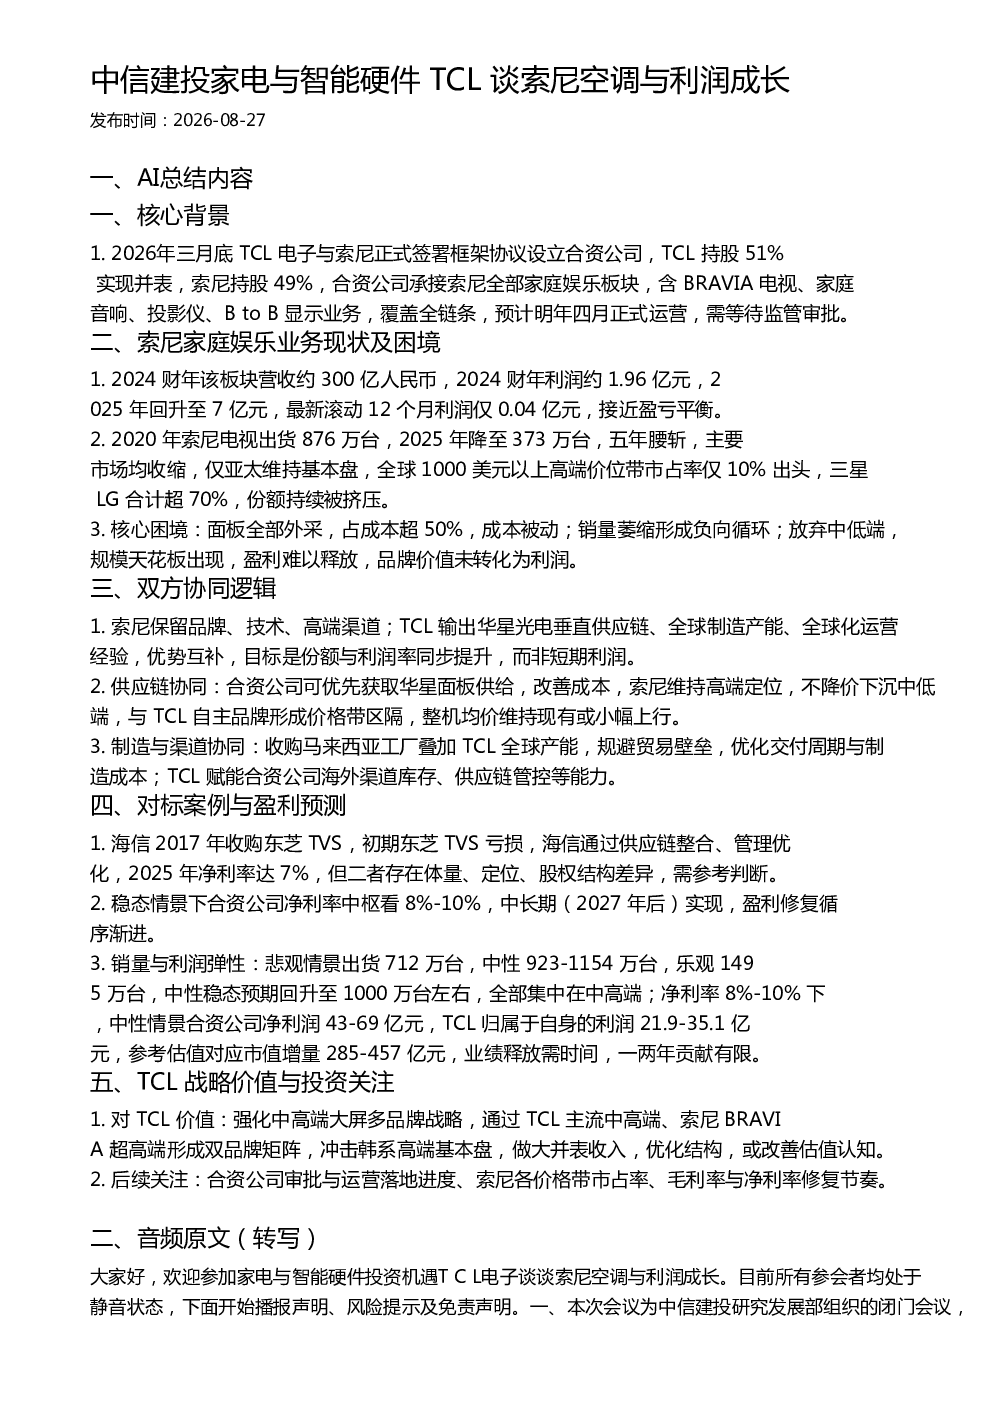
TCL与索尼签署框架协议设立合资公司,TCL持股51%,索尼持股49%。合资公司承接索尼全部家庭娱乐板块,包括BRAVIA电视、家庭音响、投影仪、B to B显示业务,覆盖全产业链。此举旨在整合双方资源,提升市场竞争力。合资公司预计2027年4月正式运营,需等待监管审批。
索尼家庭娱乐业务目前面临哪些困境?
索尼家庭娱乐业务面临多重困境。2024财年营收约300亿人民币,利润约1.96亿元,但最新滚动12个月利润仅0.04亿元,接近盈亏平衡。销量趋势同样严峻,2020年出货876万台,2025年降至373万台,五年腰斩。主要市场均收缩,仅亚太维持基本盘。全球1000美元以上高端价位带市占率仅10%出头,三星LG合计超70%。核心困境在于面板全部外采,占成本超50%;销量萎缩形成负向循环;放弃中低端,规模天花板出现,盈利难以释放,品牌价值未转化为利润。
TCL与索尼合作有哪些协同优势?
TCL与索尼的合作具有显著的优势互补性。索尼保留品牌、技术、高端渠道优势,而TCL则输出华星光电垂直供应链、全球制造产能、全球化运营经验。双方目标是份额与利润率同步提升,而非短期利润。在供应链方面,合资公司优先获取华星面板供给,改善成本。在制造与渠道方面,收购马来西亚工厂叠加TCL全球产能,规避贸易壁垒,优化交付周期与制造成本。TCL还赋能合资公司海外渠道库存、供应链管控等能力。这种协同将有助于提升合资公司的竞争力。
报告对合资公司盈利预测如何?
报告对合资公司的盈利预测显示,稳态情景下合资公司净利率中枢看8%-10%,中长期(2027年后)实现,盈利修复循序渐进。销量与利润弹性方面,悲观情景出货712万台,中性923-1154万台,乐观1495万台,中性稳态预期回升至1000万台左右,全部集中中高端。在净利率8%-10%下,中性情景合资公司净利润43-69亿元,TCL归属于自身的利润21.9-35.1亿元,参考估值对应市值增量285-457亿元,但业绩释放需时间,一两年贡献有限。
投资该报告需关注哪些风险?
投资该报告需关注的风险主要包括:合资公司审批与运营落地进度的不确定性;索尼各价格带市占率的波动;毛利率与净利率修复节奏的不确定性。此外,市场竞争激烈,尤其是中高端市场,三星LG合计市占率超70%,对合资公司构成挑战。同时,全球经济环境变化也可能影响市场需求和公司业绩。投资者需密切关注这些风险因素,谨慎决策。