猜你想问
这份研报主要分析了哪些海外黑电公司的财报?
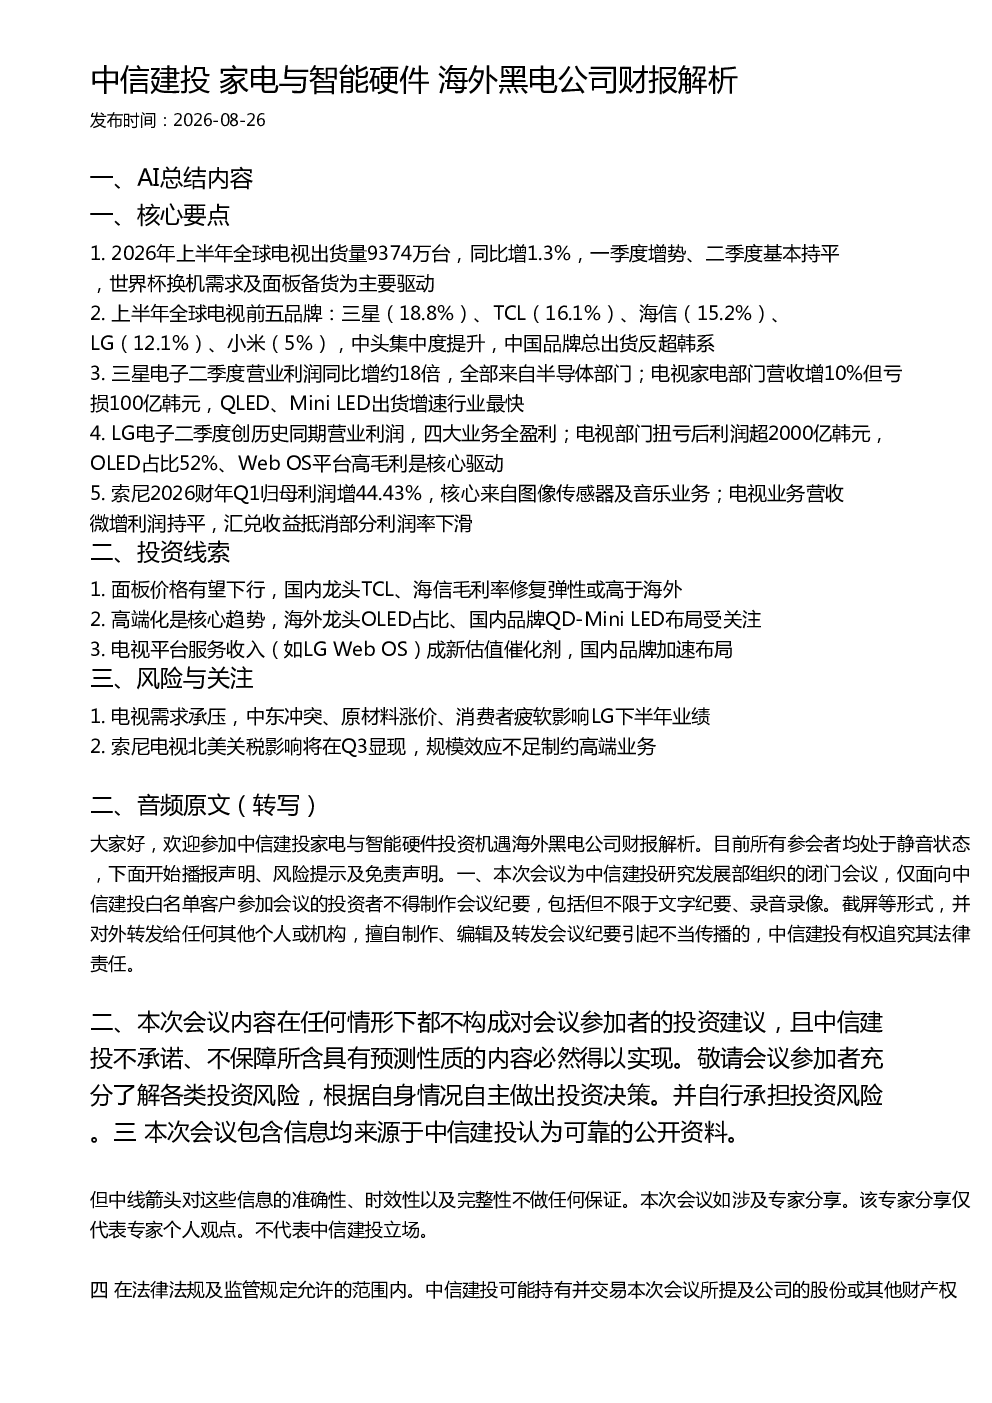
这份研报主要分析了三星电子、LG电子和索尼的财报。报告指出,三星电子二季度营业利润同比增约18倍,主要来自半导体部门;LG电子二季度创历史同期营业利润,电视部门扭亏后利润超2000亿韩元;索尼2026财年Q1归母利润增44.43%,核心来自图像传感器及音乐业务。
全球电视行业目前的发展趋势是什么?
全球电视行业目前处于平台期,2026年上半年全球电视出货量9374万台,同比增长1.3%,主要驱动力为世界杯换机需求和面板备货。中国品牌总出货反超韩系,TCL、海信合计出货量超过三星与LG之和。高端化趋势明显,海外龙头OLED占比提升,国内品牌QD-Mini LED布局受关注。
报告中提到的投资线索有哪些?
报告指出,面板价格下行将带动国内龙头TCL、海信毛利率修复弹性或高于海外;高端化趋势下,海外龙头OLED占比、国内品牌QD-Mini LED布局受关注;电视平台服务收入(如LG Web OS)成新估值催化剂,国内品牌加速布局。
目前电视市场的现状如何?
目前电视市场进入平台期,二季度出货量基本持平。竞争格局方面,中头部集中度提升,中国品牌总出货反超韩系,TCL、海信合计出货量超过三星与LG之和。高端电视市场,OLED占比提升,Mini LED技术加速应用。
这份研报提到了哪些风险提示?
报告提示,电视需求可能承压,中东冲突、原材料涨价、消费者疲软可能影响LG下半年业绩。此外,索尼电视北美关税影响将在Q3显现,规模效应不足可能制约其高端业务发展。
你可能感兴趣
中信建投家电与智能硬件投资机遇 摩托车海外摩托车市场扫描与中国企业的成长空间
未知机构2026-09-07
中信建投家电与智能硬件投资机遇 扫地机格局演变与内生变革
未知机构2026-09-03
中信建投:家电与智能硬件之3D打印投资机遇
未知机构2026-09-04
为什么看好面板的大级别机会中信建投家电与智能硬件近期市场关注
未知机构2026-06-09
中信建投 家电与智能硬件投资机遇 策略2从股东回报框架看家电投资机会
未知机构2026-08-18
中信建投 家电与智能硬件投资机遇 研究框架1稳健资产VS新品类新市场
未知机构2026-08-20
中信建投家电与智能硬件投资机遇 涛涛车业高尔夫球车空间广阔格局优化
未知机构2026-09-10
中信建投家电 家电与智能硬件投资机遇 九号公司两轮车业务未来如何演绎
未知机构2026-09-11
中信建投 家电与智能硬件投资机遇 海信系5个问题看清海信集团业务
未知机构2026-08-28
中信建投家电与智能硬件 TCL 谈索尼空调与利润成长
未知机构2026-08-27