猜你想问
这份研报的核心内容是什么?
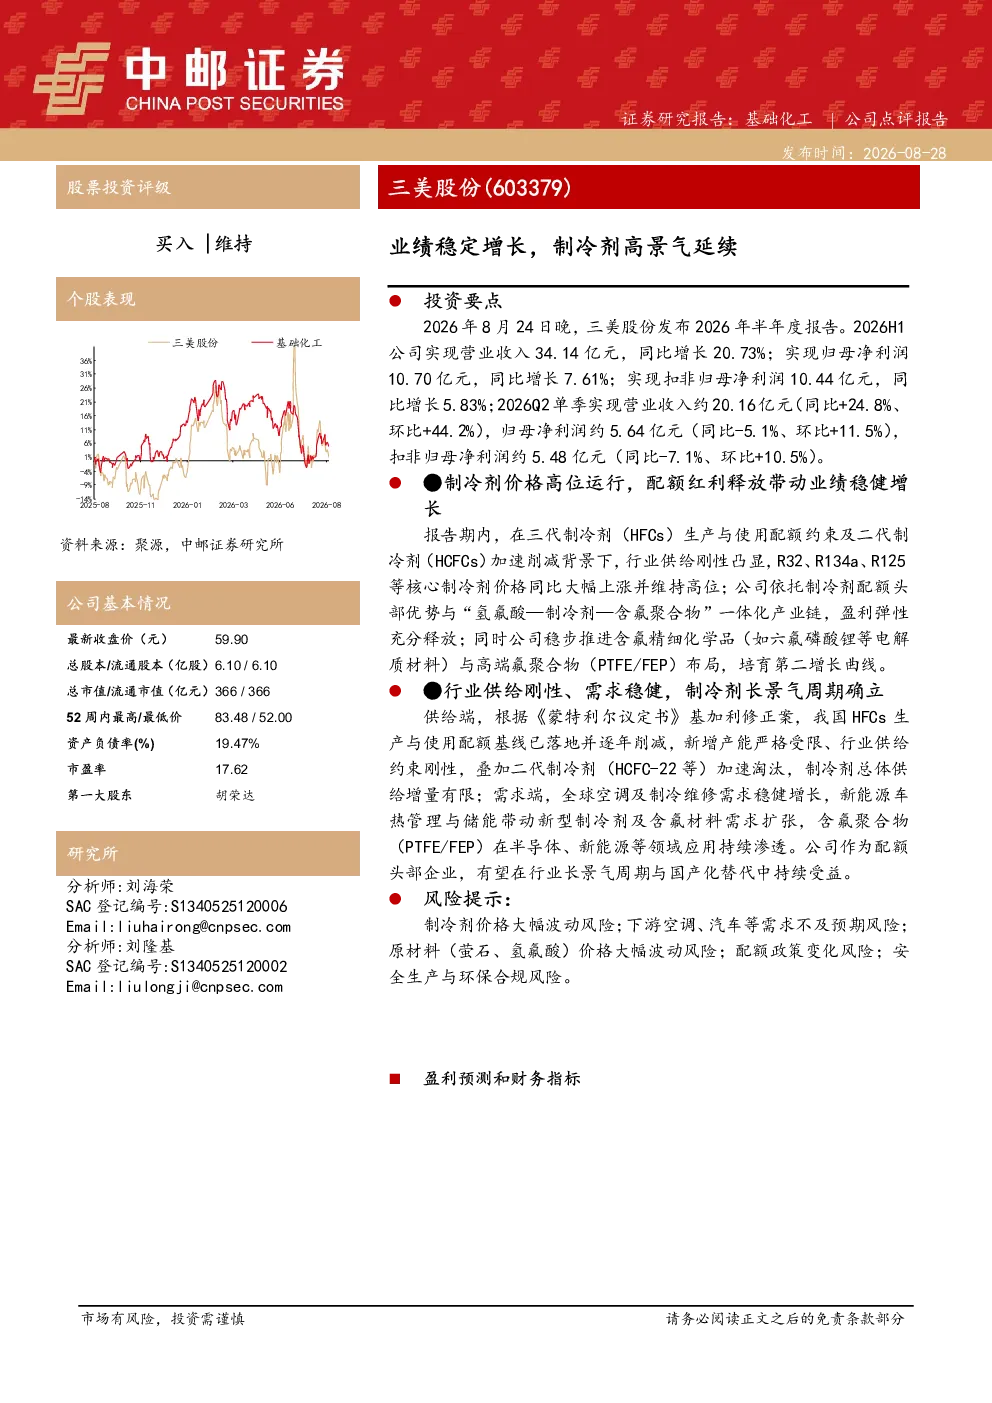
研报指出,2026年上半年公司营收同比增长20.73%达34.14亿元,归母净利润同比增长7.61%达10.70亿元。制冷剂价格在配额约束下大幅上涨,公司依托配额优势与产业链整合实现盈利弹性释放。此外,全球空调需求稳健,新能源车带动新型制冷剂需求扩张,公司有望受益于行业长景气周期。
制冷剂行业的发展趋势如何?
在HFCs配额逐年削减及HCFCs加速削减背景下,核心制冷剂价格高位运行,供给端新增产能受限。需求端,全球空调维修需求稳健,新能源车热管理与储能带动新型制冷剂及含氟材料需求扩张。公司作为配额头部企业,将受益于行业长景气周期与国产化替代。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、制冷剂价格与配额红利、行业景气度及第二增长曲线。业绩方面,公司营收利润稳健增长,第二季度单季表现强劲。配额红利方面,公司依托优势实现盈利弹性释放。行业方面,供给刚性、需求稳健确立长景气周期。第二增长曲线方面,公司布局含氟精细化学品与高端氟聚合物。
当前制冷剂市场现状如何?
当前制冷剂市场在HFCs配额约束及HCFCs削减下,供给受限,价格高位运行。需求端,全球空调维修需求稳健,新能源车等新兴领域带动新型制冷剂需求增长。公司凭借配额优势与产业链整合,盈利能力得到充分释放,处于行业有利地位。
研报提示了哪些风险?
研报提示的主要风险包括:制冷剂价格大幅波动可能影响业绩;下游空调、汽车需求不及预期带来压力;萤石、氢氟酸等原材料价格波动;配额政策变化;以及安全生产与环保合规风险。这些因素需持续关注以评估投资风险。
你可能感兴趣
公司信息更新报告:中报业绩高增,坚定看好制冷剂景气延续,珍惜布局机会
基础化工开源证券2024-08-23
23H1业绩点评:业绩超19年同期,客流稳定增长,期待高景气延续
休闲服务信达证券2023-08-28
氟化工行业月报:制冷剂行业延续高景气
基础化工东海证券2025-06-11
2025年配额公布,制冷剂高景气延续
基础化工群益证券2024-12-24
公司简评报告:公司业绩大幅提升,制冷剂高景气有望延续
基础化工东海证券2025-08-28
制冷剂行业价格上涨点评:四季度现货价格持续上涨,看好制冷剂高景气延续
基础化工民生证券2024-10-14
Q3业绩同比大幅增长,看好制冷剂景气延续
基础化工华安证券2024-10-28
业绩同比增长136%,制冷剂景气延续
基础化工国联证券2024-10-30
公司点评报告:制冷剂景气延续,业绩增长具有保障
基础化工中原证券2018-01-31
三美股份26H1业绩点评 制冷剂景气周期延续 归母净利同比 7.61
未知机构2026-08-27