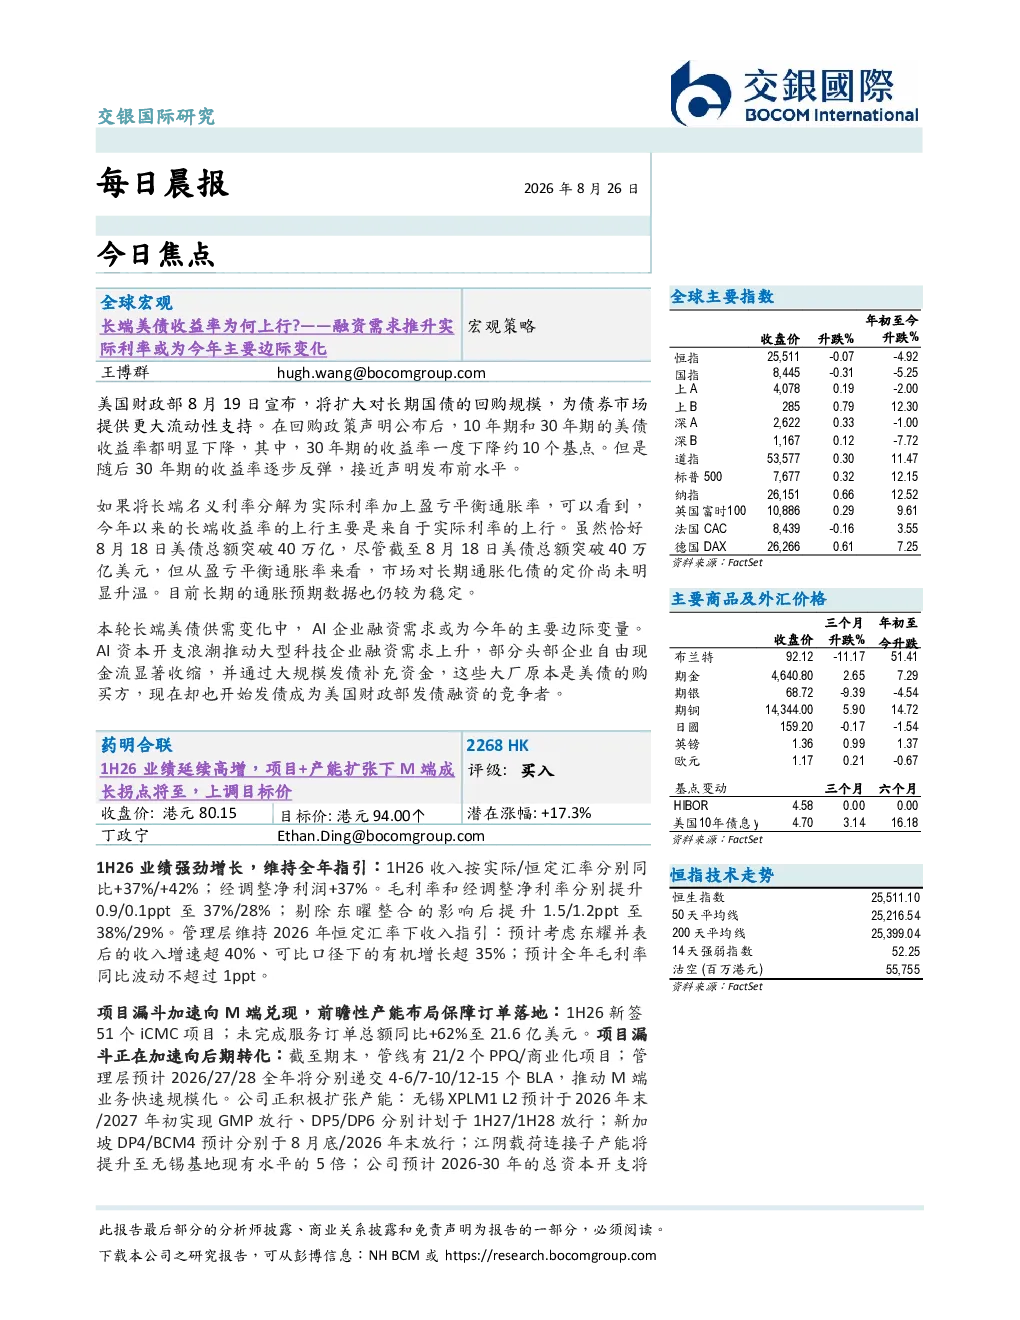
美国财政部扩大长期国债回购规模,美债长端收益率波动,AI企业融资需求上升
美国财政部8月19日宣布扩大对长期国债的回购规模,为债券市场提供流动性支持,导致10年期和30年期美债收益率下降,但30年期收益率随后反弹。长端收益率上行主要来自实际利率上行,市场对长期通胀化债的定价尚未明显升温,长期通胀预期数据仍较稳定。AI企业融资需求成为今年美债供需变化的主要边际变量,AI资本开支浪潮推动大型科技企业融资需求上升,部分头部企业通过大规模发债补充资金,成为美国财政部发债融资的竞争者。
公司1H26业绩强劲增长,维持全年指引
公司上半年收入按实际/恒定汇率分别同比+37%/+42%,经调整净利润+37%。毛利率和经调整净利率分别提升至37%/28%,剔除东曜整合影响后提升至38%/29%。管理层维持2026年恒定汇率下收入指引,预计考虑东耀并表后的收入增速超40%、可比口径下的有机增长超35%;预计全年毛利率同比波动不超过1ppt。
项目漏斗加速向M端兑现,前瞻性产能布局保障订单落地
1H26新签51个iCMC项目,未完成服务订单总额同比+62%至21.6亿美元。项目漏斗加速向后期转化,截至期末,管线有21个PPQ/商业化项目。管理层预计2026/27/28全年将分别递交4-6/7-10/12-15个BLA,推动M端业务快速规模化。公司积极扩张产能,无锡XPLM1 L2预计于2026年末/2027年初实现GMP放行,DP5/DP6分别计划于1H27/1H28放行,新加坡DP4/BCM4预计分别于8月底/2026年末放行,江阴载荷连接子产能将提升至无锡基地现有水平的5倍。公司预计2026-30年的总资本开支将达80亿元。M端将逐步成为核心增长动力,管理层维持2030年XDC/M端营收占比各自达到20%的预测。
上调目标价,维持买入评级
微调2026-28年盈利预测,将DCF模型向前滚动一年至2027年,得到最新目标价94港元,维持买入评级和CXO板块重点推荐。
公司1H26业绩超预期,收入同比大幅增长
上半年收入同比大幅增长80%至172.03亿港元,核心净利润同大幅上升66%至50.7亿港元,公司建议中期股息每股0.5港元,与去年持平。
中国香港物业发展为上半年最大增长引擎
上半年中国香港物业应占营业额约118.78亿港元,同比大增212%。上半年中国香港物业应占合约销售约181.18亿港元,同比大增188%。截至上半年已售未结约184.55亿港元,同比上升145%,其中约69.2亿港元将在下半年结转入账,并预期结转入账毛利率维持在15-20%。全口徑总租金收入同比上升1%至43.8亿港元,中环甲级写字楼The Henderson出租率已达90%,新海滨项目Central Yard预计明年交付并开始带来租金收入。
恒基财务状况维持稳健,核心业务进入收成期
2026年6月底净负债率由2025年底的18.7%进一步下降至17.9%。公司核心业务将进入收成期,对恒基维持买入评级,目标价上调至35.24港元。
公司1H26业绩表现,消费电子、汽车电子市场需求承压
上半年总营收140.25亿元,同比+0.49%;毛利率28.8%,同比-1.7ppt;归母净利润12.20亿元,同比-40%。公司指引3Q26营收75.78-81.30亿元,毛利率29.35%-30.65%,毛利率环比稳步提升。消费电子、汽车电子等终端市场需求仍承压,全景相机、机器人等新兴业务成长空间正逐渐开启。
下调目标价,维持买入评级
判断以存储为代表的产品仍将在2026/27年对消费电子和汽车的终端需求形成压制;其边际影响或在2H26开始逐渐收敛,进而盈利有望在2027年迎来改善。基于2027年28倍市盈率,下调目标价至109元;当前股价已部分反映终端需求下行的预期,维持买入。
公司1H26业绩增长,智能割草机器人业务表现亮眼
上半年实现收入5.23亿元,同比增长35.2%,毛利率提升至28.8%,主要受益于高毛利智能割草机器人占比提升及感知产品结构优化。智能割草机器人业务实现收入2.01亿元,同比增长159.1%,海外收入同比增长225.5%,渠道持续扩张。
公司向高价值dToF激光雷达升级,拓展机器人应用场景
公司持续向高价值dToF激光雷达升级,并依托激光雷达、SLAM/VSLAM及AI算法能力拓展机器人应用场景,布局物理AI感知平台。短期盈利仍受研发投入及海外品牌建设影响,但随着割草机器人规模化放量及产品结构优化,盈利能力有望改善。维持2026—2028年收入预测10.52/14.09/16.80亿元,维持目标价49.14港元,对应2027年约10倍市销率。
公司2季度业绩,盈利端受费用投入增加影响
2季度实现收入2.35亿元,同/环比-4.0%/+15.7%,归母净利润1,064万元。盈利端主要受费用投入增加影响,2季度销售、管理及研发费用三项费用率合计约45.7%,同比提升约10.8个百分点,其中研发费用率由18.9%升至24.7%;同期毛利率约48.5%,同比改善、环比基本持平。上半年传感器业务保持较快增长,整机及方案业务有所调整,主要受生物识别相关整机业务减少影响。
下调收入和盈利预测,维持买入评级
展望下半年,EGO、UMI、WristCam、Physis及Gemini 338等新品陆续推进客户导入,有望为机器人视觉及数据采集业务带来新增量,并推动经营效率逐步改善。考虑上半年收入及新业务兑现节奏较此前预期偏慢,下调2026—28年收入预测19%-24%、归母净利润预测16%-24%,维持30倍2027年目标市盈率,下调目标价至人民币143.53元,维持买入。
公司2季度业绩,汽车业务增长,机器人业务完成逾9亿美元融资
2季度收入197亿元,同比增8.0%,隐含ASP环比降5.9%,汽车毛利率12.1%,研发/销售管理费用同比增32%/15%。3Q26收入指引中值较市场一致预期低15%,4Q26增长更依赖新车及海外放量。机器人业务完成逾9亿美元融资,Physical AI商业化进入验证期。
下调收入和盈利预测,维持买入评级
下调2026–28E预测,目标价降至76.7港元,维持买入。
公司1H26业绩增长,动力电池装机及海外业务保持较快增长
上半年收入同比增长43.2%,动力电池装机及海外业务保持较快增长,全球动力电池装机量同比增长43.3%、跑赢行业;但扣非净利率仍仅约0.4%,核心盈利能力偏软。考虑动力电池装机及海外业务表现好于预期,上调2026—28年收入,但下调扣非净利率,盈利修复仍需依靠规模效应及成本改善。基于DCF模型,下调目标价至46.19元,维持买入评级。