猜你想问
这份研报主要分析了什么内容?
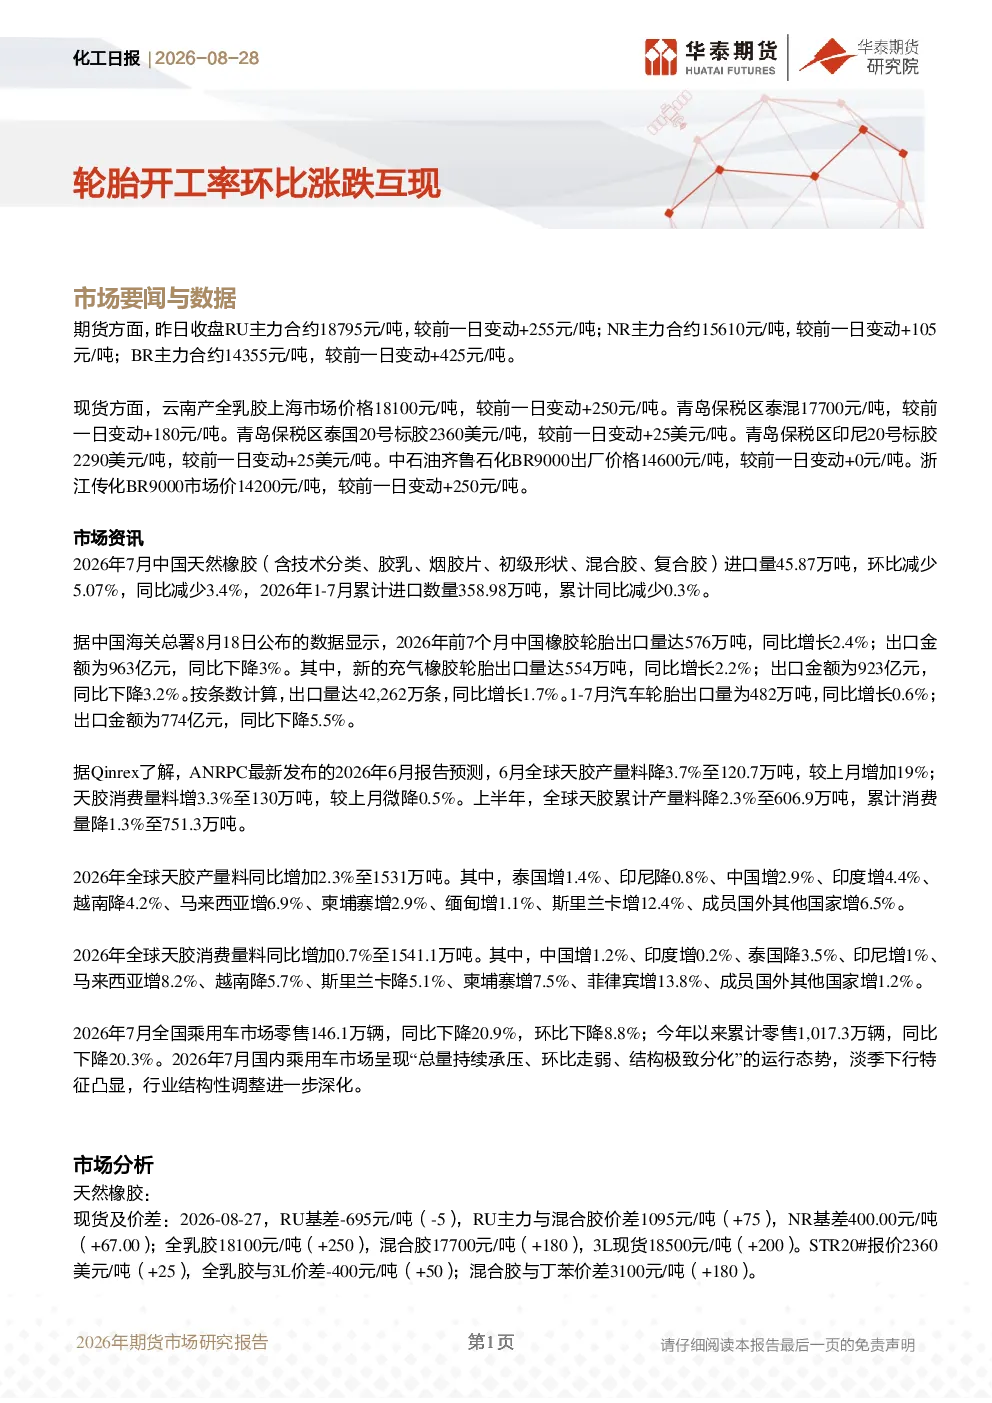
这份研报主要分析了化工行业中轮胎开工率的环比变化情况,同时涵盖了天然橡胶和顺丁橡胶的期货现货价格、国内外供需状况、主要港口库存数据以及相关市场策略。报告详细解读了RU、NR、BR等主要品种的市场动态,并对天然橡胶和顺丁橡胶的产业链上下游进行了深入分析,包括原料成本、下游需求以及开工率变化等关键指标。
天然橡胶和顺丁橡胶的市场发展趋势如何?
天然橡胶和顺丁橡胶的市场发展趋势呈现复杂变化。从价格来看,RU和NR期货价格近期有所上涨,现货价格也跟随走高,主要受异常天气影响原料产出以及海外工厂补库需求释放的支撑。然而,下游轮胎厂开工率提升意愿受压制,需求端表现偏弱。顺丁橡胶方面,供应压力有所缓解,但丁二烯供应环比可能回升,需求端支撑减弱,后期供需关系或转弱。生产利润亏损及天然橡胶强势也限制了顺丁橡胶的下行空间。
报告重点分析了哪些方向?
报告重点分析了天然橡胶和顺丁橡胶的现货及价差变化、原料成本波动、开工率动态以及库存情况。对于天然橡胶,报告详细解读了RU与混合胶价差、不同规格胶种的现货价格走势、泰国原料价格变化以及国内外库存数据。顺丁橡胶方面,则重点分析了BR基差变化、丁二烯供应情况、不同企业报价以及贸易商和生产企业库存水平。此外,报告还结合ANRPC的全球产量和消费预测,对市场供需格局进行了综合评估。
当前市场现状如何判断?
当前市场现状呈现供需分化态势。天然橡胶市场方面,成本端支撑较强,但下游需求疲软制约价格上行空间,RU和NR期货及现货价格近期上涨但上涨动能或有限。顺丁橡胶市场则面临供应压力缓解与需求减弱的双重影响,BR价格保持稳定但后期供需或转弱,生产利润亏损进一步限制了市场表现。整体来看,天然橡胶和顺丁橡胶市场均存在不确定性,需密切关注上游原料供应、下游需求变化以及全球宏观经济形势等因素。
研报提示了哪些风险因素?
研报提示了美伊冲突进展、主产区天气变化、上游装置动态以及下游需求波动等风险因素。美伊冲突可能影响全球原油价格进而影响顺丁橡胶成本,主产区天气变化可能影响天然橡胶产量,上游装置动态则可能改变原料供应格局。下游需求波动是影响轮胎开工率和橡胶需求的关键因素,而乘用车市场零售数据下滑可能预示着下游需求疲软。此外,全球宏观经济形势的变化也可能对橡胶市场产生重要影响,需持续关注相关政策调整和市场情绪变化。