猜你想问
这份研报的核心内容是什么?
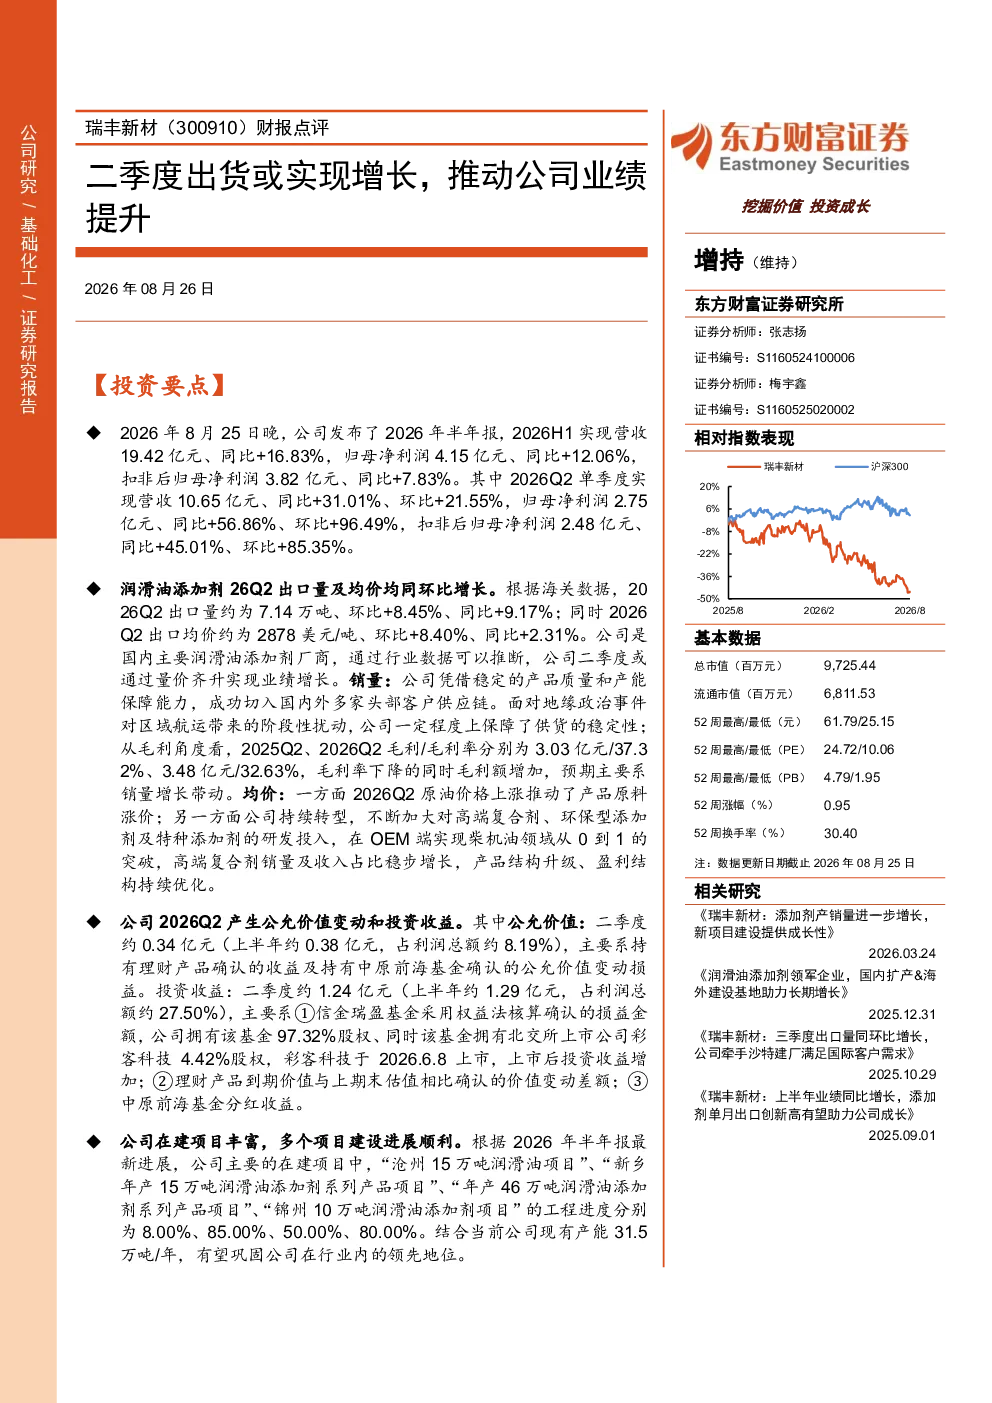
该研报指出,公司2026年二季度出货量及均价均实现同环比增长,推动业绩显著提升。作为国内主要润滑油添加剂厂商,公司通过销量增长和产品结构升级实现量价齐升,高端复合剂销量及收入占比稳步提升,盈利结构持续优化。具体数据显示,2026Q2单季度营收10.65亿元,同比+31.01%,环比+21.55%;归母净利润2.75亿元,同比+56.86%,环比+96.49%。这些数据表明公司经营状况良好,增长动力强劲。
润滑油添加剂行业的发展趋势如何?
润滑油添加剂行业正经历结构性升级,高端复合剂需求增长迅速,推动行业向高附加值方向发展。随着汽车排放标准提高和工业设备精密化,对高性能添加剂的需求日益增加。国内厂商通过技术创新和产品结构优化,逐步提升在全球市场的竞争力。同时,出口市场表现稳定,国际客户对国产高端添加剂认可度提升,为行业带来新的增长空间。未来,行业整合和产业链协同将更加重要。
报告中重点分析了哪些方面?
报告重点分析了公司二季度业绩增长驱动因素,包括销量提升和产品结构优化。具体来看,高端复合剂销量及收入占比稳步提升,反映了公司产品升级策略的成功。此外,报告还关注了公司在建项目进展,沧州、新乡等项目的逐步达产将为未来业绩提供持续支撑。出口业务保持稳健增长,Q2出口量环比增长8.45%,均价提升8.40%,显示国际市场竞争力增强。
当前润滑油添加剂市场的现状如何?
当前润滑油添加剂市场呈现供需两旺态势,下游汽车和工业领域对高性能润滑油需求持续增长。国内厂商在技术进步和成本控制方面取得优势,市场份额逐步提升。高端复合剂市场仍由外资主导,但国内企业正通过研发投入和品牌建设逐步追赶。出口市场方面,国际客户对国产添加剂质量认可度提高,推动出口量价齐升。整体来看,行业处于景气上行周期,但竞争加剧趋势明显。
研报提示了哪些风险因素?
研报提示了市场需求不及预期、新建产能建设不及预期、原材料价格波动、人民币汇率波动等风险。市场需求方面,宏观经济波动可能影响下游消费,需关注行业周期性变化。产能建设方面,在建项目进度存在不确定性,可能影响产能释放节奏。原材料价格波动会直接影响生产成本,需加强供应链管理。汇率波动则可能影响出口业务利润,需制定相应对冲策略。这些风险需持续关注,以评估投资风险。