猜你想问
这份研报主要分析了什么内容?
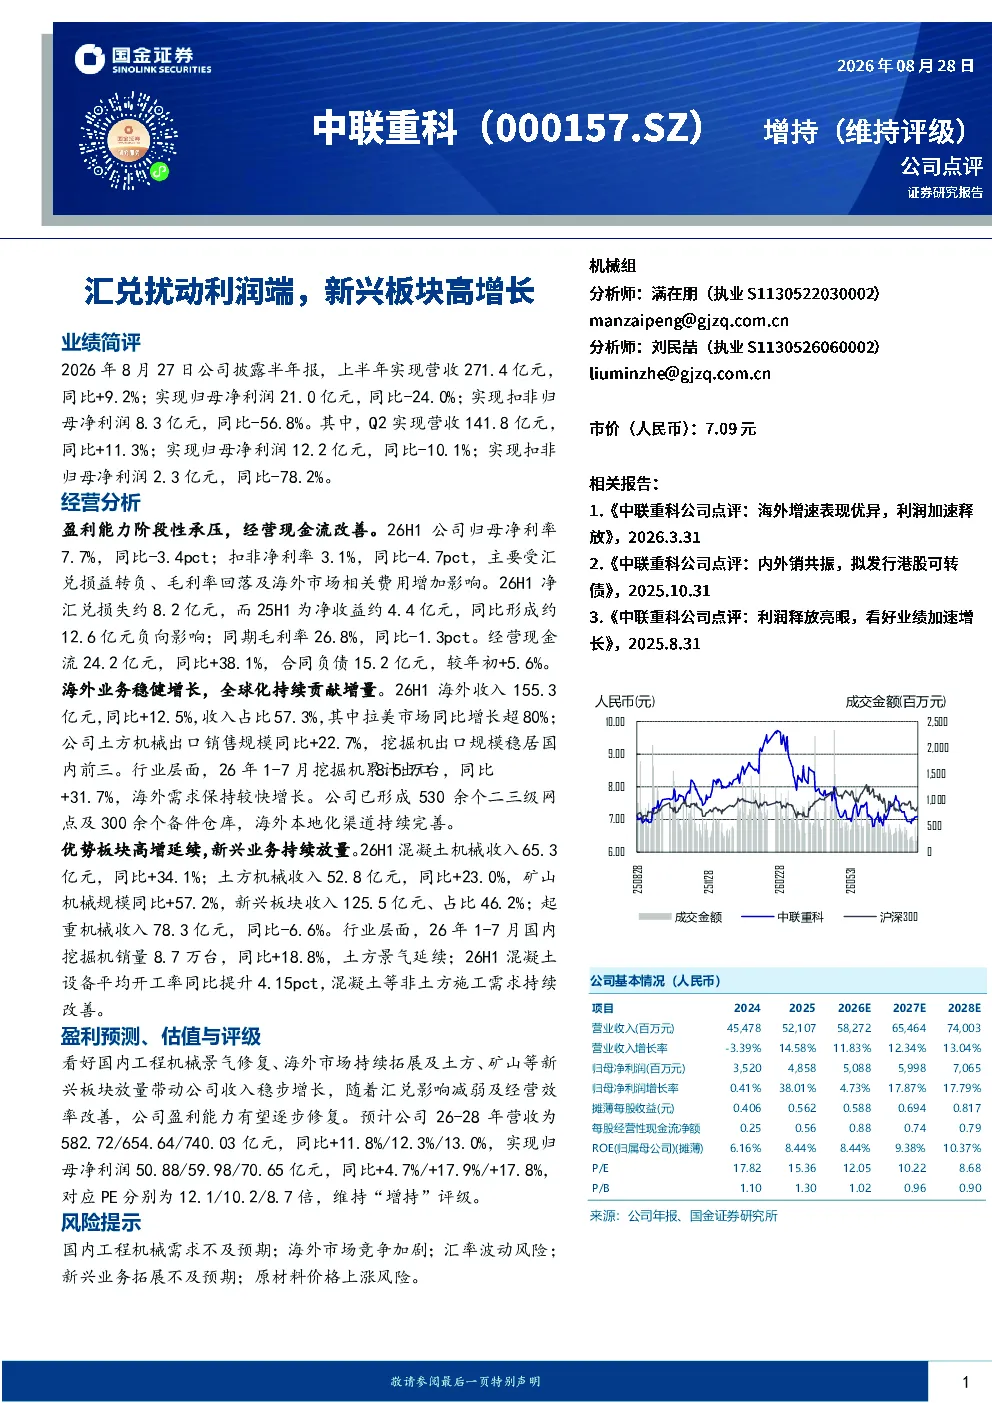
这份研报主要分析了中联重科的业绩情况,包括2026年上半年的营收和净利润表现,以及Q2的具体数据。报告详细解读了公司盈利能力的变化,指出归母净利率和扣非净利率同比下降,主要受汇兑损益、毛利率回落和海外市场费用增加的影响。同时,报告还分析了公司的经营现金流、海外业务拓展情况,以及土方、矿山等新兴板块的增长态势。此外,报告还展望了公司未来的盈利预测和估值,维持‘增持’评级。
工程机械行业的发展趋势如何?
工程机械行业的发展趋势显示,国内挖掘机销量在2026年1-7月同比增长18.8%,土方机械景气度持续,混凝土设备平均开工率同比提升4.15个百分点,表明非土方施工需求持续改善。行业层面,挖掘机出口规模同比增长31.7%,海外市场表现强劲。此外,土方、矿山等新兴板块收入占比达到46.2%,收入增长迅速,显示出行业结构优化和增长动力转换的积极信号。
报告中重点分析了哪些方面?
报告中重点分析了中联重科的盈利能力变化,特别是汇兑损益对公司利润的影响,以及扣非净利润的大幅下降。此外,报告详细分析了公司海外业务的拓展情况,包括拉美市场增长超80%和土方机械出口规模同比增长22.7%。同时,报告也关注了新兴业务的发展,如混凝土机械、土方机械和矿山机械收入的快速增长,这些新兴板块已成为公司重要的收入增长点。
当前工程机械市场的现状如何?
当前工程机械市场呈现积极的发展态势。国内挖掘机销量在2026年1-7月同比增长18.8%,显示出国内市场的强劲需求。土方机械景气度持续,混凝土设备平均开工率同比提升4.15个百分点,表明非土方施工需求也在持续改善。从出口来看,挖掘机出口规模同比增长31.7%,海外市场表现同样亮眼。整体而言,工程机械市场在国内外都展现出良好的增长势头,行业景气度较高。
研报中提到了哪些风险提示?
研报中提到了几个主要的风险提示。首先,国内工程机械需求可能不及预期,这会影响公司的市场表现。其次,海外市场竞争加剧可能对公司出口业务造成压力。此外,汇率波动风险也是需要关注的因素,汇兑损益对公司利润有直接影响。另外,新兴业务拓展不及预期也可能影响公司的长期增长。最后,原材料价格上涨风险也可能增加公司的成本压力,影响盈利能力。