猜你想问
黄山旅游二季度报告核心内容有哪些?
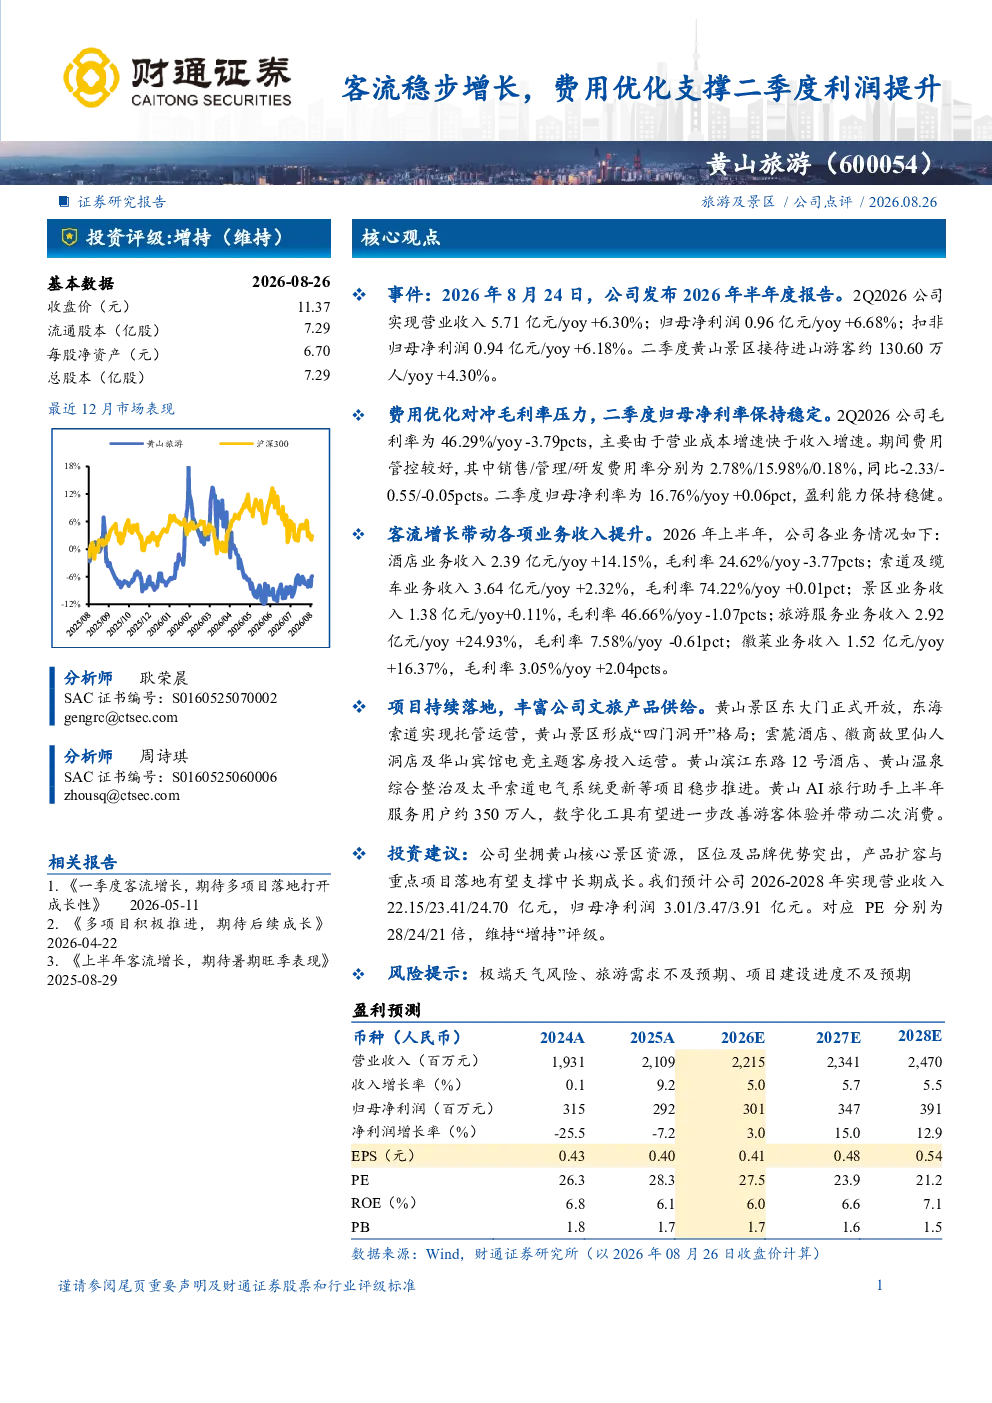
黄山旅游2026年半年度报告显示,二季度实现营业收入5.71亿元,同比增长6.30%;归母净利润0.96亿元,同比增长6.68%。景区接待游客约130.60万人,同比增长4.30%。费用优化对冲了毛利率压力,期间费用率整体下降,归母净利率保持稳定在16.76%。各项业务收入均有所提升,其中酒店业务增长显著,达到2.39亿元,同比增长14.15%。
文旅行业发展趋势如何?
文旅行业持续复苏,客流稳步增长为景区运营带来积极影响。黄山旅游的案例表明,费用优化是景区应对成本压力的有效手段。同时,景区通过丰富产品供给,如东大门开放、新酒店投入运营等,提升游客体验和二次消费潜力。数字化工具的应用,如AI旅行助手,也为行业带来新的增长点。未来,文旅行业将继续向多元化、品质化方向发展,景区需注重创新和运营效率提升。
报告重点分析了哪些方面?
报告重点分析了黄山旅游的费用优化成效及对利润的影响,同时详细拆解了酒店、索道、景区、旅游服务、徽菜等各业务板块的收入增长情况及毛利率变化。此外,报告还关注了景区新项目落地情况,如东大门开放、新酒店投入运营等,以及数字化工具对游客体验和二次消费的潜在带动作用。这些分析共同支撑了公司中长期成长的基本面判断。
当前旅游市场现状如何?
当前旅游市场呈现稳步复苏态势,黄山景区客流同比增长4.30%,反映出旅游需求持续释放。但市场仍面临季节性波动和极端天气等不确定性因素。景区运营方面,成本控制与收入增长是关键挑战,黄山旅游通过费用优化有效缓解了毛利率压力。行业整体来看,游客对体验品质的要求提升,促使景区加速产品创新和服务升级,如黄山AI旅行助手的应用,正逐步改善游客体验。
研报提示了哪些风险?
研报提示的主要风险包括极端天气对景区运营的影响、旅游需求不及预期的可能性,以及重点项目推进进度的不确定性。极端天气可能导致客流骤减或运营中断;旅游需求若受宏观经济或突发事件影响出现下滑,将直接冲击景区收入。此外,黄山滨江东路12号酒店等项目若未能按计划推进,可能影响未来收入增长和游客体验改善的预期。这些风险需持续关注和评估。