猜你想问
这份研报的核心内容是什么?
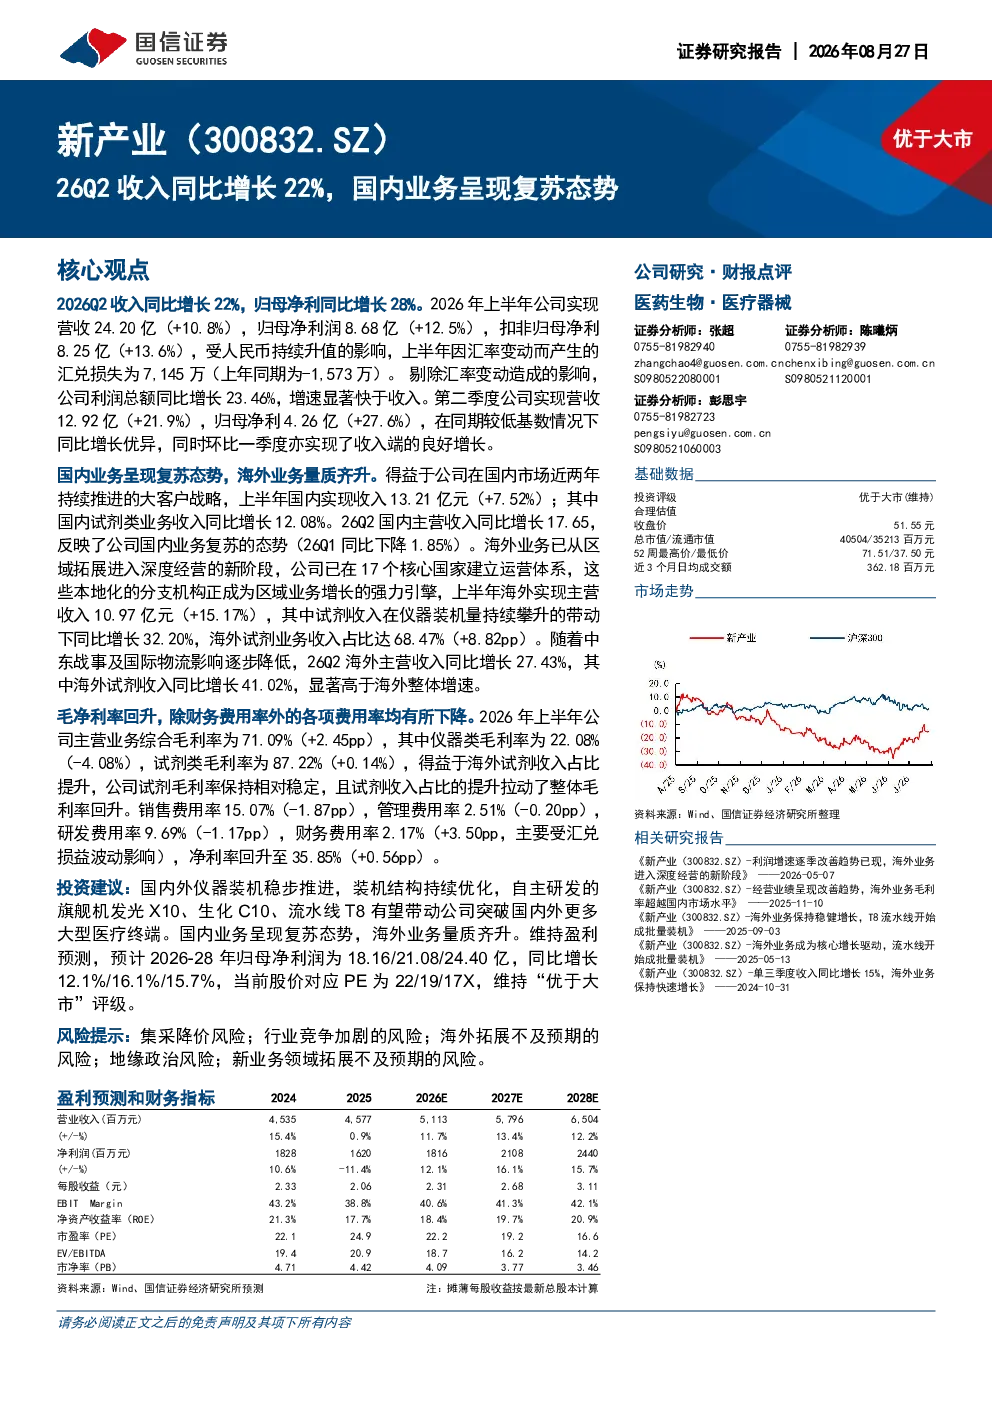
本报告显示公司2026年第二季度收入同比增长22%,归母净利润同比增长28%。上半年总营收达24.20亿元(+10.8%),归母净利8.68亿元(+12.5%),扣非归母净利8.25亿元(+13.6%)。剔除汇率影响后利润增速显著快于收入,第二季度营收和净利同比增长分别为21.9%和27.6%,环比增长表现良好。
医药生物行业的发展趋势如何?
报告指出国内业务呈现复苏态势,上半年国内收入同比增长7.52%,试剂类业务增长12.08%。海外业务则进入深度经营阶段,上半年海外收入同比增长15.17%,试剂收入增长32.20%,海外试剂业务占比提升至68.47%。26Q2海外试剂收入同比增长41.02%,远超整体增速,显示出海外市场潜力巨大。
研报重点分析了哪些方向?
报告重点分析了公司国内外业务表现及财务状况。国内业务方面,试剂类收入增长是主要驱动力;海外业务方面,试剂收入占比提升显著,成为增长核心。同时报告关注了公司关键产品如化学发光分析仪X10和T8流水线的市场表现,以及小分子夹心法试剂项目的快速收入增长。财务指标显示综合毛利率提升,销售及管理费用率下降,净利率回升至35.85%。
当前市场对医药生物行业的现状判断是什么?
从报告数据看,医药生物行业正经历复苏与结构性分化。国内市场在政策支持下逐步回暖,但增速相对温和;海外市场则展现出强劲增长动力,特别是试剂业务表现突出,显示出海外市场拓展成效显著。公司自身业务多元化布局(仪器+试剂)及海外市场深度经营策略获得验证,财务指标如现金流改善也支撑行业积极态势。
研报提到了哪些风险提示?
报告提示了医药生物行业面临的多重风险,包括政策风险如集采降价可能影响产品定价;市场竞争加剧可能导致利润空间压缩;海外拓展存在不确定性,受地缘政治及市场需求变化影响;新业务领域拓展如自动化流水线等若未能达预期可能影响短期业绩。此外,汇兑损益波动也会对财务指标产生一定影响。
你可能感兴趣
26Q2国内复苏态势显著,海外业务量质齐升
太平洋证券2026-08-20
德赛西威 26Q2净利润7.8亿 同比增长22 持续推荐智能驾驶自主龙头
未知机构2026-08-13
纺织服装行业社零数据点评:7月社零同比增长2.5%,国内消费市场延续弱复苏态势
纺织服装山西证券2023-08-15
德赛西威26Q2净利润7.8亿 同比增长22
未知机构2026-08-13
单三季度收入同比增长22%,公司人形机器人业务加速
国信证券2025-10-30
美容护理行业周观点:消费呈现缓复苏态势,3月化妆品零售额同比+2.2%
商贸零售万联证券2024-04-22
22年前两月收入呈现超130%增速,呈现大订单和其他各业务板块的高速兑现
医药生物华西证券2022-03-13
FY2022Q1点评:收入同比+28.1%超过指引上限,国内新业务稳步增长,海外快速复苏
东吴证券2021-11-23
百度集团-SW(09888.HK)26Q2财报点评:AI业务收入占百度核心业务50%,GPU云收入同比+283%
国信证券2026-08-25