猜你想问
这份研报主要推荐了哪些医药公司?
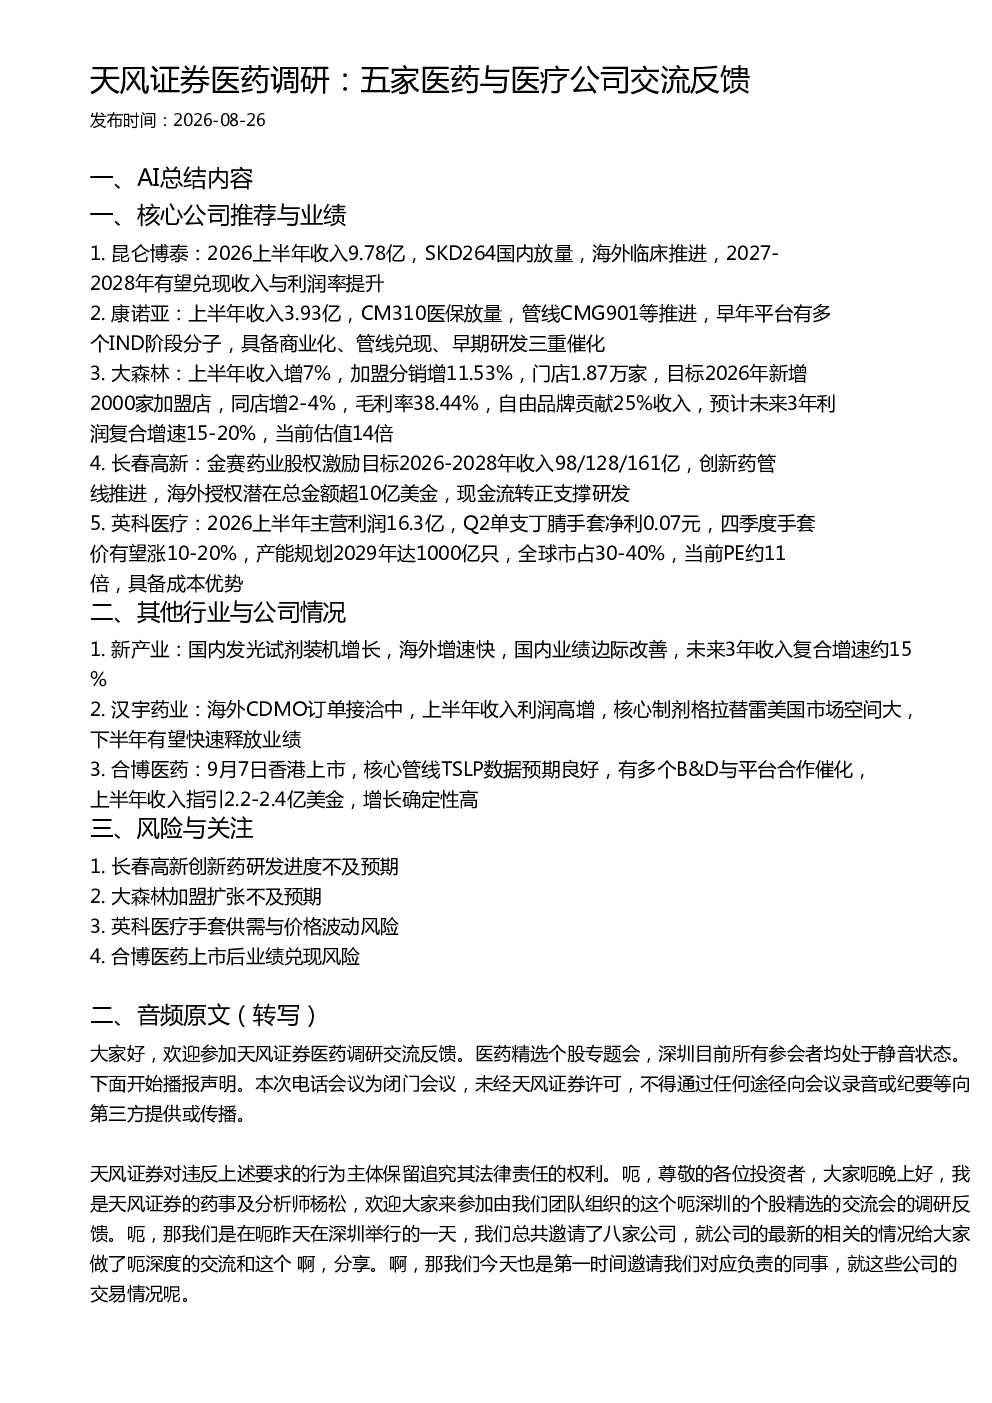
研报重点推荐了昆仑博泰、康诺亚、大森林、长春高新和英科医疗五家医药与医疗公司。昆仑博泰的SKD264国内放量且海外临床推进,康诺亚的CM310医保放量且管线CMG901等推进,大森林通过加盟分销和门店扩张提升收入,长春高新金赛药业有明确收入目标且创新药管线推进,英科医疗手套业务利润高且产能规划宏大。这些公司均展现出不同维度的增长潜力。
医药行业目前的发展趋势如何?
医药行业整体呈现多元化发展趋势。国内发光试剂市场在海外增速更快,国内业绩边际改善,未来3年收入复合增速约15%。CDMO领域,汉宇药业海外订单接洽中且收入利润高增,显示行业需求旺盛。同时,创新药研发是重要方向,长春高新、康诺亚等公司均有推进,但需关注研发进度。自由品牌、加盟模式等商业模式也在持续优化,如大森林的自由品牌贡献25%收入。
研报主要分析了哪些方面?
研报主要围绕核心公司推荐与业绩、其他行业与公司情况以及风险与关注三个维度展开。核心公司方面,详细分析了昆仑博泰、康诺亚、大森林、长春高新和英科医疗的经营数据、增长点及估值情况。其他行业与公司情况方面,关注了新产业、汉宇药业、合博医药等细分领域的发展动态。风险与关注部分则提示了长春高新创新药研发、大森林加盟扩张、英科医疗手套供需以及合博医药上市后业绩兑现等潜在问题。
当前医药市场的整体状况是怎样的?
当前医药市场呈现积极态势,多家公司业绩增长强劲。例如,康诺亚上半年收入3.93亿,大森林收入增7%,英科医疗上半年主营利润16.3亿。细分领域如CDMO、发光试剂等增长迅速,汉宇药业上半年收入利润高增,新产业国内业绩边际改善。同时,创新药研发是行业重点,长春高新、康诺亚等公司管线推进,但需关注研发风险。整体看,医药市场在多个赛道均有较好表现,但需警惕相关风险。
研报提示了哪些风险点需要注意?
研报提示了四项主要风险:一是长春高新创新药研发进度可能不及预期,影响其长期增长前景;二是大森林加盟扩张计划可能面临挑战,影响收入目标达成;三是英科医疗手套业务受供需和价格波动影响较大,需关注市场变化;四是合博医药作为新上市公司,其业绩兑现存在不确定性。这些风险点涉及研发、扩张、市场波动和业绩落地等多个方面,投资者需密切关注。