猜你想问
福耀玻璃高附加值产品驱动增长研报核心内容是什么?
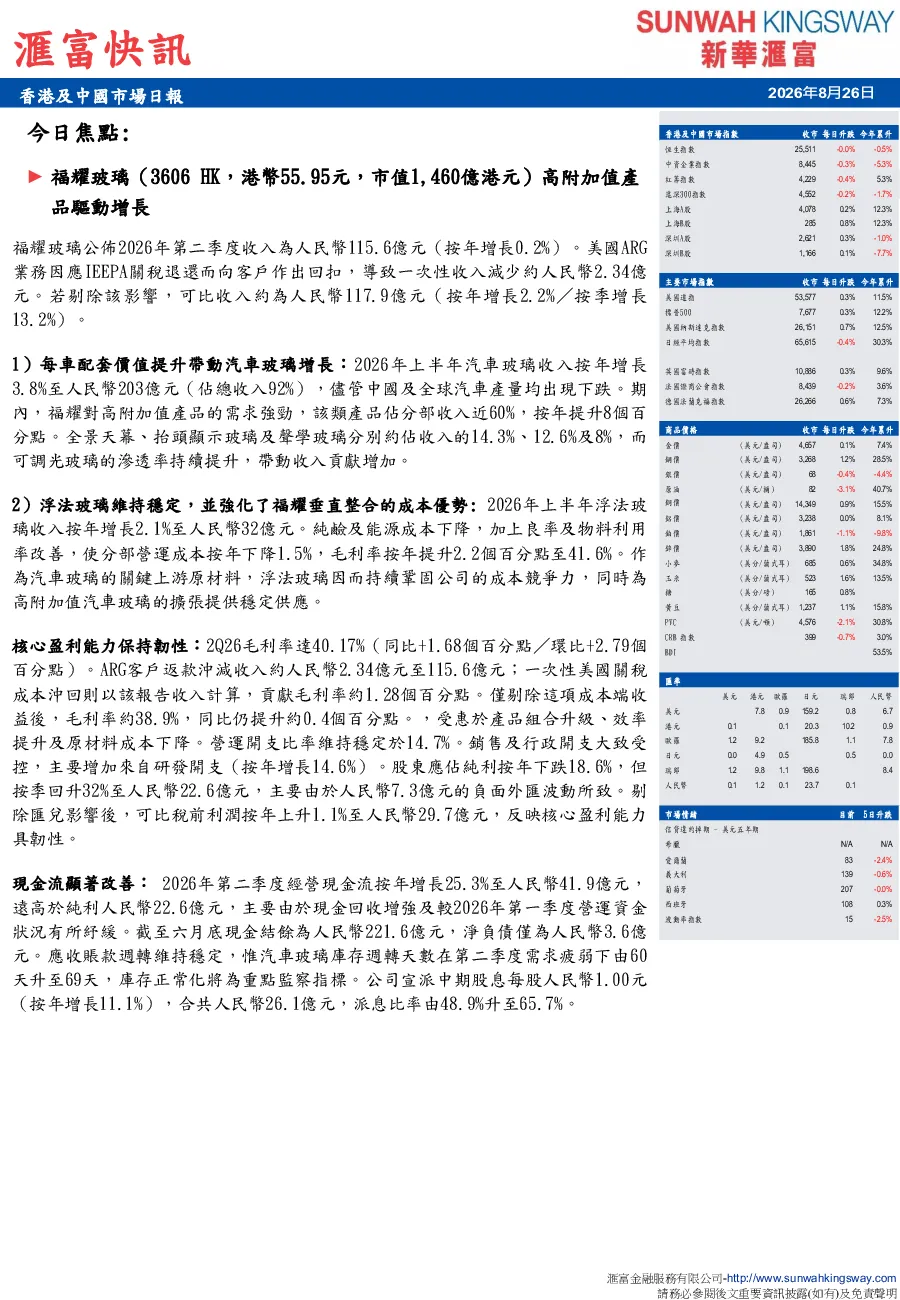
本报告核心关注福耀玻璃高附加值产品驱动增长。2026年第二季度,公司汽车玻璃收入同比增长3.8%至203亿元,高附加值产品占比近60%,成为主要增长动力。剔除美国ARG业务回扣影响后可比收入同比增长2.2%。浮法玻璃收入同比增长2.1%至32亿元,毛利率提升2.2个百分点至41.6%。毛利率整体提升至40.17%,同比增长1.68个百分点。净利润同比下降18.6%至22.6亿元,主要受汇兑损失影响。经营现金流同比增长25.3%至41.9亿元,现金储备充足,净负债仅3.6亿元。公司战略上持续推动高附加值产品如全景天幕、抬头显示玻璃等,预计2026年第三季度汽车行业有望改善。
汽车玻璃赛道行业发展趋势如何?
汽车玻璃赛道正经历从传统向高附加值转型的趋势。随着汽车智能化、电动化发展,全景天幕、抬头显示玻璃、声学玻璃等高附加值产品需求持续增长,推动单车玻璃价值提升。福耀玻璃作为行业龙头,积极布局这些领域,高附加值产品占比已近60%。全球主要股市指数涨跌互现,商品价格波动,美元对多国货币汇率涨跌不一,市场环境复杂。福耀玻璃在美国业务受关税退还不利影响,但核心利润率仍维持约17.5%,欧洲市场被视为下一个关键增长市场,计划采用“1+N”模式拓展业务。行业整体面临汽车需求周期性波动,但技术升级和产品创新仍是主要驱动力。
本报告重点分析了福耀玻璃的哪些方面?
本报告重点分析了福耀玻璃的经营业绩、战略布局及风险因素。业绩方面,公司2026年第二季度收入同比增长0.2%至115.6亿元,汽车玻璃收入同比增长3.8%,高附加值产品占比近60%,毛利率提升至40.17%。战略方面,公司持续推动高附加值产品发展,如全景天幕、抬头显示玻璃等,并积极拓展欧洲市场。风险方面,美国业务受关税退还不利影响,但核心利润率仍维持约17.5%,汇兑损失对净利润造成一定影响。公司宣派中期股息每股人民币1.00元,派息比率升至65.7%,财务状况稳健。
当前市场环境对福耀玻璃有何影响?
当前市场环境对福耀玻璃的影响主要体现在以下几个方面:全球主要股市指数涨跌互现,商品价格波动,美元对多国货币汇率涨跌不一,增加了公司经营的不确定性。商品价格方面,金价上涨,钢价、铜价、铝价等上涨,银价、原油、铂价等下跌,可能影响原材料成本。汇率方面,美元对港元、欧元、日元、瑞郎、人民币等汇率涨跌不一,福耀玻璃净利润同比下降18.6%,主要受汇兑损失影响。尽管如此,公司经营现金流同比增长25.3%,现金储备充足,净负债仅3.6亿元,财务状况稳健。公司预计2026年第二季度为汽车行业周期性低位,第三季度有望改善。
本报告提示了哪些风险?
本报告提示了福耀玻璃面临的主要风险:美国业务受关税退还不利影响,虽然核心利润率仍维持约17.5%,但可能持续对公司业绩造成压力。汽车行业周期性波动,2026年第二季度为周期性低位,可能影响公司短期业绩表现。全球市场环境复杂,汇率波动、原材料价格波动等可能增加公司经营风险。公司应收账款周转率稳定,但汽车玻璃库存周转天数升至69天,需关注库存管理风险。此外,市场竞争激烈,技术升级迅速,公司需持续保持创新能力和竞争优势。公司财务状况总体稳健,但需密切关注上述风险因素。