猜你想问
绿城中国核心城市销售优势巩固,融资成本再创新低的具体表现是什么?
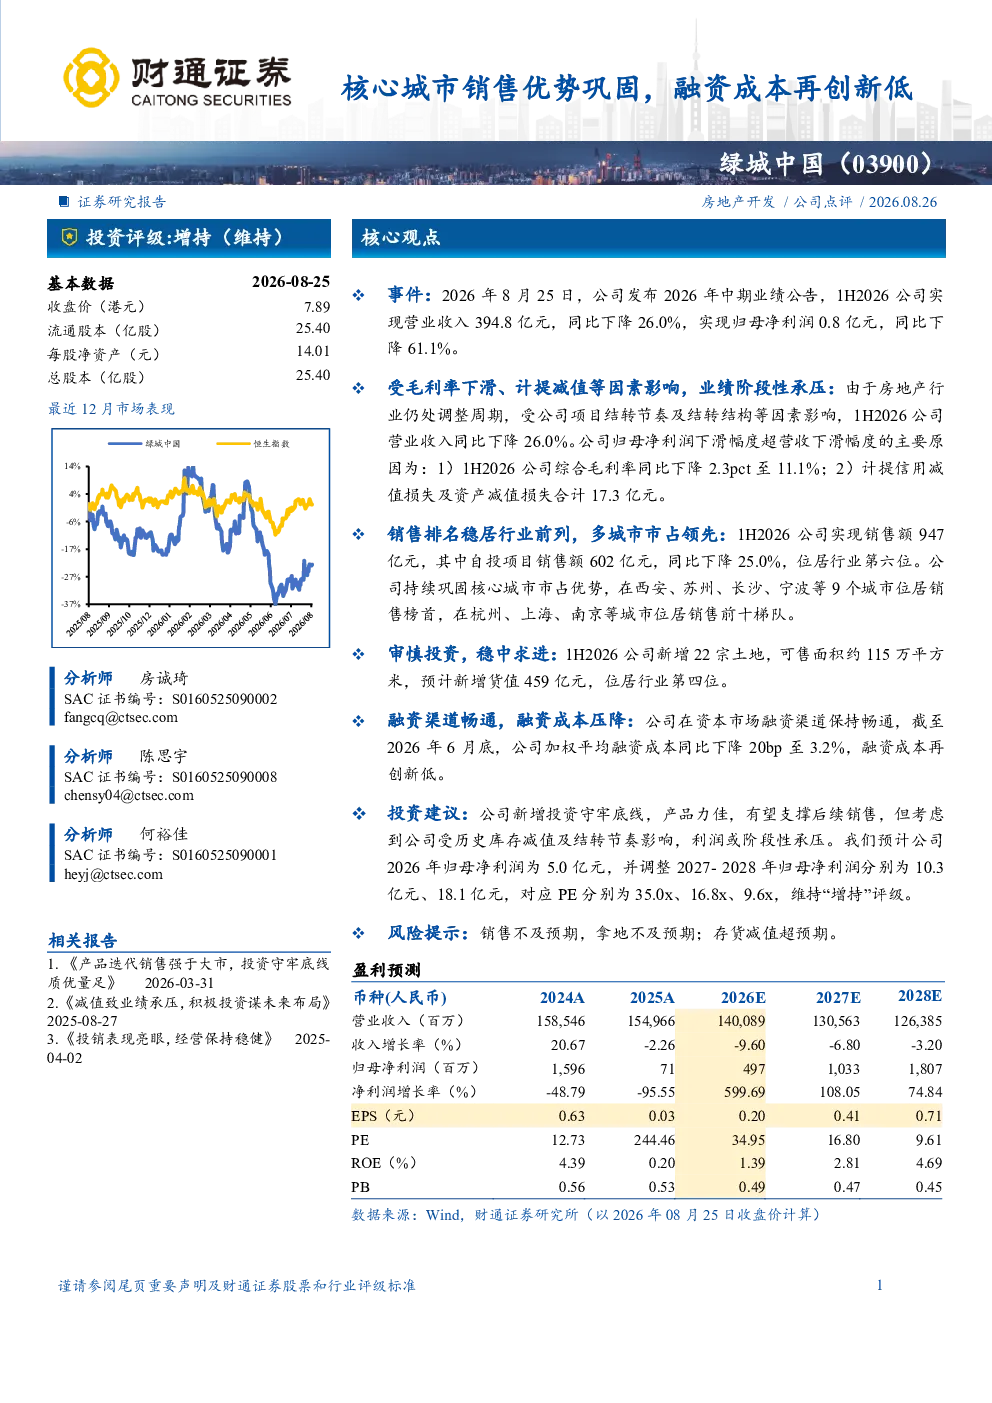
绿城中国核心城市销售优势巩固,主要体现在销售额947亿元,位居行业第六位,并在多个核心城市市占领先。同时,融资成本再创新低,加权平均融资成本同比下降20bp至3.2%,显示公司财务状况持续优化。公司1H2026实现营业收入394.8亿元,同比下降26.0%;归母净利润0.8亿元,同比下降61.1%,主要受毛利率下滑、计提减值等因素影响。新增土地22宗,可售面积约115万平方米,预计新增货值459亿元,为后续发展奠定基础。
绿城中国所在的房地产赛道/行业发展趋势如何?
绿城中国所在的房地产赛道正经历深度调整期,行业集中度提升,核心城市优质房企优势凸显。绿城中国凭借在核心城市的销售优势和稳健的融资成本,展现出较强的抗风险能力。未来,行业将向更高质量、更可持续的方向发展,产品力和品牌力成为关键竞争要素。绿城中国产品力佳,有望支撑后续销售,但需关注历史库存减值及结转节奏对利润的阶段性影响。
研报重点分析了绿城中国的哪些方面?
研报重点分析了绿城中国的核心城市销售优势、融资成本优化、财务表现及未来展望。公司1H2026业绩受毛利率下滑、减值计提影响,但销售额和市占率保持领先。新增土地储备充足,可售面积约115万平方米,预计新增货值459亿元。公司加权平均融资成本降至3.2%,显示资金链稳健。研究结论认为,公司新增投资守牢底线,产品力佳,但利润或阶段性承压。
当前房地产市场现状如何?
当前房地产市场处于深度调整期,销售增速放缓,但核心城市优质房企凭借品牌力、产品力和运营能力仍保持领先地位。行业集中度提升,头部房企市场份额扩大。绿城中国销售额947亿元,位居行业第六,在多个核心城市市占领先,显示出较强的市场竞争力。同时,融资环境有所改善,绿城中国加权平均融资成本降至3.2%,为未来发展提供支撑。
研报提示了哪些风险?
研报提示的主要风险包括销售不及预期和拿地不及预期,以及存货减值超预期。销售不及预期可能受市场环境变化、客户购买力下降等因素影响;拿地不及预期可能影响公司未来货值和市场份额;存货减值超预期则可能对利润造成较大压力。绿城中国需密切关注市场变化,优化库存管理,确保财务稳健。