猜你想问
报告核心内容是什么?
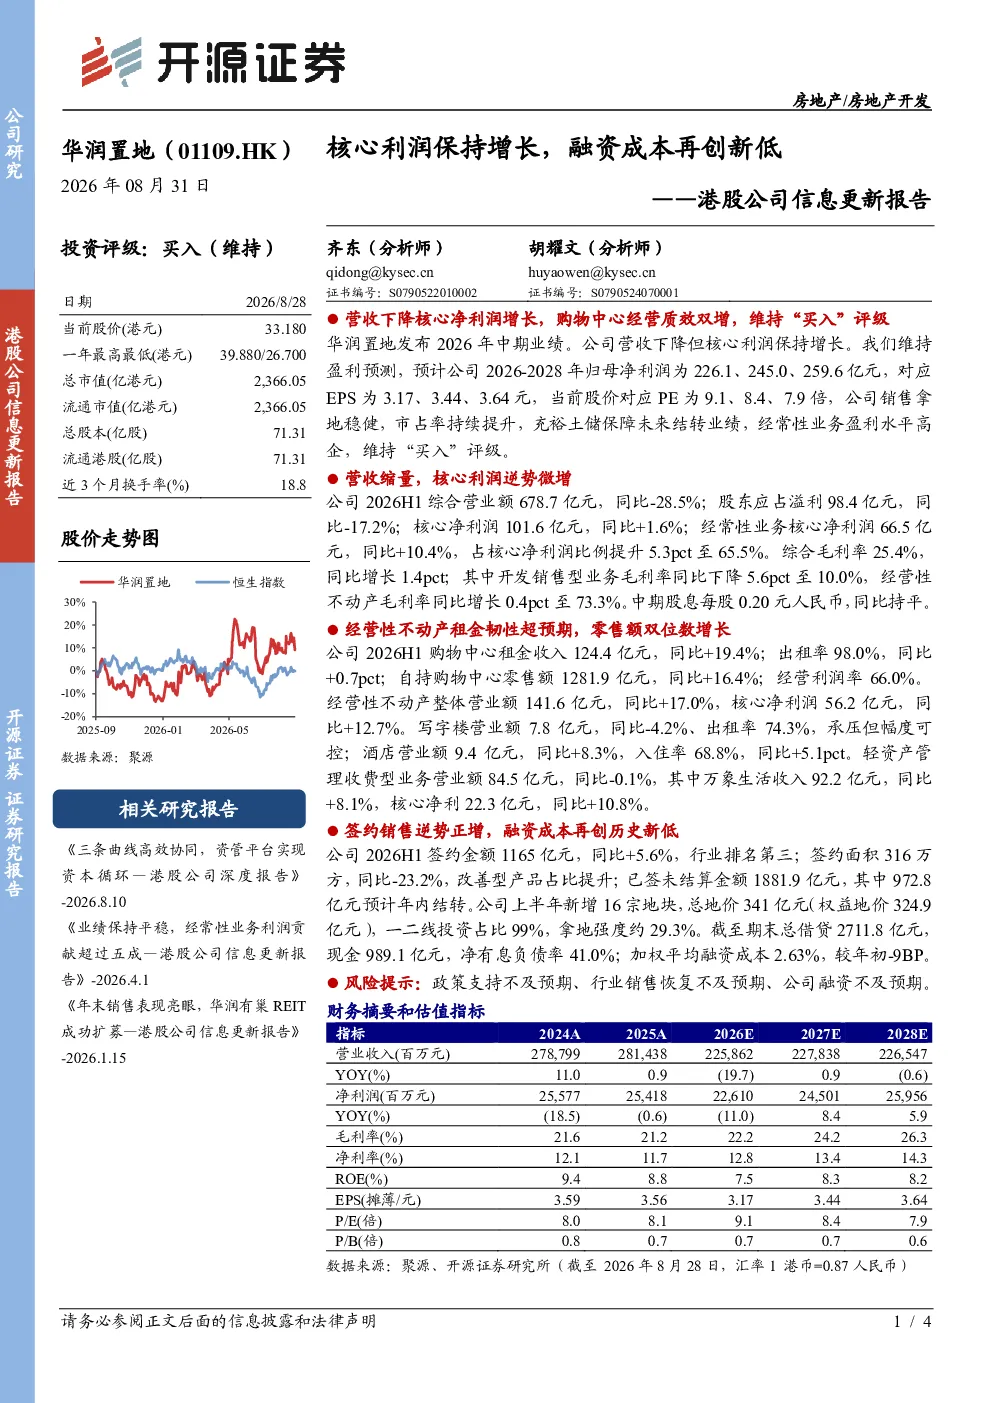
该报告显示华润置地2026年中期业绩,营收下降但核心利润保持增长,购物中心经营质效双增。综合营业额678.7亿元,同比-28.5%;股东应占溢利98.4亿元,同比-17.2%;核心净利润101.6亿元,同比+1.6%。经常性业务核心净利润66.5亿元,同比+10.4%,占核心净利润比例提升至65.5%。报告维持‘买入’评级。
行业发展趋势如何?
报告显示,尽管宏观经济压力下,华润置地购物中心租金收入124.4亿元,同比+19.4%;出租率98.0%,同比+0.7pct。自持购物中心零售额1281.9亿元,同比+16.4%;经营利润率66.0%。写字楼营业额7.8亿元,同比-4.2%;酒店营业额9.4亿元,同比+8.3%,入住率68.8%,同比+5.1pct。轻资产管理收费型业务营业额84.5亿元,同比-0.1%,其中万象生活收入92.2亿元,同比+8.1%,核心净利22.3亿元,同比+10.8%。显示行业在挑战中仍保持韧性。
报告重点分析了哪些方向?
报告重点分析了华润置地经营性不动产表现,特别是购物中心租金收入和出租率提升,自持购物中心零售额增长,经营利润率稳定在66.0%。同时关注写字楼和酒店业务表现,以及轻资产管理收费型业务增长。此外,报告还分析了公司销售与拿地情况,2026H1签约金额1165亿元,同比+5.6%,新增16宗地块,总地价341亿元,一二线投资占比99%。
市场现状如何判断?
报告显示,华润置地2026年中期业绩在营收下降的情况下,核心利润逆势微增,显示公司经营效率提升。购物中心租金收入和出租率提升,自持购物中心零售额增长,经营利润率稳定,显示公司资产运营质量改善。但写字楼营业额下降,需关注行业整体复苏情况。公司融资成本创新低,加权平均融资成本2.63%,较年初-9BP,为未来发展提供支持。
报告有哪些风险提示?
报告提示,需关注政策支持不及预期、行业销售恢复不及预期、公司融资不及预期等风险。政策支持对房地产行业至关重要,若政策调整可能影响公司业务发展。行业销售恢复情况直接影响公司营收增长,需持续关注市场变化。公司融资成本虽创新低,但仍需关注未来融资环境和成本变化,确保资金链安全。