猜你想问
这份研报的核心内容是什么?
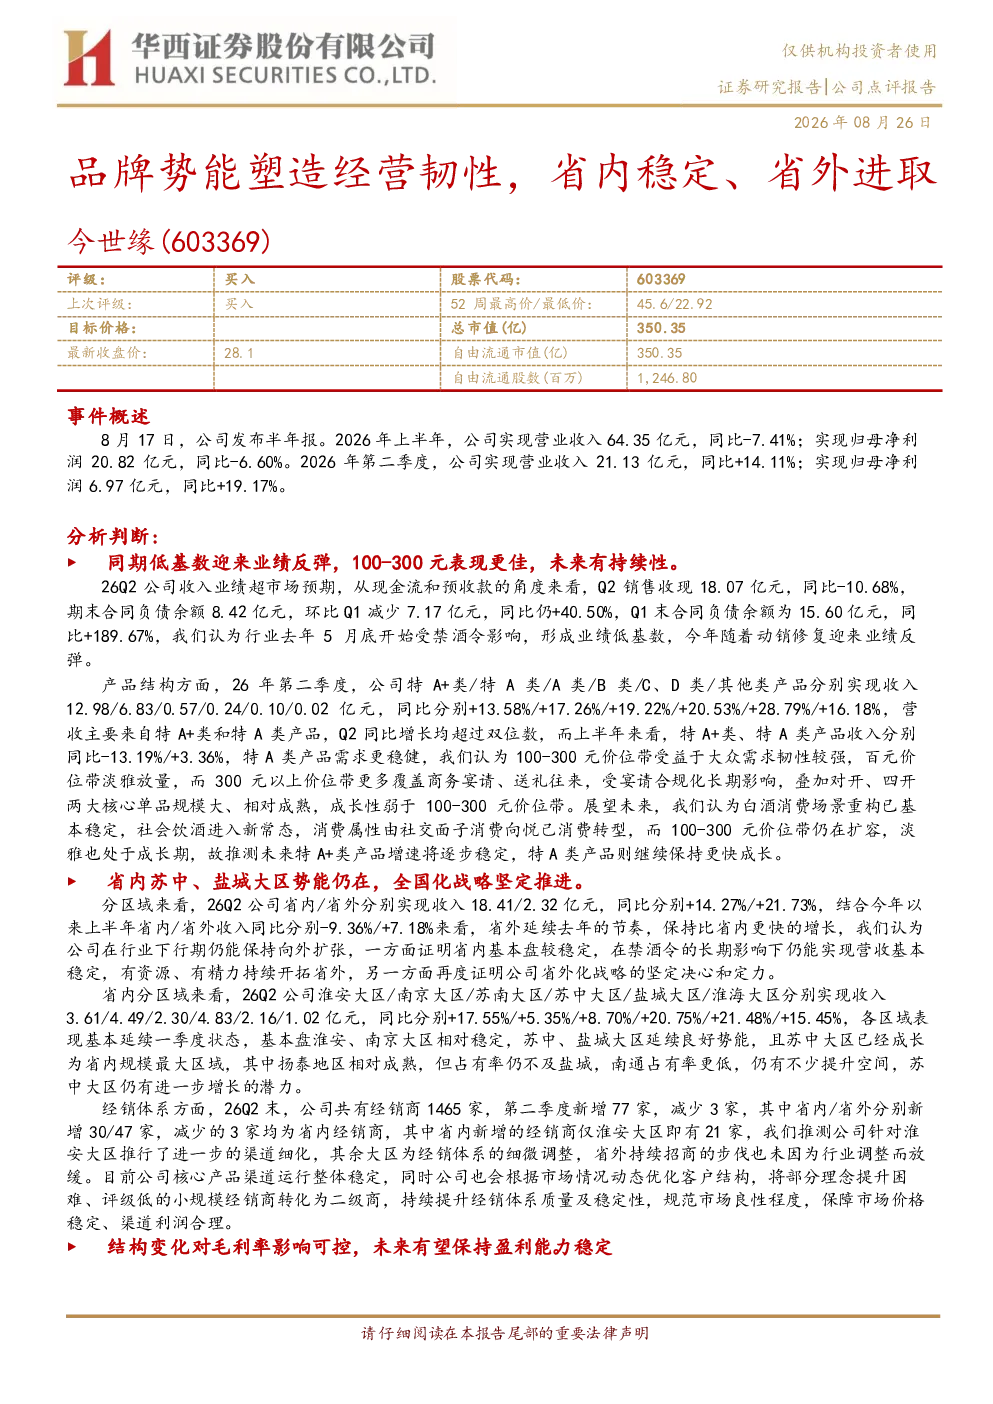
这份研报分析了今世缘2026年半年报数据,指出上半年营收64.35亿元同比-7.41%,净利润20.82亿元同比-6.60%,但Q2收入21.13亿元同比+14.11%,净利润6.97亿元同比+19.17%,呈现业绩反弹态势。报告强调省内苏中、盐城大区势能稳定,省外保持更快增长,证明省内基本盘稳固且省外化战略坚定。产品结构方面,特A+类/A类产品Q2收入分别同比增长13.58%/17.26%,100-300元价位带表现更佳,特A类产品保持更快成长。经销体系持续优化,Q2末经销商1465家,省外新增47家。盈利能力方面,Q2毛利率73.62%,净利率32.97%,费用率合计同比-5.20pct,中短期结构升级压力可控。
当前白酒行业的发展趋势如何?
当前白酒行业呈现结构性调整趋势,低基数下部分企业Q2业绩反弹,但整体增速放缓。今世缘的案例显示,省内市场基本盘稳固,省外扩张战略持续发力,成为重要增长点。产品结构升级明显,特A+类/A类产品收入增长强劲,100-300元价位带表现突出,未来增速将逐步稳定。行业竞争加剧,但头部企业通过产品创新和渠道优化维持竞争优势。经济恢复程度、核心单品成熟老化、成长单品增速放缓等因素对行业影响需持续关注。
这份报告重点分析了哪些方向?
这份报告重点分析了今世缘的区域战略布局,省内苏中、盐城大区势能稳定,省外市场保持更快增长,证明公司省内基本盘稳固且省外化战略坚定。产品结构方面,报告关注特A+类/A类产品增长,100-300元价位带表现更佳,未来增速将逐步稳定,特A类产品保持更快成长。经销体系方面,报告指出公司持续优化客户结构,提升渠道质量,Q2末经销商1465家,省外招商步伐未放缓。盈利能力方面,报告强调Q2毛利率、净利率提升,费用率合计同比-5.20pct,中短期结构升级压力可控。
当前今世缘的市场现状如何?
当前今世缘市场现状显示,公司省内市场基本盘稳固,苏中大区成为省内规模最大区域,仍有增长潜力,省外市场保持更快增长,证明公司省外化战略坚定。业绩方面,Q2收入、净利润均超预期,受益于行业低基数,销售收现18.07亿元,合同负债环比减少7.17亿元。产品结构持续优化,特A+类/A类产品收入增长强劲,100-300元价位带表现突出。经销体系方面,公司持续优化客户结构,提升渠道质量,省外招商步伐未放缓。盈利能力方面,Q2毛利率、净利率提升,费用率合计同比-5.20pct。
这份研报提示了哪些风险?
这份研报提示了省内竞争加剧、经济恢复不及预期、核心单品成熟老化、成长单品增速放缓等风险。省内竞争加剧可能导致市场份额波动,经济恢复不及预期可能影响消费需求,核心单品成熟老化可能削弱增长动力,成长单品增速放缓可能影响未来业绩。此外,行业政策变化、原材料成本波动等因素也可能对公司经营产生影响。公司需持续关注市场动态,优化产品结构和渠道布局以应对潜在风险。