猜你想问
同程旅行Q2业绩表现如何?
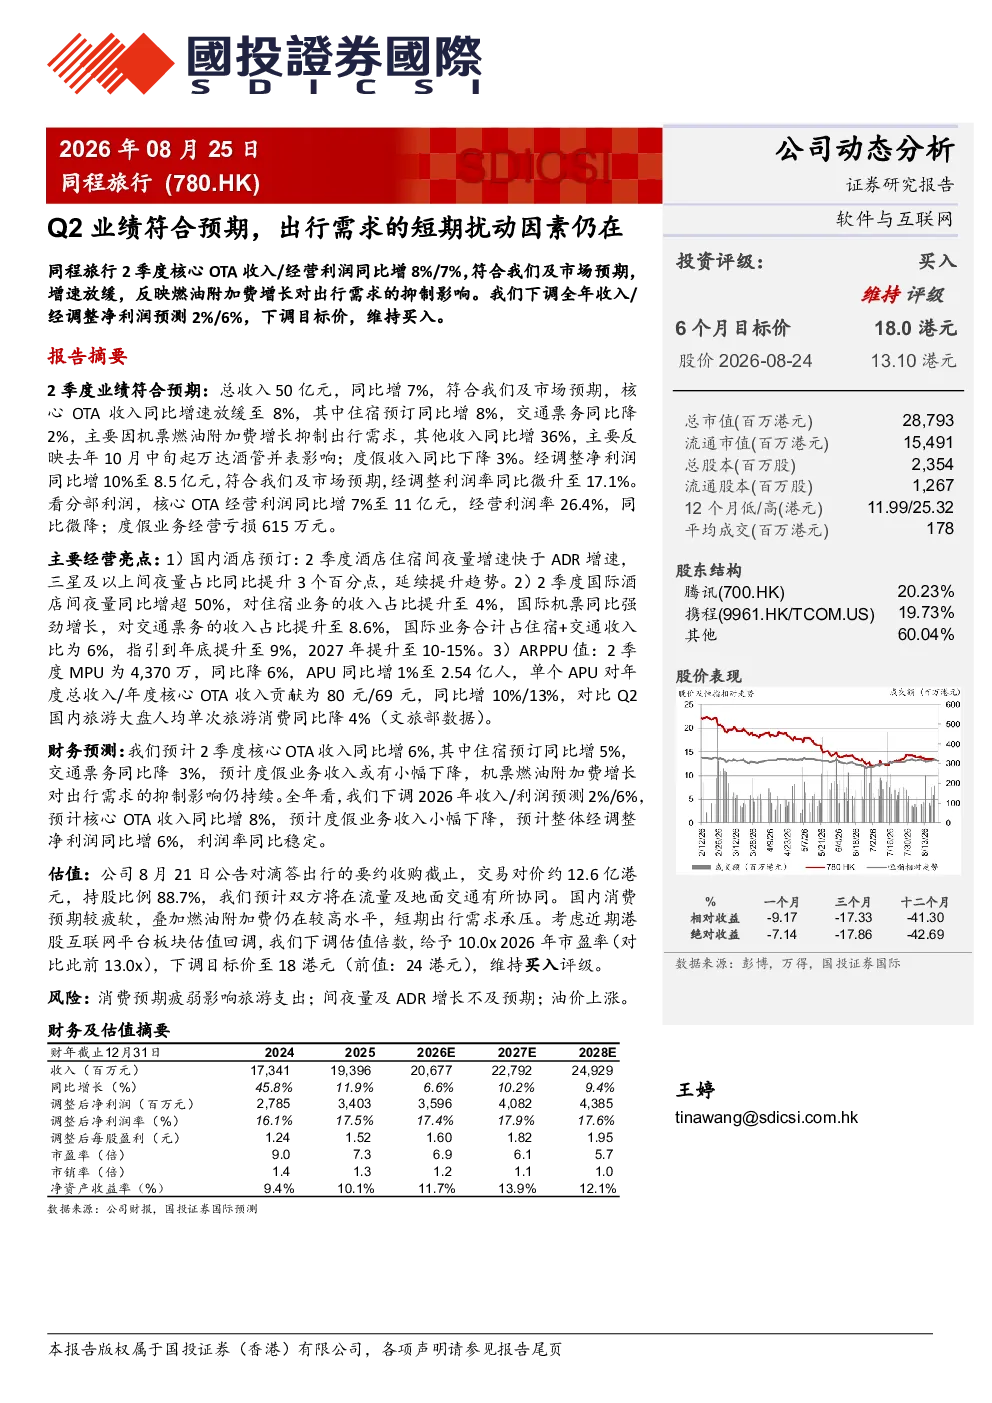
同程旅行2季度总收入50亿元,同比增7%。核心OTA收入同比增8%,其中住宿预订同比增8%,交通票务同比降2%;度假收入同比下降3%。经调整净利润同比增10%至8.5亿元,符合预期,经调整利润率同比微升至17.1%。国内酒店预订间夜量增速快于ADR增速,三星及以上间夜量占比同比提升3个百分点;国际酒店间夜量同比增超50%,国际业务占住宿+交通收入比提升至6%。
当前旅游行业发展趋势如何?
当前旅游行业短期受燃油附加费增长抑制出行需求,但国际业务增长强劲。国内酒店预订间夜量增速快于ADR增速,国际酒店间夜量同比增超50%,国际业务占住宿+交通收入比提升至6%。公司盈利能力稳定,ARPPU值表现优于国内旅游大盘,但需关注消费预期疲弱对旅游支出的影响。
报告重点分析了哪些方面?
报告重点分析了同程旅行2季度核心OTA收入和经营利润的同比增速,以及经调整净利润表现。同时关注了国内酒店预订间夜量增速、国际酒店业务占比提升、ARPPU值变化等关键数据。报告还下调了全年收入和经调整净利润预测,但维持买入评级,并提示了消费预期疲弱、间夜量及ADR增长不及预期、油价上涨等风险。
当前旅游市场现状如何判断?
当前旅游市场短期出行需求受燃油附加费增长抑制,但国际业务展现出较强增长动力。国内酒店预订间夜量增速快于ADR增速,表明国内市场仍有韧性。公司盈利能力保持稳定,ARPPU值表现优于国内旅游大盘,但需关注消费预期疲弱对旅游支出的潜在影响。国际业务占比提升是重要趋势,但需警惕油价上涨等宏观风险。
研报提示了哪些风险?
研报提示了消费预期疲弱可能影响旅游支出,间夜量及ADR增长不及预期可能影响收入增长,油价上涨可能进一步抑制出行需求。此外,国际业务增长虽强劲,但仍需关注国际市场的不确定性。公司盈利能力稳定,但需警惕宏观环境变化对行业和公司经营的影响。
你可能感兴趣
23年三季报业绩点评:短期因素扰动业绩,扣非增速基本符合预期
中泰证券2023-11-03
策略周报:短期扰动因素有所缓和,但担忧情绪仍在
东方财富2018-06-04
策略晨报:重要会议释放积极信号,但短期多方扰动因素仍在
英大证券2025-03-06
2025年三季报:Q3符合预期,多重因素扰动业绩
国泰海通证券2025-11-04
业绩持续稳健符合预期,无惧扰动因素彰显行业景气
电子设备国盛证券2022-04-23
业绩符合预期,Q2受疫情扰动较大,期待Q3恢复常态化增长
医药生物国盛证券2022-07-12
Q2业绩符合预期,成本扰动不改竞争优势
建筑建材华西证券2021-07-10
短期因素扰动,Q2增长承压
家用电器西南证券2022-08-28
国内市场增速亮眼,短期因素扰动Q2利润
太平洋证券2026-08-27
2024年三季报点评:业绩略低于预期,多因素扰动短期利润 报告标题
医药生物国泰君安证券2024-10-27