猜你想问
安琪酵母2026年业绩表现如何?
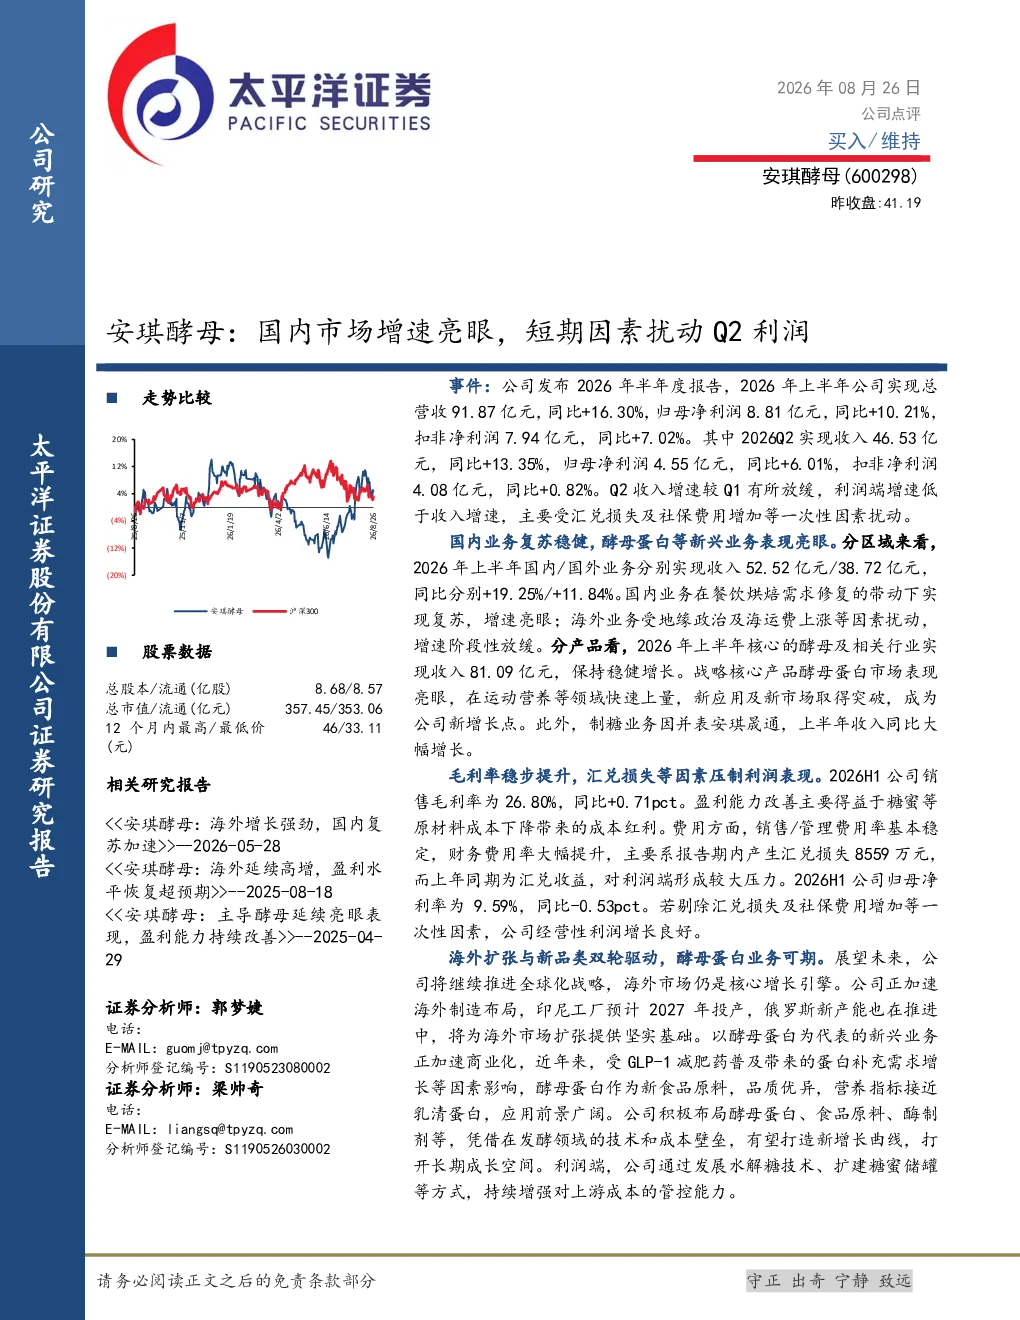
安琪酵母2026年上半年业绩表现亮眼,国内市场复苏强劲,海外业务虽受地缘政治及海运费上涨等因素影响增速放缓,但仍是核心增长引擎。公司战略核心产品酵母蛋白市场表现突出,成为新增长点。Q2利润端受汇兑损失及社保费用增加等一次性因素扰动,增速低于收入增速。2026年上半年总营收91.87亿元,同比+16.30%;归母净利润8.81亿元,同比+10.21%
酵母蛋白业务发展前景如何?
酵母蛋白等新兴业务表现亮眼,成为安琪酵母的新增长点。公司战略核心产品酵母蛋白市场表现突出,未来有望打开长期成长空间。公司将继续推进全球化战略,加速海外制造布局,同时酵母蛋白等新兴业务有望进一步拓展市场,成为公司未来重要的增长引擎
国内酵母行业发展趋势如何?
国内酵母行业受益于消费升级和餐饮零售行业增长,市场空间广阔。安琪酵母作为全球酵母龙头,国内业务复苏稳健,增速亮眼。未来国内酵母行业将继续向高端化、差异化方向发展,产品创新和品牌建设将成为行业竞争的关键
安琪酵母Q2利润端受哪些因素影响?
安琪酵母Q2利润端受汇兑损失及社保费用增加等一次性因素扰动,导致增速低于收入增速。这些因素属于短期一次性因素,对长期盈利能力影响有限。公司2026Q2收入46.53亿元,同比+13.35%;归母净利润4.55亿元,同比+6.01%
安琪酵母面临哪些风险?
安琪酵母面临的主要风险包括海外业务受地缘政治及海运费上涨等因素影响增速放缓,以及汇兑损失等一次性因素扰动利润端。此外,原材料价格波动和市场竞争也可能对公司业绩产生影响
你可能感兴趣
多因素影响致Q2业绩承压,智能家居产品业务增速亮眼
轻工制造万联证券2022-08-25
Q2扣非利润增速亮眼,战略调整效果显现
华西证券2026-08-21
2024H1财报点评:Q2利润增速亮眼,加盟拓店进展超预期
商贸零售太平洋证券2024-09-03
2023年中报点评:Q2利润端超预期,整装增速亮眼
华创证券2023-08-31
2026年半年报点评:单Q2营收创新高,剔除汇兑利润增速亮眼
机械设备东吴证券2026-09-01
汇率扰动短期利润,新兴业务与订单增长亮眼
医药生物国盛证券2026-09-10
西南证券:中药板块2022年中报总结——短期疫情扰动,中药消费品增速亮眼
医药生物西南证券2022-09-13
Q2营收表现亮眼,利润端短期承压
轻工制造华西证券2021-08-31
凯莱英汇率扰动短期利润,新兴业务与订单增长亮眼
国盛证券2026-09-10
Q2海外自主品牌增速亮眼,业绩短期承压
家用电器安信证券2021-08-24