猜你想问
这份研报的核心内容是什么?
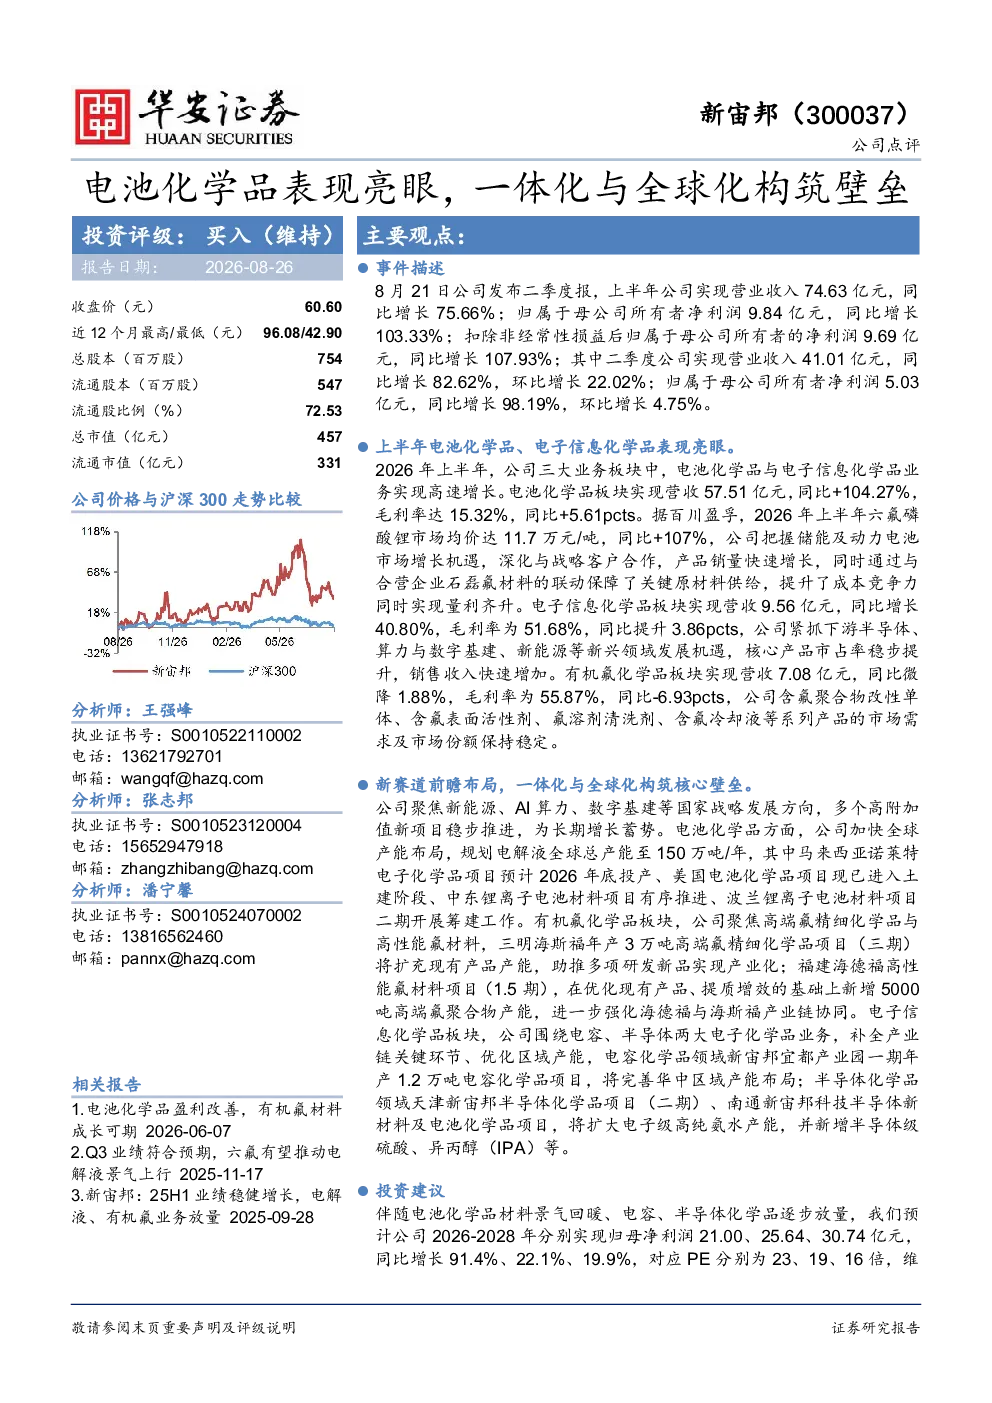
该研报指出公司上半年业绩显著增长,电池化学品和电子信息化学品业务表现亮眼。电池化学品板块营收同比增长104.27%,毛利率提升5.61个百分点;电子信息化学品板块营收同比增长40.80%,毛利率提升3.86个百分点。有机氟化学品板块营收微降1.88%,毛利率下降6.93个百分点,但市场需求和市场份额保持稳定。公司通过一体化和全球化战略构筑核心壁垒,多个高附加值新项目稳步推进。
电池化学品赛道的发展趋势如何?
电池化学品赛道中,公司电池化学品板块营收同比增长104.27%,毛利率提升5.61个百分点,显示出强劲的增长势头。六氟磷酸锂市场均价达11.7万元/吨,同比增长107%,进一步印证了行业的高景气度。全球产能布局加快,高端氟精细化学品需求稳定,产业链关键环节补全,这些趋势表明电池化学品赛道未来有望持续增长。
研报重点分析了哪些方向?
研报重点分析了公司一体化和全球化战略构筑的核心壁垒,以及多个高附加值新项目的推进情况。电池化学品板块的全球产能布局、有机氟化学品板块聚焦高端氟精细化学品、电子信息化学品板块补全产业链关键环节是报告的核心分析方向。这些举措有助于公司巩固市场地位,提升长期竞争力。
当前电池化学品市场的现状如何?
当前电池化学品市场呈现高景气度,公司电池化学品板块营收同比增长104.27%,毛利率提升5.61个百分点。六氟磷酸锂市场均价达11.7万元/吨,同比增长107%。市场需求旺盛,市场份额稳定,但有机氟化学品板块营收微降1.88%,毛利率下降6.93个百分点,显示出市场存在一定波动。总体而言,行业前景乐观,但需关注市场变化。
研报提示了哪些风险?
研报提示需关注新建项目建设进度、原材料及产品价格波动、宏观经济下行等风险。新建项目建设的进度可能影响公司未来的营收和利润表现。原材料及产品价格波动可能导致成本上升或利润下降。宏观经济下行可能影响整体市场需求,进而影响公司业绩。这些风险需持续关注,以规避潜在损失。