猜你想问
这份报告的核心内容是什么?
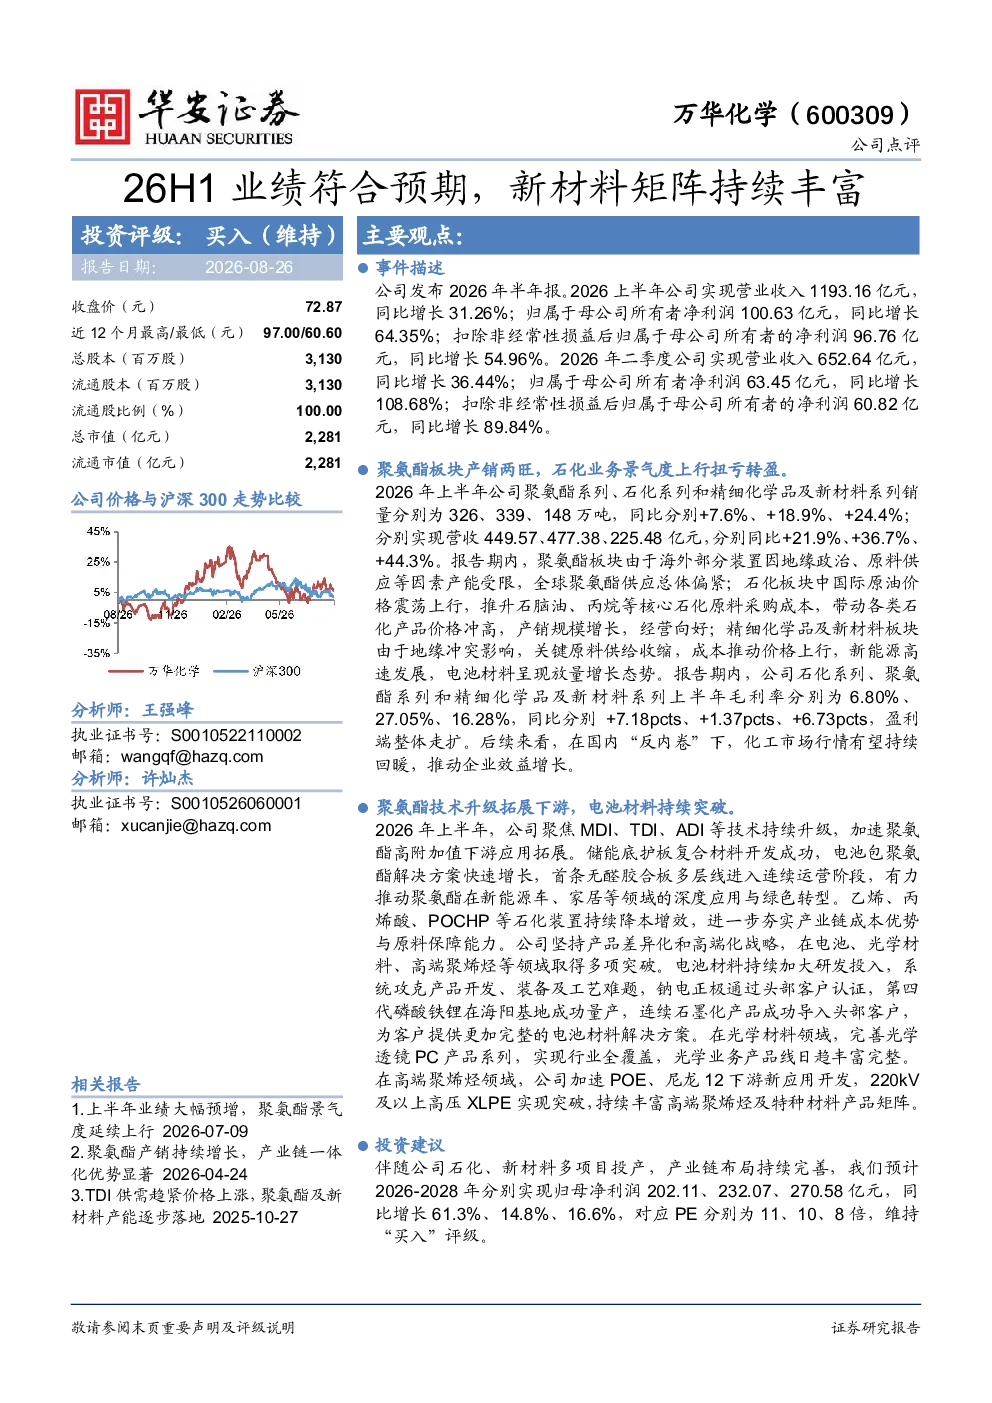
报告显示2026年上半年公司实现营业收入1193.16亿元,同比增长31.26%;归属于母公司所有者净利润100.63亿元,同比增长64.35%。聚氨酯板块产销两旺,石化业务扭亏转盈,精细化学品及新材料系列销量增长显著。公司聚焦MDI、TDI、ADI等技术升级,加速聚氨酯高附加值下游应用拓展;电池材料持续突破,钠电正极通过头部客户认证,第四代磷酸铁锂成功量产。乙烯、丙烯酸、POCHP等石化装置持续降本增效,高端聚烯烃领域取得多项突破。
新材料行业的发展趋势如何?
新材料行业正经历快速发展,特别是在精细化学品及新材料系列,销量增长显著,成本推动价格上行。公司聚焦MDI、TDI、ADI等技术升级,加速聚氨酯高附加值下游应用拓展;电池材料持续突破,钠电正极通过头部客户认证,第四代磷酸铁锂成功量产。乙烯、丙烯酸、POCHP等石化装置持续降本增效,高端聚烯烃领域取得多项突破,显示行业技术升级与产业链布局的重要性。
报告重点分析了哪些方向?
报告重点分析了公司各板块的业绩表现及未来发展方向。聚氨酯板块产销两旺,石化业务景气度上行扭亏转盈;精细化学品及新材料系列销量增长显著,成本推动价格上行。技术升级方面,聚焦MDI、TDI、ADI等关键技术,加速聚氨酯高附加值下游应用拓展;电池材料持续突破,钠电正极通过头部客户认证,第四代磷酸铁锂成功量产。产业链布局方面,乙烯、丙烯酸、POCHP等石化装置持续降本增效,高端聚烯烃领域取得多项突破。
当前市场对新材料行业的现状如何?
当前市场对新材料行业的关注度持续提升,特别是在高性能聚氨酯、电池材料及高端聚烯烃领域。公司2026年上半年业绩表现亮眼,营业收入1193.16亿元,同比增长31.26%;归属于母公司所有者净利润100.63亿元,同比增长64.35%。聚氨酯板块产销两旺,石化业务景气度上行扭亏转盈;精细化学品及新材料系列销量增长显著,成本推动价格上行。技术升级与产业链布局持续加强,显示行业整体处于景气上行阶段。
这份报告有哪些风险提示?
报告提示了几个潜在风险:新建项目建设进度可能不及预期,影响未来产能释放和业绩增长;原材料及产品价格大幅波动可能影响公司盈利稳定性;宏观经济下行可能带来需求疲软的风险。这些风险需关注,但公司通过技术升级、产业链布局及多元化产品结构已在一定程度上对冲了部分风险。