猜你想问
这份研报的核心内容是什么?
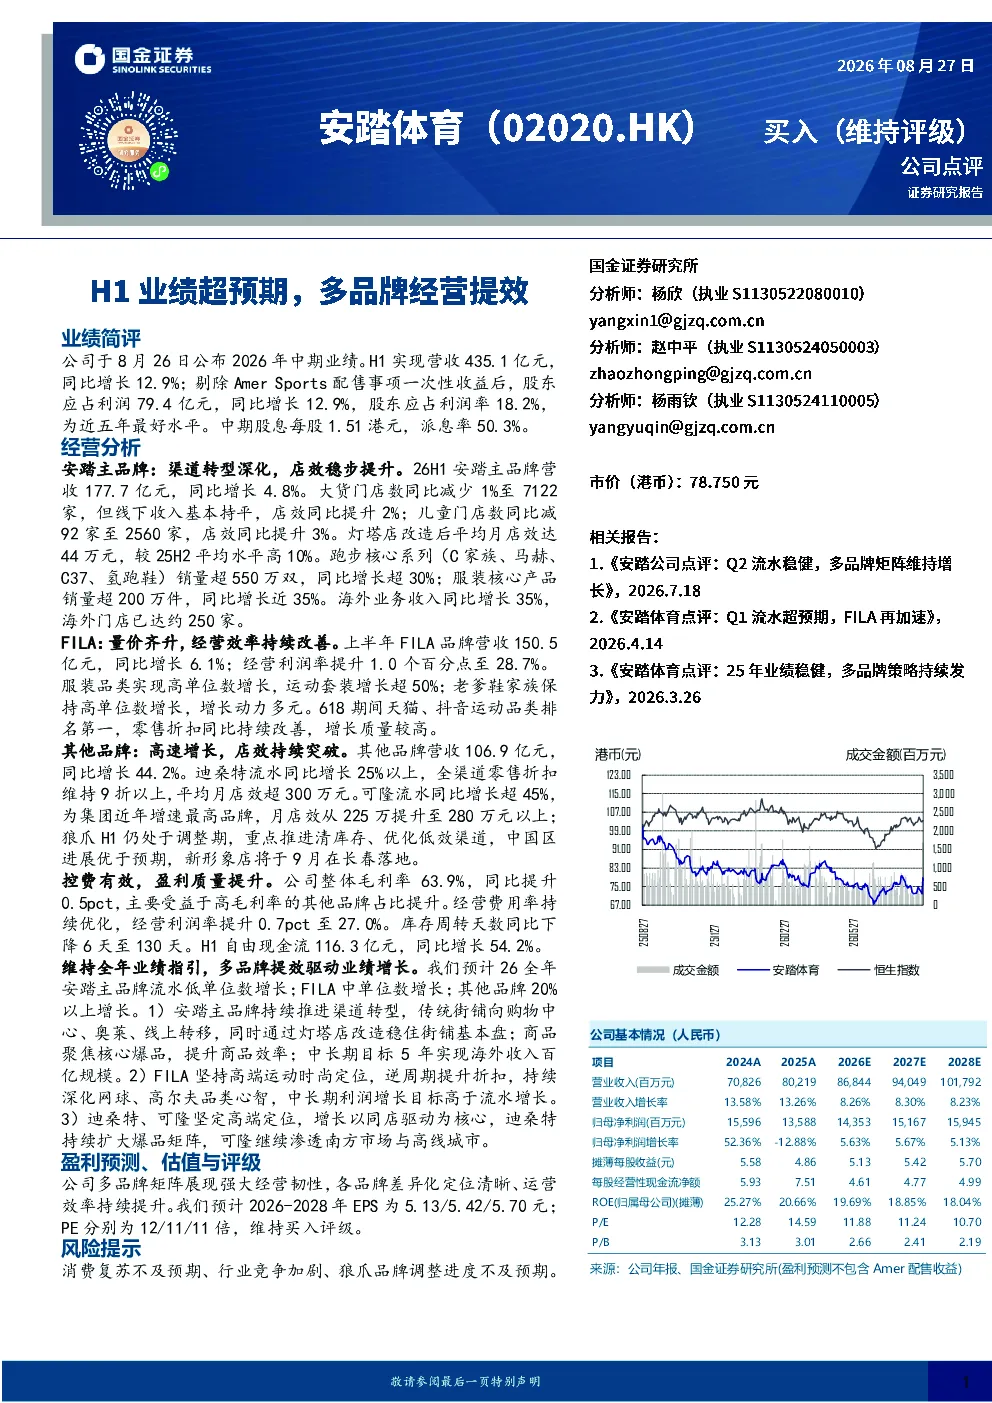
本报告分析安踏体育2026年H1业绩,显示公司实现营收435.1亿元,同比增长12.9%;股东应占利润79.4亿元,同比增长12.9%,利润率达18.2%,为近五年最佳。报告重点剖析安踏主品牌渠道转型成效,FILA品牌量价齐升及经营效率提升,其他品牌如迪桑特、可隆的高速增长及店效突破。同时,报告指出公司毛利率提升、费用率优化及自由现金流大幅增长,维持全年业绩指引及买入评级。
当前运动服饰赛道的发展趋势如何?
当前运动服饰赛道呈现多品牌协同发展的趋势。安踏主品牌通过渠道转型深化及核心产品销售增长,稳住基本盘并拓展海外市场;FILA品牌在保持高端定位的同时,通过提升折扣和深化品类心智增强竞争力;其他品牌如迪桑特、可隆等高速增长,展现出强劲的市场潜力。整体来看,行业竞争加剧,品牌需持续提升经营效率及产品创新能力以应对市场变化。
研报重点分析了哪些经营方向?
研报重点分析了安踏体育多品牌经营策略的成效。安踏主品牌聚焦渠道转型,通过灯塔店改造提升店效,核心产品如跑步系列、服装系列销量增长显著;FILA品牌则通过提升服装品类销量和优化折扣策略,实现经营利润率提升;其他品牌中,迪桑特、可隆等表现突出,分别以25%以上和超45%的营收增长,展现出高端定位下的强劲增长动力。
当前运动服饰市场的整体状况如何?
当前运动服饰市场呈现品牌多元化竞争格局。安踏体育凭借多品牌战略,在主品牌、FILA及其他品牌上均取得稳健增长,展现出较强的市场适应能力。各品牌渠道策略差异化明显,安踏主品牌深化线下体验,FILA强化高端时尚定位,其他品牌则通过聚焦高端市场实现高速增长。整体市场受益于消费升级和运动生活方式普及,但行业竞争激烈,品牌需持续创新以保持竞争优势。
研报中提示了哪些主要风险?
研报提示了消费复苏不及预期、行业竞争加剧及狼爪品牌调整进度不及预期等主要风险。消费复苏情况将直接影响运动服饰市场需求,行业竞争加剧可能压缩品牌利润空间,而狼爪品牌作为新兴力量,其调整进度若未达预期,可能影响集团整体增长表现。此外,宏观经济波动和供应链稳定性也是需关注的潜在风险因素。