猜你想问
乐普生物2026年半年度业绩表现如何?
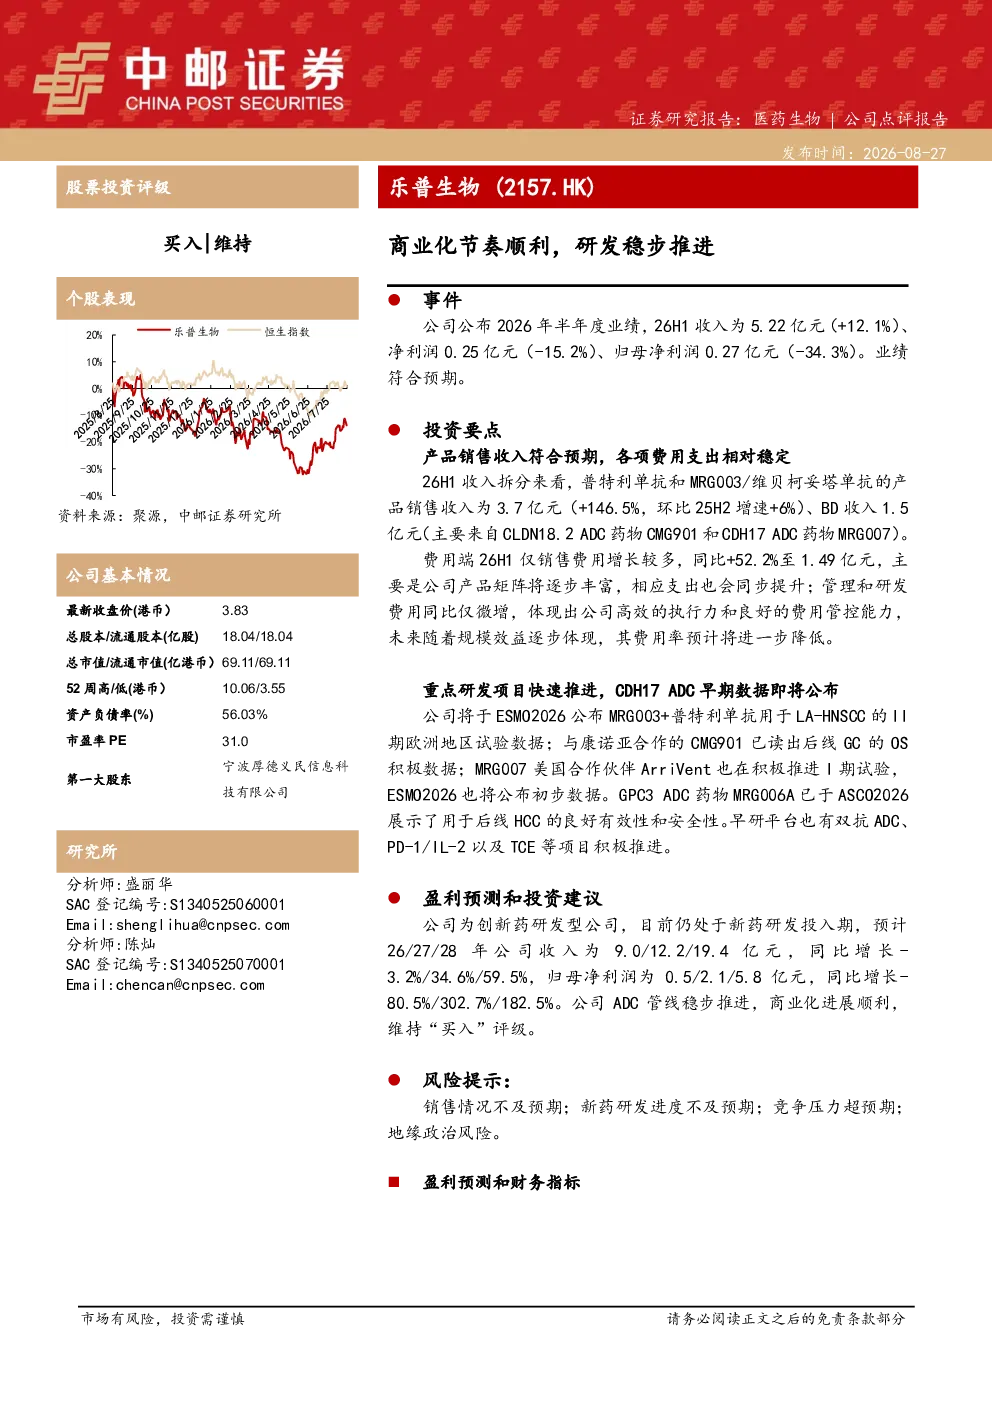
乐普生物2026年半年度业绩符合预期,收入5.22亿元(+12.1%),净利润0.25亿元(-15.2%),归母净利润0.27亿元(-34.3%)。产品销售收入符合预期,普特利单抗和MRG003/维贝柯妥塔单抗的产品销售收入为3.7亿元(+146.5%),BD收入1.5亿元。费用端仅销售费用增长较多(+52.2%至1.49亿元),管理和研发费用同比微增,体现公司高效执行力和费用管控能力。
乐普生物重点研发项目进展情况?
乐普生物重点研发项目快速推进,CDH17 ADC早期数据即将公布。公司将于ESMO2026公布MRG003+普特利单抗用于LA-HNSCC的II期欧洲地区试验数据;与康诺亚合作的CMG901已读出后线GC的OS积极数据;MRG007美国合作伙伴ArriVent也在积极推进I期试验,ESMO2026将公布初步数据。GPC3 ADC药物MRG006A已于ASCO2026展示了用于后线HCC的良好有效性和安全性。早研平台也有双抗ADC、PD-1/IL-2以及TCE等项目积极推进。
创新药研发行业发展趋势如何?
创新药研发行业持续向ADC药物和双抗ADC等高技术壁垒领域集中,同时多靶点联合用药和早研平台建设成为重要方向。政策端对创新药的支持力度加大,但研发投入期较长,商业化落地仍需时间积累。行业竞争加剧,头部企业通过技术迭代和管线布局保持领先优势。
乐普生物商业化进展及市场现状?
乐普生物商业化进展顺利,普特利单抗和MRG003/维贝柯妥塔单抗等核心产品收入大幅增长,BD合作收入稳定。公司费用管控能力强,销售费用增长主要源于市场推广投入。目前处于新药研发投入期,管线布局丰富,ADC药物进展显著,未来增长潜力较大。
乐普生物研报中提示的主要风险?
乐普生物研报提示的主要风险包括:销售情况不及预期,新药研发进度不及预期,行业竞争压力超预期,以及地缘政治风险。这些风险可能影响公司商业化进程和研发管线推进,需持续关注市场环境和政策变化。