猜你想问
万盛股份上半年营收增长但利润大幅下滑的原因是什么?
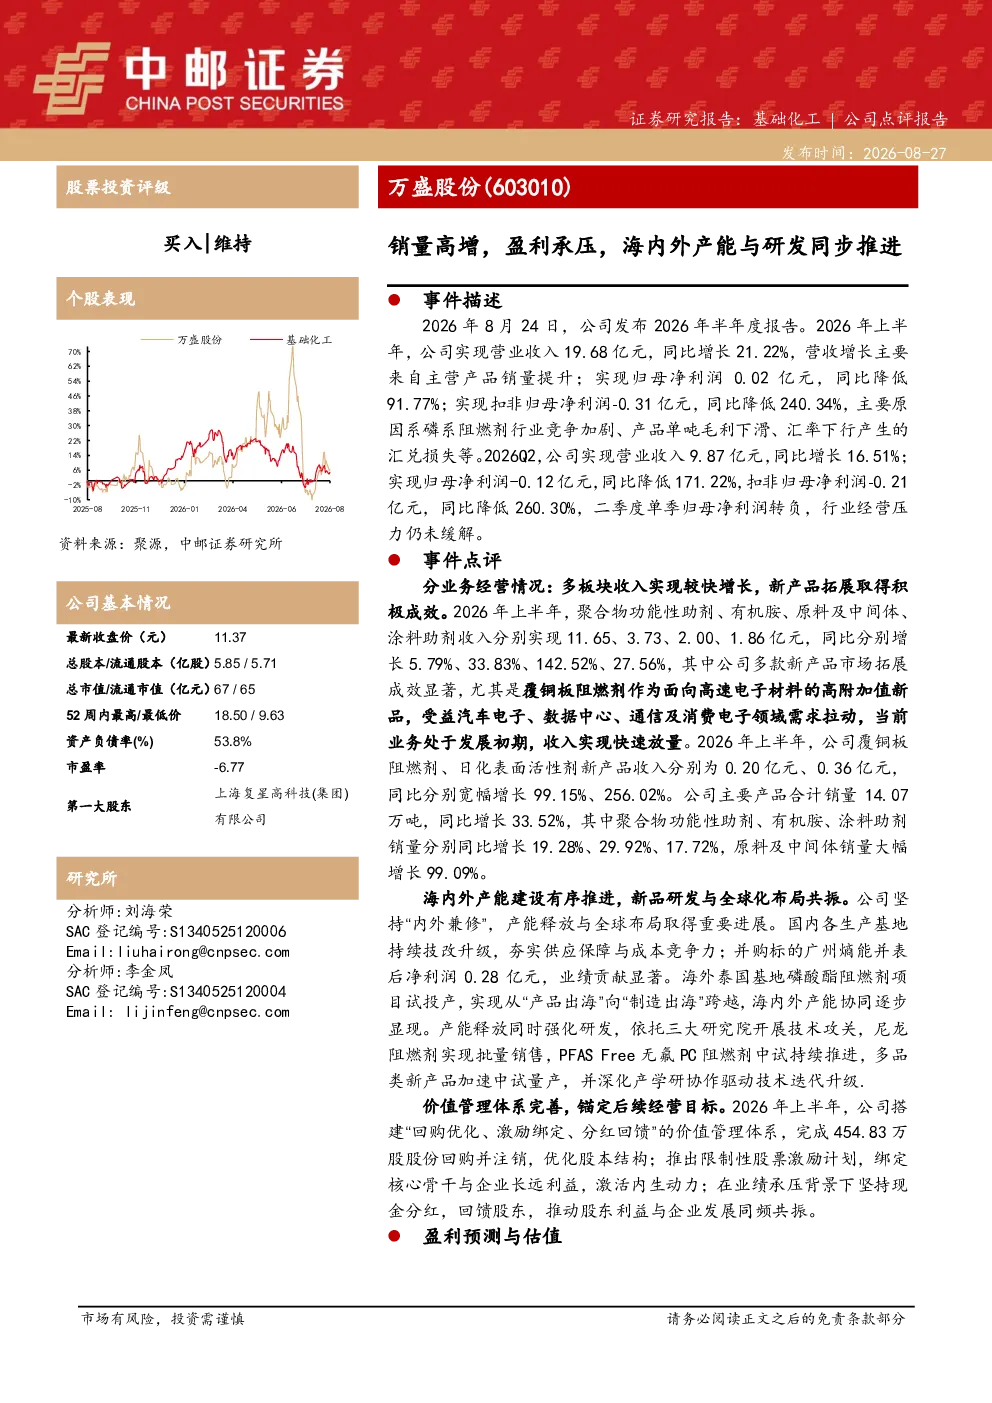
万盛股份2026年上半年营业收入同比增长21.22%至19.68亿元,主要得益于主营产品销量提升。然而,归母净利润同比大幅下降91.77%,扣非归母净利润更是下降240.34%。这主要受到磷系阻燃剂行业竞争加剧、产品单吨毛利下滑以及汇率汇兑损失等多重因素影响。行业竞争的加剧导致产品价格承压,而汇率波动进一步压缩了利润空间,使得公司盈利能力面临挑战。尽管销量端表现亮眼,但成本和费用端的压力显著拖累了整体利润表现。
万盛股份在哪些业务板块表现突出?
万盛股份2026年上半年展现出多板块收入增长的积极态势。聚合物功能性助剂、有机胺、原料及中间体、涂料助剂收入分别同比增长5.79%、33.83%、142.52%和27.56%。尤其值得关注的是,原料及中间体板块收入增长高达142.52%,显示出公司在该领域的强劲发展势头。新产品拓展成效显著,覆铜板阻燃剂和日化表面活性剂新产品收入同比分别增长99.15%和256.02%,表明公司在创新驱动方面取得了实质性进展,为未来业绩增长奠定了坚实基础。
万盛股份的产能布局和研发进展如何?
万盛股份在产能建设与研发方面同步推进,展现出稳健的发展战略。国内基地持续进行技术改造升级,以提升供应保障能力和成本竞争力。通过并购广州熵能并表,公司净利润贡献得到显著提升,增强了整体盈利能力。海外泰国基地磷酸酯阻燃剂项目成功试投产,标志着公司从“产品出海”向“制造出海”的战略转型取得重要突破。研发端,依托三大研究院的技术攻关,尼龙阻燃剂已实现批量销售,PFAS Free无氟PC阻燃剂中试持续推进,多品类新产品加速中试量产,产学研协作不断深化,驱动技术迭代升级,为公司长期发展注入新动能。
当前化工行业的基本面状况如何?
当前化工行业的基本面呈现出机遇与挑战并存的局面。一方面,行业需求持续复苏,部分细分领域如原料及中间体市场表现强劲,企业通过技术创新和新产品拓展获得增长动力。另一方面,市场竞争加剧成为普遍现象,尤其是在磷系阻燃剂等传统领域,价格战和利润下滑问题突出。同时,国际经营风险不容忽视,主要原材料价格波动、汇率变动等因素对行业盈利能力产生显著影响。企业需在保持销量增长的同时,积极应对成本压力和竞争格局变化,通过产能优化和技术创新提升核心竞争力。
阅读这份研报需要注意哪些风险?
阅读这份研报时需重点关注以下风险:首先,主要原材料价格变动风险,化工行业对原材料价格高度敏感,价格波动可能直接影响企业成本和利润水平。其次,市场竞争加剧风险,行业集中度提升和竞争格局变化可能导致产品价格承压,利润空间被压缩。最后,国际经营风险,海外产能扩张面临汇率波动、地缘政治等不确定性,可能对业绩产生不利影响。这些风险因素需结合公司战略布局和风险管理能力进行综合评估,以全面理解其发展前景和潜在挑战。