猜你想问
中国东方教育深度报告核心内容是什么?
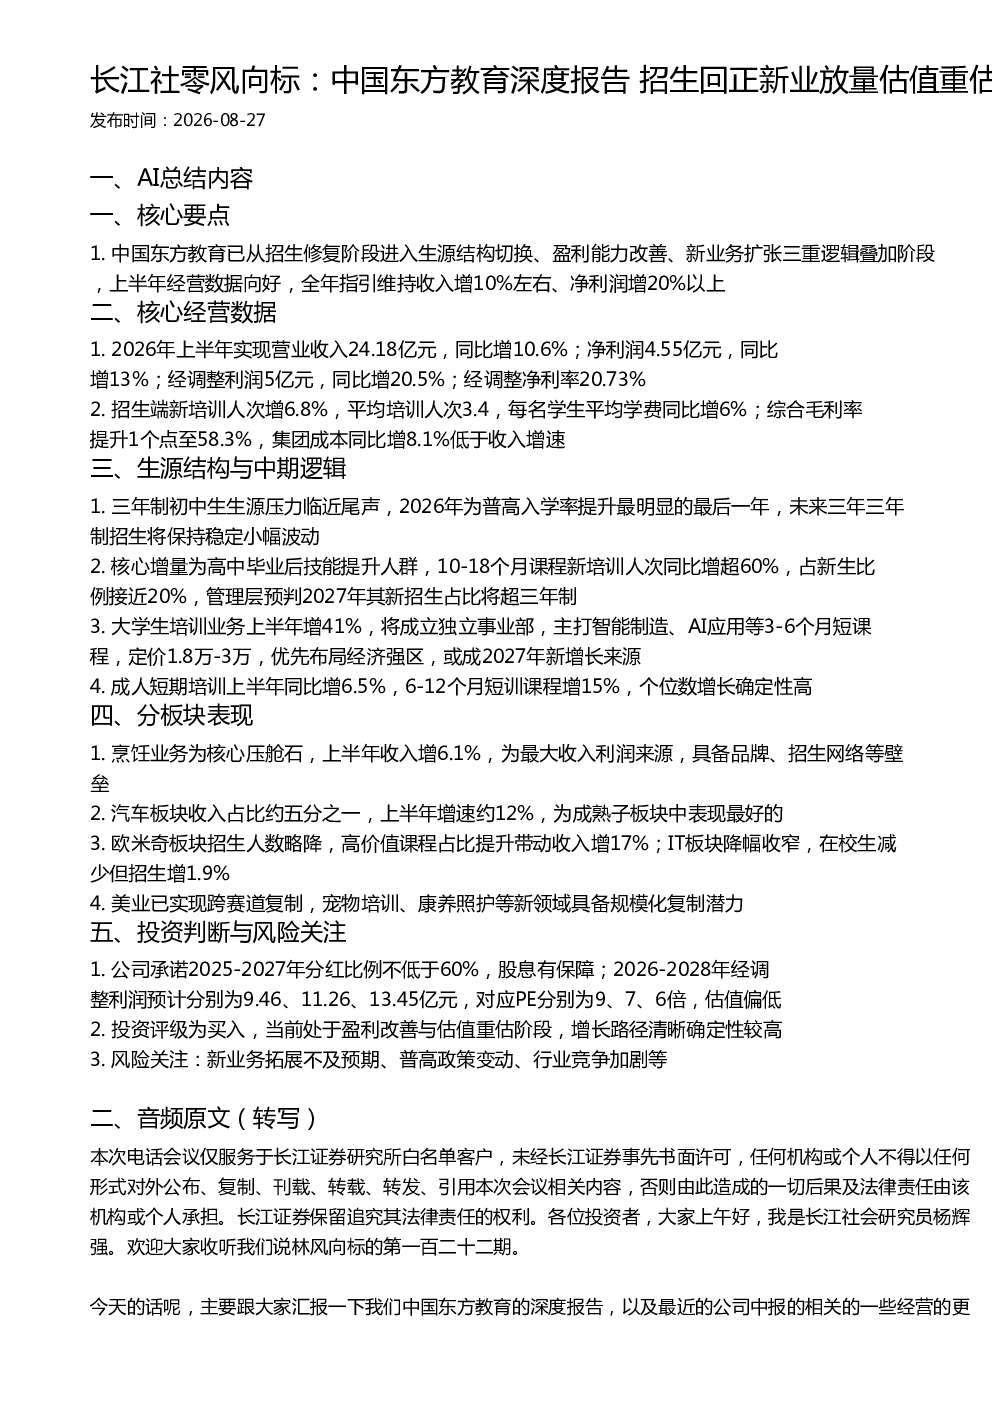
该报告显示中国东方教育已从招生修复阶段进入生源结构切换、盈利能力改善、新业务扩张的三重逻辑叠加阶段。上半年经营数据向好,全年指引维持收入增10%左右、净利润增20%以上。2026年上半年实现营业收入24.18亿元,同比增10.6%;净利润4.55亿元,同比增13%;经调整利润5亿元,同比增20.5%。
职业教育赛道发展趋势如何?
职业教育行业正经历生源结构变化,高中毕业后技能提升人群成为核心增量,10-18个月课程新培训人次同比增超60%。大学生培训业务增41%,将成立独立事业部主攻智能制造、AI应用等短课程。成人短期培训同比增6.5%,6-12个月短训课程增15%,行业整体向技能型、短期化方向发展。
报告重点分析了哪些方向?
报告重点分析了公司生源结构切换逻辑,指出三年制初中生生源压力临近尾声,未来三年将保持稳定小幅波动;高中毕业后技能提升人群将成为核心增量,2027年占比将超三年制。同时分析了大学生培训、成人短期培训等新业务拓展方向,以及烹饪、汽车、欧米奇、IT、美业等分板块表现。
当前市场现状如何判断?
公司上半年经营数据向好,收入利润均实现同比增长,综合毛利率提升1个点至58.3%。公司承诺2025-2027年分红比例不低于60%,股息有保障。2026-2028年经调整利润预计分别为9.46、11.26、13.45亿元,对应PE分别为9、7、6倍,估值偏低。
研报提示哪些风险?
报告提示的风险包括新业务拓展不及预期、普高政策变动、行业竞争加剧等。新业务如大学生培训、成人短期培训等尚处初期阶段,存在拓展不及预期的风险;普高入学率变化可能影响三年制初中生招生;行业竞争加剧可能压缩利润空间。
你可能感兴趣
长江社零风向标丨第113期永辉超市深度报告回归产品本质启航品质新程
未知机构2026-08-14
中国东方教育2026年半年报点评:招生结构持续优化,新专业布局打开增量空间
西部证券2026-08-20
长江社零风向标第108期 中式快餐行业深度报告
未知机构2026-08-07
长江社零风向标丨第118期三峡旅游深度报告
未知机构2026-08-21
长江社零风向标丨第110期 海底捞深度报告 以服务立身 凭供应链致远
未知机构2026-08-11
长江社零风向标第126期华住集团深度报告及近况更新
未知机构2026-09-02
酒店行业深度报告:存量时代,春潮涌动长江社零风向标
未知机构2025-09-12
长江社零风向标丨华图山鼎深度报告:招录考培格局重塑开启增长周期
未知机构2026-08-13
长江社零风向标第134期绿茶集团深度报告
未知机构2026-09-14
长江社零风向标丨第120期陕西旅游深度报告国资背景禀赋天成演艺索道厚利双行
未知机构2026-08-25