猜你想问
这份农产品日报主要分析了哪些内容?
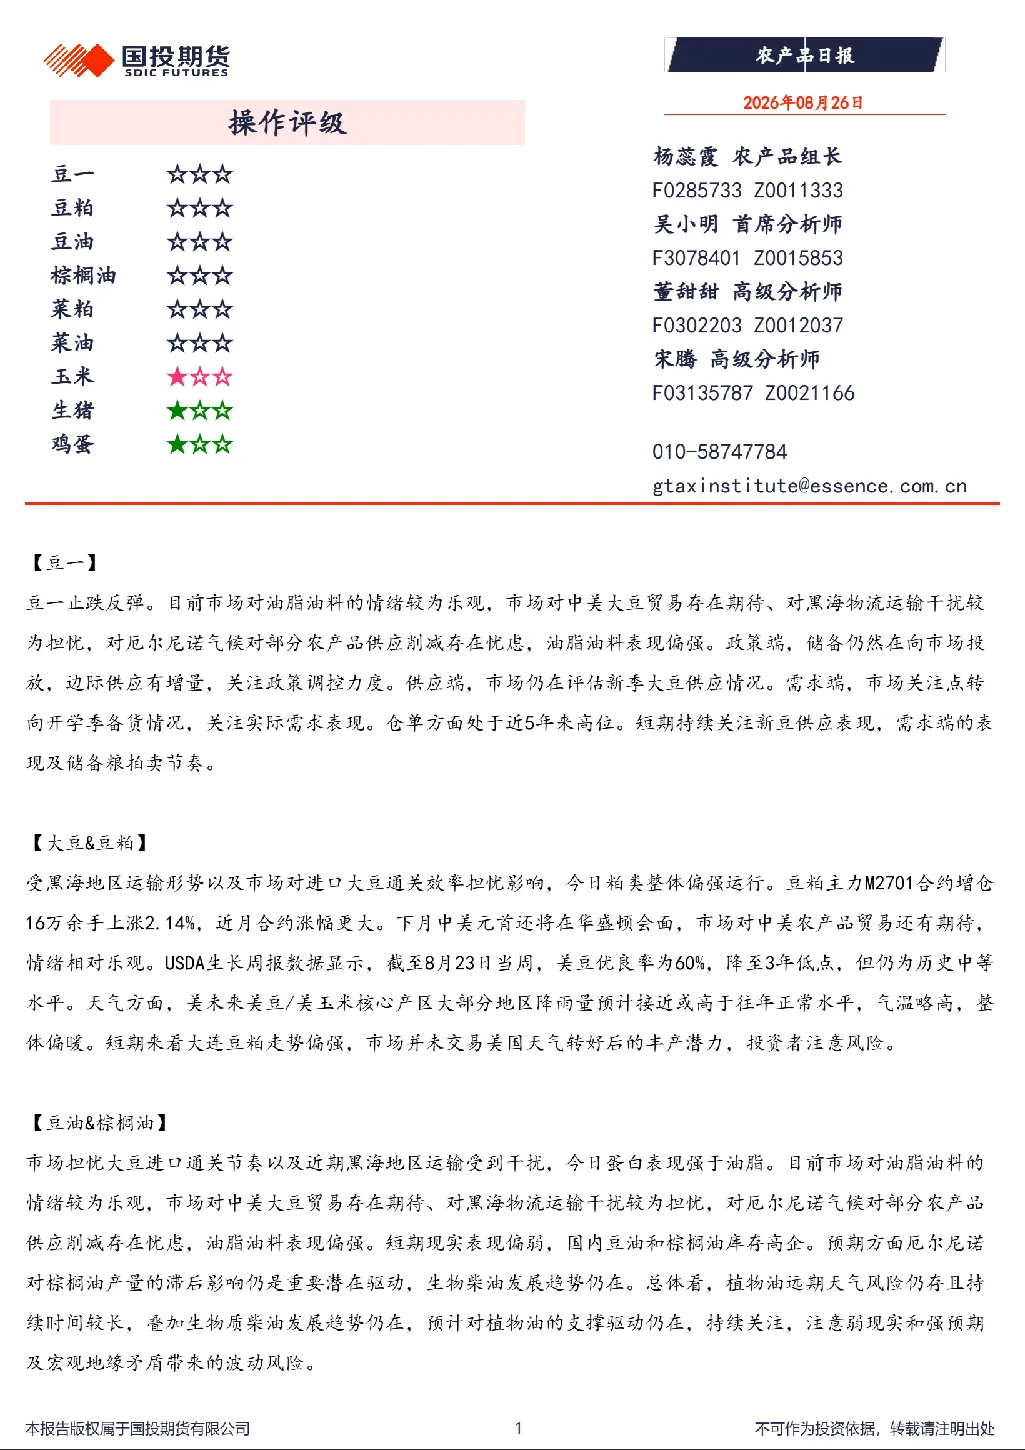
这份农产品日报主要分析了豆一、大豆&豆粕、豆油&棕榈油、菜粕&菜油、玉米、生猪、鸡蛋等农产品的市场动态。豆一止跌反弹,市场情绪乐观,关注新季大豆供应和开学季备货情况,仓单处于近5年来高位。大豆&豆粕受黑海运输和进口通关担忧影响,粕类偏强,豆粕主力M2701合约增仓上涨,关注美国天气和丰产潜力。豆油&棕榈油市场担忧进口节奏和黑海运输,蛋白强于油脂,库存高企,厄尔尼诺和生物柴油仍是潜在驱动,注意波动风险。菜粕&菜油菜系品种上涨,菜粕涨幅居前,因乌克兰油粕出口不确定性,关注物流问题和油籽供需格局。玉米北港价格走平,下游补库节点临近,新季悲观情绪缓解,未来或震荡偏强,但不排除试探种植成本。生猪盘面创出新低后持稳,现货下调,二育存栏偏高,下半年供应充裕,预计低位震荡,行业去产能延续。鸡蛋盘面低位反弹,现货下调,老鸡淘汰加速,远月破位,中期维持空头思路,关注补栏积极性。
报告对农产品行业的发展趋势有何看法?
报告对农产品行业的发展趋势呈现分化态势。豆粕和菜粕因出口不确定性及供需格局变化而表现偏强,关注美国天气和乌克兰物流问题对大豆及菜籽的影响。油脂类产品如豆油和棕榈油受进口节奏及库存压力影响,短期波动风险较高,需关注厄尔尼诺和生物柴油的潜在驱动。玉米市场在新季悲观情绪缓解后或震荡偏强,但需警惕种植成本变化。生猪和鸡蛋行业则因供应充裕及产能去化,预计低位震荡,关注补栏及淘汰节奏。整体来看,农产品行业受国际地缘政治、天气及供需变化影响较大,需持续跟踪关键变量变化。
报告中重点分析了哪些方向?
报告中重点分析了农产品各品种的供需格局及市场情绪变化。豆粕和菜粕因乌克兰出口不确定性及物流问题成为关注焦点,其价格走势受国际油脂供需及蛋白需求支撑。油脂类产品则面临进口节奏和库存压力,蛋白强于油脂的格局短期仍将延续。玉米市场关注新季种植面积及下游补库节点,悲观情绪有所缓解但价格弹性仍存。生猪和鸡蛋行业则因产能去化及补栏积极性,预计低位震荡,需关注二育存栏及老鸡淘汰速度。报告通过星级说明系统化呈现各品种的多空趋势,红色星代表上涨,绿色星代表下跌,需结合具体品种分析市场动态。
当前农产品市场的现状如何?
当前农产品市场呈现多空分化格局。豆粕和菜粕受出口不确定性及供需变化支撑,表现偏强,关注美国天气和乌克兰物流问题对大豆及菜籽的影响。油脂类产品如豆油和棕榈油因进口节奏及库存压力,短期波动风险较高,需关注厄尔尼诺和生物柴油的潜在驱动。玉米市场在新季悲观情绪缓解后或震荡偏强,但需警惕种植成本变化。生猪和鸡蛋行业则因供应充裕及产能去化,预计低位震荡,关注补栏及淘汰节奏。仓单方面,豆粕仓单处于近5年来高位,反映市场对供应的担忧情绪。整体来看,农产品市场受国际地缘政治、天气及供需变化影响较大,需持续跟踪关键变量变化。
报告中提示了哪些风险?
报告中提示了农产品市场的主要风险点。豆粕和菜粕需关注乌克兰出口不确定性及物流问题,这可能影响全球蛋白供应格局。油脂类产品如豆油和棕榈油面临进口节奏和库存压力,短期波动风险较高,需警惕厄尔尼诺和生物柴油政策变化带来的价格冲击。玉米市场虽悲观情绪有所缓解,但种植成本变化可能引发价格反弹,需关注新季种植面积调整。生猪和鸡蛋行业则因供应充裕及产能去化,预计低位震荡,需关注二育补栏及老鸡淘汰速度。此外,黑海运输问题持续影响部分品种价格,需关注相关地缘政治进展。整体来看,农产品市场受国际因素影响较大,需警惕突发风险事件对市场情绪的冲击。